Thuyết minh báo cáo tài chính là báo cáo bị làm hình thức nhiều nhất, và cũng là báo cáo dễ bị coi là thiếu nội dung nhất khi bị kiểm tra. Lý do: ba báo cáo kia là bảng số, điền xong là xong, còn thuyết minh đòi doanh nghiệp viết ra những gì mình đã chọn.
Bài viết đi theo mẫu B09-DNN của Thông tư 133/2016, nêu rõ phần nào bắt buộc phải có nội dung thật.
Thuyết minh báo cáo tài chính là gì?
Là báo cáo giải thích các số liệu trên ba báo cáo còn lại, và công bố các chính sách kế toán mà doanh nghiệp đã chọn áp dụng.
Lý do nó tồn tại: cùng một nghiệp vụ có thể được ghi nhận theo nhiều cách hợp pháp khác nhau. Người đọc báo cáo cần biết doanh nghiệp đã chọn cách nào, nếu không thì các con số không so sánh được.
Ví dụ cụ thể: hai doanh nghiệp cùng mua hàng với giá như nhau nhưng chọn hai phương pháp tính giá xuất kho khác nhau sẽ ra hai con số giá vốn khác nhau. Thuyết minh là nơi nói rõ mình chọn cách nào.
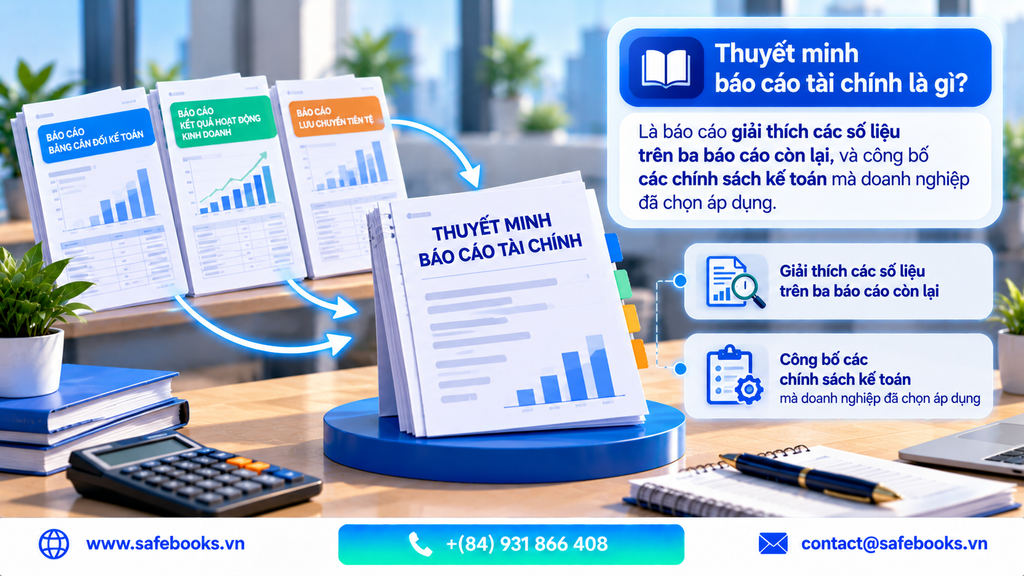
Bộ báo cáo theo Thông tư 133/2016
| Báo cáo | Mẫu | Bắt buộc |
| Báo cáo tình hình tài chính | B01a-DNN hoặc B01b-DNN | Có |
| Báo cáo kết quả hoạt động kinh doanh | B02-DNN | Có |
| Báo cáo lưu chuyển tiền tệ | B03-DNN | Không bắt buộc |
| Bản thuyết minh báo cáo tài chính | B09-DNN | Có |
| Bảng cân đối tài khoản | F01-DNN |
Hai điểm cần nhớ:
Thuyết minh B09-DNN là bắt buộc, trong khi báo cáo lưu chuyển tiền tệ B03-DNN thì không. Nhiều doanh nghiệp làm ngược: lập B03-DNN cho đủ bộ nhưng làm B09-DNN sơ sài.
Thông tư 133/2016 đã dùng tên “Báo cáo tình hình tài chính” từ 2016, không phải “Bảng cân đối kế toán”. Doanh nghiệp áp dụng Thông tư 99/2025 mới đổi sang tên này từ 01/01/2026.
Cấu trúc mẫu B09-DNN
| Phần | Nội dung | Có được để trống |
| 1. Thông tin chung | Đặc điểm hoạt động, ngành nghề, chu kỳ sản xuất kinh doanh thông thường | Không |
| 2. Kỳ kế toán, đơn vị tiền tệ | Kỳ kế toán năm, đơn vị tiền tệ sử dụng trong kế toán | Không |
| 3. Chuẩn mực và chế độ kế toán áp dụng | Nêu rõ áp dụng Thông tư 133/2016/TT-BTC | Không |
| 4. Các chính sách kế toán áp dụng | Phần quan trọng nhất, xem bảng dưới | Không |
| 5. Thông tin bổ sung cho các khoản mục | Chi tiết các khoản mục trên hai báo cáo kia | Tùy khoản mục có phát sinh |
| 6. Thông tin khác | Các thông tin cần thiết khác | Tùy có hay không |
Phần 4 là phần quyết định, và là phần hay bị viết chung chung nhất.
Phần 4: các chính sách kế toán phải công bố
Đây là phần có giá trị nhất của bài.
| Chính sách | Phải nêu rõ điều gì |
| Nguyên tắc ghi nhận các khoản tiền và tương đương tiền | Khoản nào được coi là tương đương tiền |
| Nguyên tắc ghi nhận hàng tồn kho | Phương pháp tính giá xuất kho đã chọn, và phương pháp hạch toán hàng tồn kho là kê khai thường xuyên hay kiểm kê định kỳ |
| Nguyên tắc ghi nhận và khấu hao tài sản cố định | Phương pháp khấu hao và thời gian khấu hao theo nhóm tài sản |
| Nguyên tắc ghi nhận doanh thu | Thời điểm ghi nhận doanh thu bán hàng và doanh thu dịch vụ |
| Nguyên tắc ghi nhận chi phí | |
| Nguyên tắc ghi nhận các khoản dự phòng | Cơ sở xác định mức dự phòng |
| Nguyên tắc chuyển đổi ngoại tệ, nếu có giao dịch ngoại tệ | Tỷ giá sử dụng |
| Nguyên tắc ghi nhận chi phí thuế thu nhập doanh nghiệp |
Ba chính sách hay bị viết thiếu nhất
Phương pháp tính giá xuất kho. Phải nêu tên phương pháp cụ thể đã chọn, không viết “theo quy định”. Và phải áp dụng nhất quán giữa các kỳ. Đổi phương pháp thì phải nêu lý do và ảnh hưởng.
Phương pháp hạch toán hàng tồn kho. Kê khai thường xuyên hay kiểm kê định kỳ là hai cách khác nhau, và phải nêu rõ.
Thời gian khấu hao theo nhóm tài sản. Viết “theo quy định” là chưa đủ. Cần nêu khoảng thời gian khấu hao cho từng nhóm, ví dụ nhà cửa vật kiến trúc bao nhiêu năm, máy móc thiết bị bao nhiêu năm.
(người duyệt bài đối chiếu Thông tư 133/2016 để xác nhận các phương pháp tính giá xuất kho được phép áp dụng theo chế độ này, do danh mục có thể khác với Thông tư 99/2025)
Một lưu ý quan trọng về phương pháp tính giá xuất kho
Phương pháp nhập sau xuất trước, còn gọi LIFO, không được áp dụng tại Việt Nam. Phương pháp này đã bị loại khỏi chế độ kế toán và không có trong VAS 02.
Nếu thuyết minh của doanh nghiệp đang ghi LIFO thì đó là nội dung phải sửa, không phải nội dung cần cập nhật.
Phần 5: thông tin bổ sung cho các khoản mục
Phần này chi tiết hóa các số trên Báo cáo tình hình tài chính và Báo cáo kết quả hoạt động.
| Khoản mục | Nội dung thuyết minh thường cần |
| Hàng tồn kho | Chi tiết theo loại, và giá trị dự phòng giảm giá nếu có |
| Phải thu khách hàng | Chi tiết, và dự phòng phải thu khó đòi nếu có |
| Tài sản cố định | Nguyên giá, khấu hao lũy kế, giá trị còn lại, biến động trong kỳ |
| Phải trả người bán | Chi tiết |
| Vay và nợ thuê tài chính | Số dư, kỳ hạn, điều kiện |
| Vốn chủ sở hữu | Biến động trong kỳ |
| Doanh thu | Chi tiết theo loại hoạt động |
| Chi phí | Chi tiết theo yếu tố hoặc theo nội dung |
Nguyên tắc chọn mức chi tiết: thuyết minh những khoản mục có giá trị đáng kể hoặc có biến động đáng kể trong kỳ. Khoản mục nhỏ và không biến động thì không cần chi tiết sâu.
Nguyên tắc về số liệu: mọi số trong thuyết minh phải khớp với số trên báo cáo tương ứng. Đây là phép kiểm tra đầu tiên khi soát xét.
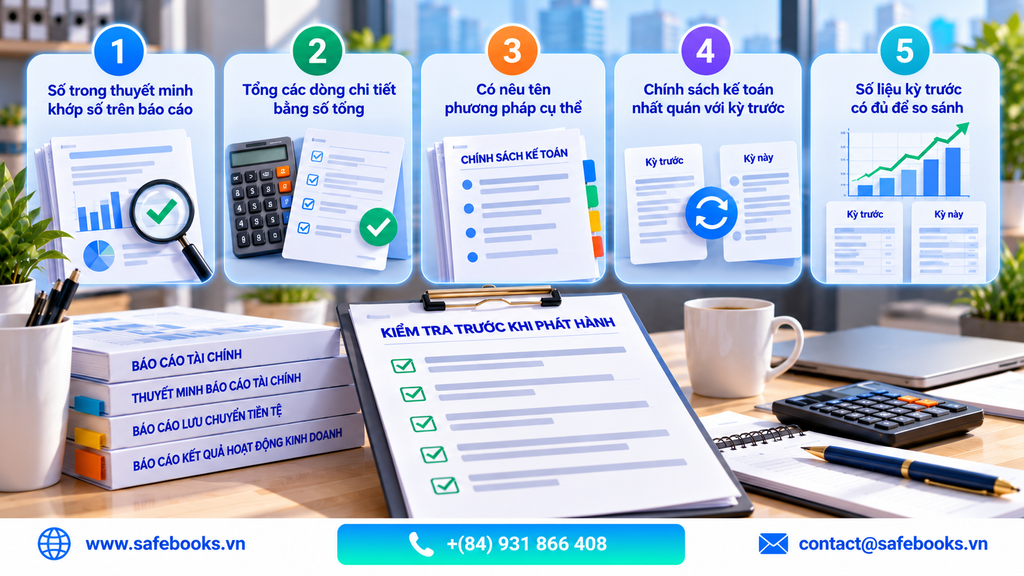
Năm phép kiểm tra trước khi phát hành
| Phép kiểm tra | Cách làm |
| 1. Số trong thuyết minh khớp số trên báo cáo | Đối chiếu từng khoản mục có thuyết minh |
| 2. Tổng các dòng chi tiết bằng số tổng | Ví dụ chi tiết hàng tồn kho theo loại cộng lại phải bằng số trên Báo cáo tình hình tài chính |
| 3. Có nêu tên phương pháp cụ thể | Không có câu “theo quy định” ở phần chính sách kế toán |
| 4. Chính sách kế toán nhất quán với kỳ trước | Nếu đổi thì phải nêu lý do và ảnh hưởng |
| 5. Số liệu kỳ trước có đủ để so sánh | Thuyết minh cần cả số kỳ này và kỳ trước ở các khoản mục tương ứng |
Phép kiểm tra số 2 là phép hay phát hiện lỗi nhất, vì phần chi tiết thường được lập riêng rồi mới ghép vào.
Doanh nghiệp không phát sinh doanh thu
Trường hợp này vẫn phải lập thuyết minh, và có một nội dung nên thêm.
| Việc | Lý do |
| Vẫn lập đủ B09-DNN | Thuyết minh là báo cáo bắt buộc |
| Nêu rõ doanh nghiệp chưa đi vào hoạt động ở phần thông tin chung | Giải thích vì sao có chi phí mà không có doanh thu |
| Vẫn công bố các chính sách kế toán | Chính sách tồn tại từ khi doanh nghiệp thành lập |
Không có thuyết minh giải thích thì báo cáo trông bất thường: có chi phí, có lỗ, không có doanh thu, và không có lời giải thích nào.
Chi tiết xem lập BCTC cho doanh nghiệp không phát sinh doanh thu.
Không nộp hoặc nộp thiếu thuyết minh
| Tình huống | Rủi ro |
| Không nộp thuyết minh | Bộ báo cáo tài chính không đầy đủ |
| Nộp nhưng để trống phần chính sách kế toán | Có thể bị coi là thiếu nội dung cơ bản |
| Nộp nhưng số liệu không khớp báo cáo | Dấu hiệu bộ báo cáo không nhất quán |
Căn cứ xử phạt về báo cáo tài chính là Nghị định 41/2018/NĐ-CP, đã được sửa đổi bởi Nghị định 102/2021 và Nghị định 228/2025.
Một lưu ý về cách đọc mức phạt tại Nghị định 41/2018: theo Điều 6 khoản 2, mức phạt tiền quy định tại nghị định là mức áp dụng đối với tổ chức, cá nhân vi phạm bị phạt bằng một nửa.
Chi tiết xem không nộp thuyết minh báo cáo tài chính bị phạt không.
(người duyệt bài bổ sung mức phạt cụ thể theo văn bản hợp nhất sau Nghị định 228/2025)
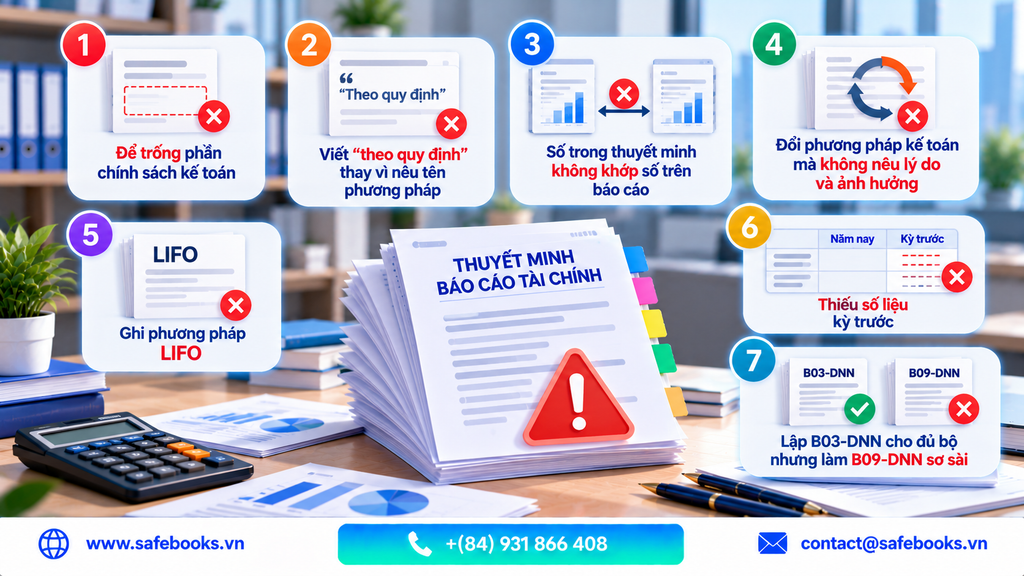
Bảy lỗi thường gặp
| Lỗi | Hậu quả |
| Để trống phần chính sách kế toán | Phần bắt buộc, có thể bị coi là thiếu nội dung cơ bản |
| Viết “theo quy định” thay vì nêu tên phương pháp | Không công bố được thông tin mà thuyết minh tồn tại để công bố |
| Số trong thuyết minh không khớp số trên báo cáo | Bộ báo cáo không nhất quán |
| Đổi phương pháp kế toán mà không nêu lý do và ảnh hưởng | Số liệu hai kỳ không so sánh được |
| Ghi phương pháp LIFO | Phương pháp này không được áp dụng tại Việt Nam |
| Thiếu số liệu kỳ trước | Không so sánh được |
| Lập B03-DNN cho đủ bộ nhưng làm B09-DNN sơ sài | Làm cái không bắt buộc, làm sơ sài cái bắt buộc |
Lỗi thứ hai là lỗi phổ biến nhất và dễ sửa nhất. Chỉ cần thay mỗi câu “theo quy định” bằng tên phương pháp cụ thể đã chọn.
Lập thuyết minh trên Safebooks
Safebooks xử lý:
- Lập bộ báo cáo theo Thông tư 133/2016 gồm B01a-DNN, B01b-DNN, B02-DNN, B03-DNN, B09-DNN, F01-DNN, và theo Thông tư 99/2025 áp dụng từ 01/01/2026
- Tự lấy số liệu cho phần thông tin bổ sung từ sổ kế toán, không nhập lại
- Kiểm tra số trong thuyết minh khớp số trên báo cáo, cảnh báo khi lệch
- Lưu các chính sách kế toán đã chọn, dùng lại cho các kỳ sau để giữ tính nhất quán
- Không cho chọn phương pháp tính giá xuất kho không được phép áp dụng
- Số liệu kỳ trước tự điền để so sánh
- Theo dõi dự phòng giảm giá hàng tồn kho và dự phòng phải thu khó đòi, phục vụ thuyết minh
- Nhắc thời hạn nộp báo cáo tài chính
Xem thêm cách lập báo cáo tài chính theo Thông tư 133.
Câu hỏi thường gặp
Thuyết minh báo cáo tài chính theo Thông tư 133 dùng mẫu nào?
Mẫu B09-DNN.
Thuyết minh có bắt buộc không?
Có. B09-DNN là báo cáo bắt buộc trong bộ báo cáo tài chính theo Thông tư 133/2016. Trong khi đó báo cáo lưu chuyển tiền tệ B03-DNN không bắt buộc.
Thông tư 133 còn hiệu lực không?
Còn. Thông tư 133/2016/TT-BTC chưa bị thay thế. Thông tư 99/2025 thay Thông tư 200/2014 từ 01/01/2026, không thay Thông tư 133.
Thuyết minh gồm những phần nào?
Thông tin chung, kỳ kế toán và đơn vị tiền tệ, chuẩn mực và chế độ kế toán áp dụng, các chính sách kế toán áp dụng, thông tin bổ sung cho các khoản mục, và thông tin khác.
Phần nào của thuyết minh không được để trống?
Thông tin chung, kỳ kế toán và đơn vị tiền tệ, chế độ kế toán áp dụng, và các chính sách kế toán áp dụng. Phần thông tin bổ sung thì tùy khoản mục có phát sinh.
Chính sách kế toán phải nêu những gì?
Nguyên tắc ghi nhận tiền và tương đương tiền, hàng tồn kho kèm phương pháp tính giá xuất kho, tài sản cố định kèm phương pháp và thời gian khấu hao, doanh thu, chi phí, dự phòng, và chuyển đổi ngoại tệ nếu có.
Viết “theo quy định” ở phần chính sách kế toán có được không?
Không nên. Phải nêu tên phương pháp cụ thể đã chọn, vì mục đích của thuyết minh chính là công bố lựa chọn đó.
Phương pháp LIFO có được ghi trong thuyết minh không?
Không. Phương pháp nhập sau xuất trước đã bị loại khỏi chế độ kế toán Việt Nam và không có trong VAS 02.
Doanh nghiệp không phát sinh doanh thu có phải lập thuyết minh không?
Có, và nên nêu rõ doanh nghiệp chưa đi vào hoạt động ở phần thông tin chung để giải thích vì sao có chi phí mà không có doanh thu.
Đổi phương pháp kế toán giữa các kỳ có được không?
Được nhưng phải nêu lý do và ảnh hưởng trong thuyết minh, vì việc đổi làm số liệu hai kỳ không còn so sánh trực tiếp được.
Tổng kết
Bốn điều quyết định:
Phần chính sách kế toán là phần bắt buộc và không được để trống. Đây là lý do thuyết minh tồn tại.
Nêu tên phương pháp cụ thể, không viết “theo quy định”. Đây là lỗi phổ biến nhất và dễ sửa nhất.
Đối chiếu số trong thuyết minh với số trên báo cáo trước khi phát hành. Phép kiểm tra tổng các dòng chi tiết bằng số tổng hay phát hiện lỗi nhất.
B09-DNN bắt buộc, B03-DNN không bắt buộc. Nhiều doanh nghiệp làm ngược thứ tự ưu tiên này.
Nội dung mang tính tham khảo. Khi áp dụng cần đối chiếu Thông tư 133/2016/TT-BTC và Nghị định 41/2018/NĐ-CP cùng các văn bản sửa đổi.
1 Bình luận
Cách làm thuyết minh báo cáo tài chính: bảy bước và ví dụ mẫu - Phần mềm kế toán Safebooks
Tháng 10 1, 2026[…] Cách làm thuyết minh báo cáo tài chính theo Thông tư 133 […]