Thuyết minh báo cáo tài chính là báo cáo bị làm sơ sài nhất trong bộ bốn báo cáo, thường bằng cách copy bản năm trước và đổi số. Từ 01/01/2026 cách làm đó không dùng được nữa, vì chế độ kế toán đã đổi.
Bài viết đi qua bảy bước lập thuyết minh và một ví dụ mẫu viết đầy đủ.
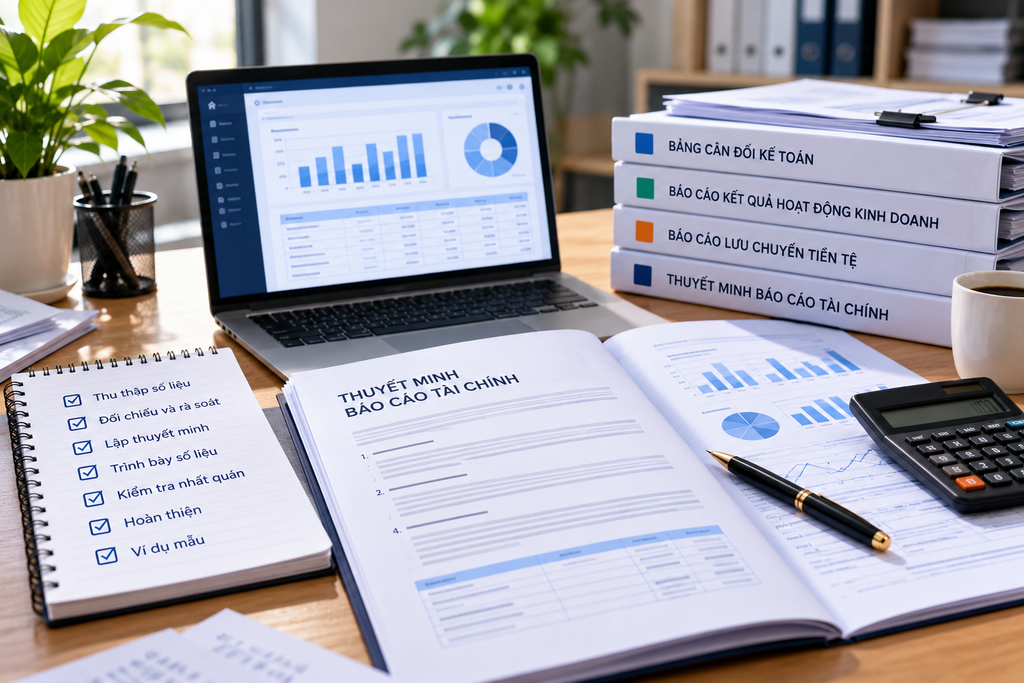
Căn cứ hiện hành
| Văn bản | Áp dụng cho | Hiệu lực |
| Thông tư 99/2025/TT-BTC | Doanh nghiệp áp dụng chế độ kế toán doanh nghiệp | 01/01/2026, thay Thông tư 200/2014 |
| Thông tư 133/2016/TT-BTC | Doanh nghiệp nhỏ và vừa | Không thay đổi |
Hai thay đổi theo Thông tư 99/2025 ảnh hưởng trực tiếp đến thuyết minh:
“Bảng cân đối kế toán” đổi tên thành “Báo cáo tình hình tài chính” và đổi cả kết cấu. Thuyết minh phải dẫn đúng tên và đúng khoản mục của báo cáo mới.
Phương pháp tính giá xuất kho tăng từ ba lên năm, bổ sung phương pháp giá bán lẻ và phương pháp chi phí chuẩn. Nếu doanh nghiệp đổi phương pháp thì phải nêu trong thuyết minh.
Xem thêm điểm khác biểu mẫu báo cáo tài chính Thông tư 99.
Thuyết minh báo cáo tài chính là gì?
Là báo cáo giải thích và bổ sung thông tin cho các số liệu trình bày trên ba báo cáo còn lại: báo cáo tình hình tài chính, báo cáo kết quả hoạt động kinh doanh, và báo cáo lưu chuyển tiền tệ.
Nguyên tắc nền: thuyết minh phải trả lời được câu “vì sao con số này ra như vậy”. Một bảng chi tiết chỉ tách số tổng thành số nhỏ mà không giải thích gì thì chưa đủ.
Bảy bước lập thuyết minh
| Bước | Việc làm | Lưu ý |
| 1 | Hoàn thành ba báo cáo kia trước | Thuyết minh giải thích cho ba báo cáo, nên phải có số cuối cùng mới lập được |
| 2 | Rà soát chính sách kế toán đang áp dụng | Từ 01/01/2026 phải theo Thông tư 99/2025, không copy bản năm trước |
| 3 | Liệt kê khoản mục cần thuyết minh chi tiết | Xem bảng ở mục dưới |
| 4 | Lấy số liệu chi tiết từ sổ kế toán | Không nhập tay, và tổng của chi tiết phải khớp số trên báo cáo |
| 5 | Viết phần diễn giải cho khoản mục biến động lớn | Đây là phần tạo giá trị, không chỉ là bảng số |
| 6 | Bổ sung thông tin không nằm trên bảng | Giao dịch với bên liên quan, nợ tiềm tàng, cam kết, sự kiện sau ngày kết thúc kỳ kế toán |
| 7 | Đối chiếu chéo toàn bộ | Mọi số trong thuyết minh phải khớp với số trên ba báo cáo kia |
Bước 4 và bước 7 là hai bước chặn lỗi phổ biến nhất. Số trong thuyết minh không khớp số trên báo cáo là hành vi thuộc diện bị xử phạt theo Nghị định 41/2018, mục số liệu không thống nhất.
Bước 5 là bước phân biệt thuyết minh làm cho có và thuyết minh làm để dùng. Một khoản mục tăng 80% so với năm trước mà không có một dòng giải thích thì người đọc phải tự đoán.
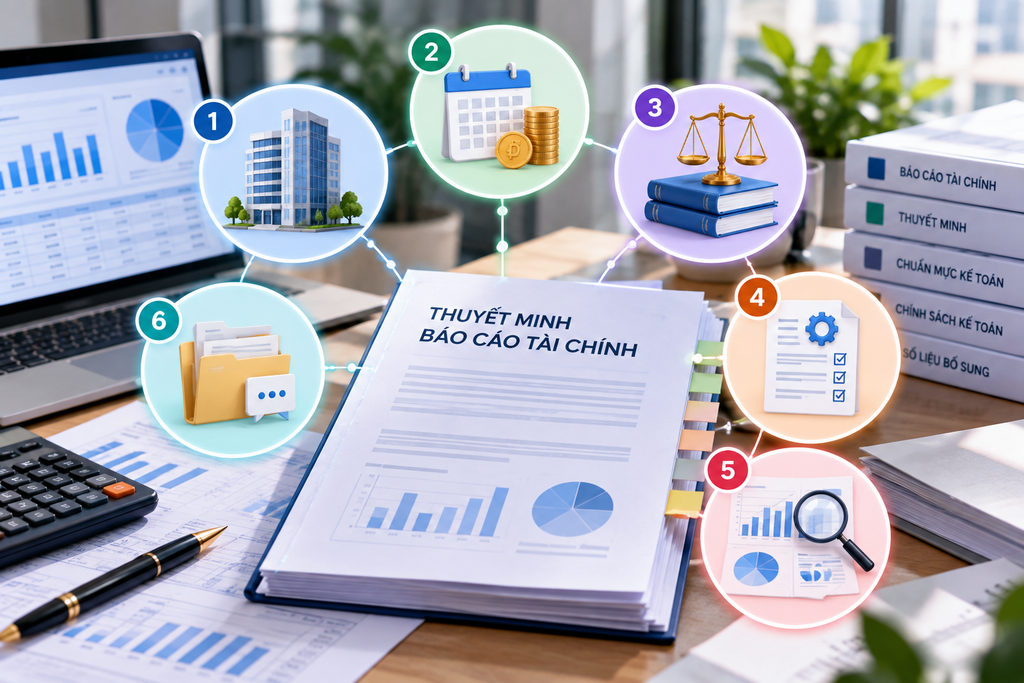
Sáu nhóm nội dung bắt buộc
| Nhóm | Nội dung |
| 1. Đặc điểm hoạt động của doanh nghiệp | Hình thức sở hữu, lĩnh vực và ngành nghề kinh doanh, chu kỳ sản xuất kinh doanh thông thường, cấu trúc doanh nghiệp gồm các đơn vị trực thuộc |
| 2. Kỳ kế toán và đơn vị tiền tệ | Kỳ kế toán năm, đơn vị tiền tệ dùng để ghi sổ kế toán |
| 3. Chuẩn mực và chế độ kế toán áp dụng | Chế độ kế toán đang áp dụng, tuyên bố về việc tuân thủ chuẩn mực và chế độ kế toán |
| 4. Các chính sách kế toán áp dụng | Nguyên tắc ghi nhận doanh thu, phương pháp tính giá xuất kho, phương pháp khấu hao, nguyên tắc chuyển đổi ngoại tệ, nguyên tắc ghi nhận và trích lập dự phòng |
| 5. Thông tin bổ sung cho các khoản mục | Chi tiết từng khoản mục trên ba báo cáo kia |
| 6. Thông tin khác | Giao dịch với bên liên quan, nợ tiềm tàng, cam kết, sự kiện phát sinh sau ngày kết thúc kỳ kế toán |
Nhóm 4 là nhóm bắt buộc phải viết lại cho năm 2026. Chính sách kế toán phải dẫn Thông tư 99/2025, và nếu doanh nghiệp chọn một trong hai phương pháp tính giá xuất kho mới thì phải nêu.
Nhóm 6 là nhóm hay bị bỏ trống nhất và cũng là nhóm kiểm toán viên soi kỹ nhất.
Khoản mục nào cần thuyết minh chi tiết
| Nhóm khoản mục | Cần thuyết minh gì |
| Tiền và tương đương tiền | Tách tiền mặt, tiền gửi, tương đương tiền |
| Phải thu khách hàng | Chi tiết theo đối tượng lớn, tuổi nợ, dự phòng phải thu khó đòi |
| Hàng tồn kho | Chi tiết theo loại, dự phòng giảm giá, hàng thế chấp nếu có |
| Tài sản cố định | Nguyên giá, khấu hao lũy kế, giá trị còn lại, biến động tăng giảm trong kỳ |
| Phải trả người bán | Chi tiết theo đối tượng lớn, khoản quá hạn |
| Vay và nợ thuê tài chính | Chủ nợ, kỳ hạn, lãi suất, tài sản bảo đảm |
| Vốn chủ sở hữu | Biến động trong kỳ, phân phối lợi nhuận |
| Doanh thu | Chi tiết theo loại hoạt động, theo khu vực nếu có |
| Chi phí | Chi tiết theo yếu tố |
Ba khoản mục ưu tiên cao nhất: phải thu khách hàng, hàng tồn kho, và vay nợ. Đây là ba khoản mục người đọc báo cáo quan tâm nhất và cũng là ba khoản mục có nhiều ước tính nhất.
Ví dụ mẫu một mục thuyết minh
Phần này bản cũ không có, và là phần người đọc cần nhất.
Dưới đây là mục thuyết minh hàng tồn kho viết đầy đủ. Đơn vị: triệu đồng.
Hàng tồn kho
| Chỉ tiêu | 31/12/2026 | 31/12/2025 |
| Hàng hóa | 4.200 | 3.500 |
| Nguyên liệu, vật liệu | 1.800 | 1.600 |
| Công cụ, dụng cụ | 120 | 100 |
| Chi phí sản xuất, kinh doanh dở dang | 900 | 750 |
| Thành phẩm | 2.100 | 1.900 |
| Cộng giá gốc hàng tồn kho | 9.120 | 7.850 |
| Dự phòng giảm giá hàng tồn kho | (320) | (150) |
| Giá trị thuần có thể thực hiện được | 8.800 | 7.700 |
Phương pháp tính giá xuất kho: bình quân gia quyền cuối kỳ, áp dụng nhất quán trong kỳ kế toán năm.
Giá gốc hàng tồn kho tăng 1.270 triệu đồng so với cuối năm trước, tương đương 16,2%, chủ yếu do tăng dự trữ hàng hóa phục vụ kế hoạch bán hàng quý I năm sau.
Dự phòng giảm giá hàng tồn kho tăng 170 triệu đồng, do trích lập cho lô hàng nhập năm 2024 chậm luân chuyển, giá thị trường hiện thấp hơn giá gốc.
Không có hàng tồn kho dùng để thế chấp, cầm cố bảo đảm các khoản nợ phải trả tại ngày kết thúc kỳ kế toán.
Kiểm tra số học: 4.200 cộng 1.800 cộng 120 cộng 900 cộng 2.100 bằng 9.120. Trừ 320 bằng 8.800. Năm trước: 3.500 cộng 1.600 cộng 100 cộng 750 cộng 1.900 bằng 7.850, trừ 150 bằng 7.700. Khớp.
Kiểm tra biến động: 9.120 trừ 7.850 bằng 1.270. Chia 7.850 bằng 16,2%. Khớp.
Ba điều ví dụ trên thể hiện
Có bảng số so sánh hai kỳ. Một cột số của kỳ này không cho biết gì.
Có nêu chính sách kế toán áp dụng cho khoản mục đó. Phương pháp tính giá xuất kho là thông tin người đọc cần để so sánh với doanh nghiệp khác.
Có diễn giải biến động lớn và lý do. Đây là phần thuyết minh thực sự làm nhiệm vụ thuyết minh. Bảng số chỉ là điều kiện tối thiểu.
Con số 8.800 triệu phải khớp đúng với dòng hàng tồn kho trên báo cáo tình hình tài chính.
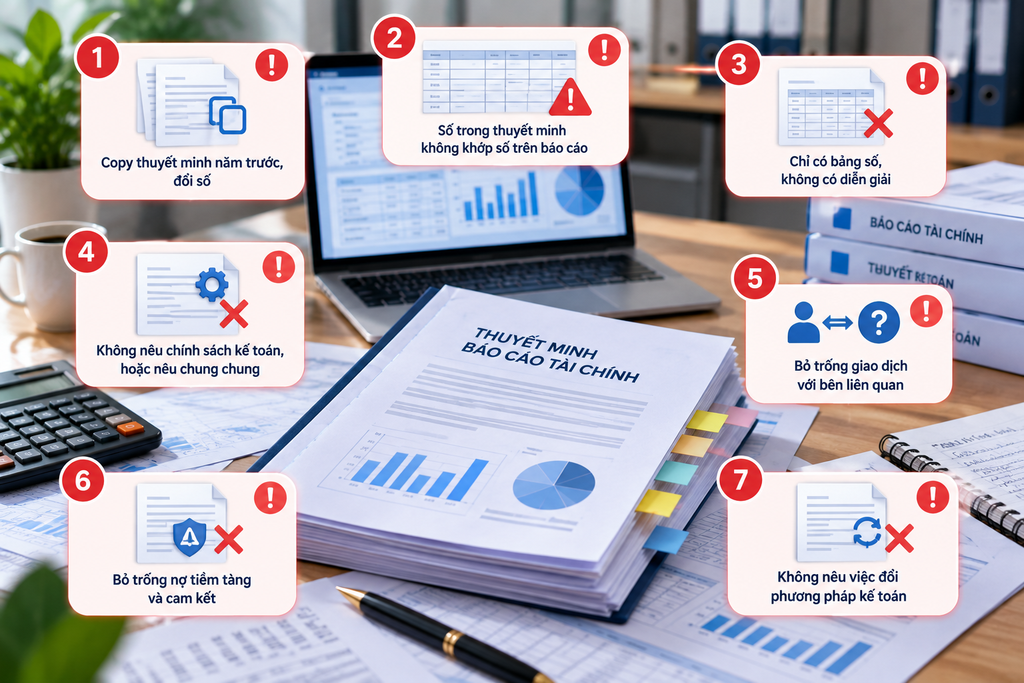
Bảy lỗi thường gặp
| Lỗi | Hậu quả |
| Copy thuyết minh năm trước, đổi số | Từ 2026 chắc chắn sai vì còn dẫn Thông tư 200 |
| Số trong thuyết minh không khớp số trên báo cáo | Hành vi số liệu không thống nhất, thuộc diện bị xử phạt |
| Chỉ có bảng số, không có diễn giải | Thuyết minh không làm nhiệm vụ thuyết minh |
| Không nêu chính sách kế toán, hoặc nêu chung chung | Người đọc không so sánh được với doanh nghiệp khác |
| Bỏ trống giao dịch với bên liên quan | Nội dung kiểm toán viên soi kỹ nhất |
| Bỏ trống nợ tiềm tàng và cam kết | Người đọc không thấy rủi ro chưa ghi nhận trên bảng |
| Không nêu việc đổi phương pháp kế toán | Số liệu các kỳ không so sánh được mà không ai biết lý do |
Lỗi đầu tiên sẽ rất phổ biến trong mùa báo cáo năm 2026. Bản copy từ năm 2025 sẽ dẫn Thông tư 200 và dùng tên “bảng cân đối kế toán”, cả hai đều không còn đúng.
Bảng kiểm tra trước khi nộp
| Việc kiểm tra |
| Chính sách kế toán đã dẫn Thông tư 99/2025 chưa, hay còn dẫn Thông tư 200 |
| Tên các báo cáo đã đúng chưa, “báo cáo tình hình tài chính” thay cho “bảng cân đối kế toán” |
| Tổng của từng bảng chi tiết có khớp số trên báo cáo tương ứng không |
| Các khoản mục biến động trên 20% đã có diễn giải chưa |
| Phần giao dịch với bên liên quan đã điền chưa |
| Phần nợ tiềm tàng và cam kết đã điền chưa |
| Phương pháp tính giá xuất kho đã nêu chưa, và có đổi so với năm trước không |
| Đủ chữ ký người lập, kế toán trưởng, người đại diện theo pháp luật |
Tám việc này mất khoảng một giờ. Mức phạt cho hành vi số liệu không thống nhất là 20 đến 30 triệu đồng với tổ chức theo Nghị định 41/2018.
Xem thêm không nộp thuyết minh báo cáo tài chính bị phạt không.
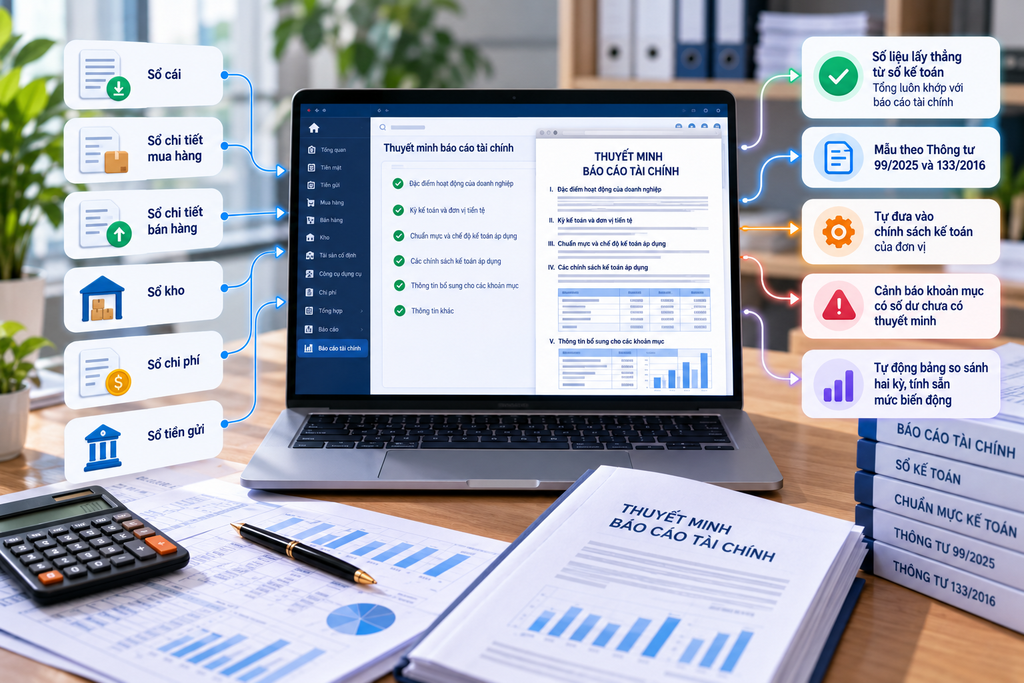
Lập thuyết minh từ sổ kế toán cùng Safebooks
Thuyết minh bị làm sơ sài thường không phải do cố ý mà do nó được lập tách rời, thường bằng file Word riêng, nên mọi số phải nhập tay.
Phần mềm kế toán Safebooks xử lý:
- Thuyết minh sinh từ sổ kế toán, số liệu chi tiết lấy thẳng nên tổng luôn khớp số trên báo cáo
- Mẫu theo Thông tư 99/2025 áp dụng từ 01/01/2026 và Thông tư 133/2016
- Lưu chính sách kế toán của đơn vị, tự đưa vào phần chính sách kế toán
- Cảnh báo khoản mục có số dư mà chưa có thuyết minh tương ứng
- Bảng so sánh hai kỳ tự động, tính sẵn mức biến động
Xem phần mềm lập báo cáo tài chính hoặc dịch vụ lập và soát xét báo cáo tài chính.
Câu hỏi thường gặp
Thuyết minh báo cáo tài chính lập theo thông tư nào?
Doanh nghiệp áp dụng chế độ kế toán doanh nghiệp lập theo Thông tư 99/2025/TT-BTC từ 01/01/2026, thay Thông tư 200/2014. Doanh nghiệp nhỏ và vừa lập theo Thông tư 133/2016, không thay đổi.
Thuyết minh gồm những nội dung gì?
Sáu nhóm: đặc điểm hoạt động của doanh nghiệp, kỳ kế toán và đơn vị tiền tệ, chuẩn mực và chế độ kế toán áp dụng, các chính sách kế toán áp dụng, thông tin bổ sung cho các khoản mục, và thông tin khác.
Lập thuyết minh theo mấy bước?
Bảy bước: hoàn thành ba báo cáo kia, rà soát chính sách kế toán, liệt kê khoản mục cần thuyết minh, lấy số liệu chi tiết từ sổ, viết diễn giải cho khoản mục biến động lớn, bổ sung thông tin ngoài bảng, và đối chiếu chéo toàn bộ.
Một mục thuyết minh cần có gì?
Bảng số so sánh hai kỳ, chính sách kế toán áp dụng cho khoản mục đó, diễn giải biến động lớn kèm lý do, và thông tin đặc biệt như tài sản thế chấp nếu có.
Có được copy thuyết minh năm trước không?
Không nên, và từ năm 2026 thì chắc chắn sai. Bản copy sẽ còn dẫn Thông tư 200 và dùng tên “bảng cân đối kế toán”, cả hai đều không còn đúng.
Số trong thuyết minh không khớp báo cáo thì sao?
Đây là hành vi số liệu không thống nhất, thuộc diện bị xử phạt theo Nghị định 41/2018, mức 20 đến 30 triệu đồng với tổ chức.
Nhóm nội dung nào hay bị bỏ trống nhất?
Giao dịch với bên liên quan, nợ tiềm tàng và cam kết. Đây cũng là nhóm kiểm toán viên soi kỹ nhất.
Tổng kết
Ba điều quyết định:
Viết lại phần chính sách kế toán cho năm 2026. Từ 01/01/2026 áp dụng Thông tư 99/2025, và tên “bảng cân đối kế toán” đã đổi thành “báo cáo tình hình tài chính”.
Mỗi mục thuyết minh cần bảng số hai kỳ cộng diễn giải. Bảng số là điều kiện tối thiểu, diễn giải mới là phần thuyết minh thực sự.
Tổng của bảng chi tiết phải khớp số trên báo cáo. Không khớp là hành vi bị xử phạt 20 đến 30 triệu đồng với tổ chức.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định. Mẫu và mã số chỉ tiêu cần đối chiếu phụ lục Thông tư 99/2025. Cần trao đổi thêm, liên hệ với Safebooks.