Doanh nghiệp không phát sinh doanh thu vẫn phải nộp báo cáo tài chính và tờ khai quyết toán thuế. Không có quy định nào miễn nghĩa vụ này vì chưa hoạt động.
Nhưng có một điều quan trọng hơn mà ít bài viết nói tới: không phát sinh doanh thu không có nghĩa là báo cáo toàn số 0. Doanh nghiệp chưa hoạt động gần như luôn có chi phí, nên gần như luôn có lỗ, và số lỗ đó được chuyển sang các năm sau.
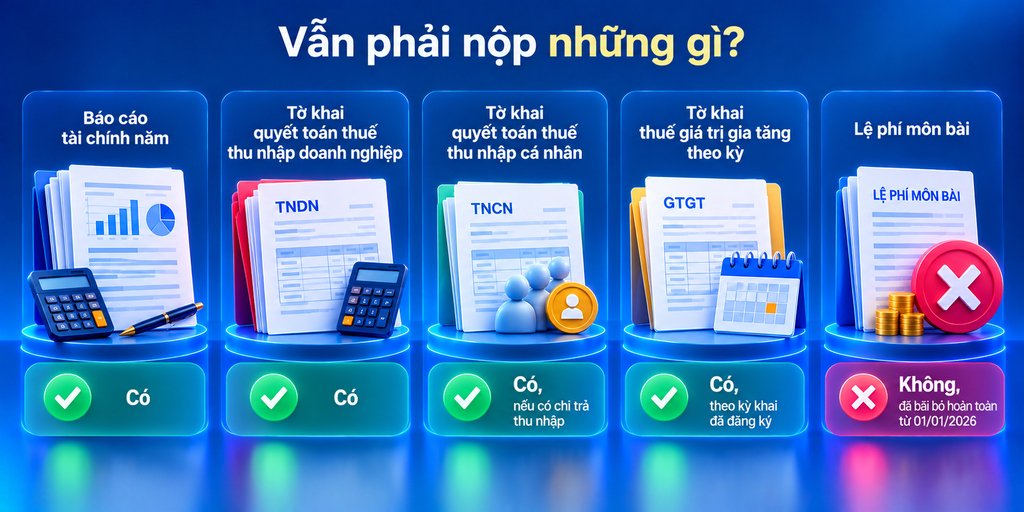
Vẫn phải nộp những gì
| Hồ sơ | Phải nộp? |
| Báo cáo tài chính năm | Có |
| Tờ khai quyết toán thuế thu nhập doanh nghiệp | Có |
| Tờ khai quyết toán thuế thu nhập cá nhân | Có, nếu có chi trả thu nhập |
| Tờ khai thuế giá trị gia tăng theo kỳ | Có, theo kỳ khai đã đăng ký |
| Lệ phí môn bài | Không, đã bãi bỏ hoàn toàn từ 01/01/2026 |
Dòng cuối là tin tốt duy nhất của bảng này. Lệ phí môn bài bị bãi bỏ hoàn toàn từ 01/01/2026 theo Nghị quyết 198/2025 và Nghị định 362/2025. Trước đây đây là khoản doanh nghiệp chưa hoạt động vẫn phải nộp hằng năm.
Hiểu sai phổ biến nhất: “không phát sinh gì thì không phải nộp gì”. Nghĩa vụ nộp báo cáo gắn với việc doanh nghiệp tồn tại, không gắn với việc có hoạt động hay không.
Báo cáo tài chính gồm những gì
Nếu áp dụng Thông tư 99/2025, từ 01/01/2026
| Báo cáo | Lưu ý |
| Báo cáo tình hình tài chính | Tên mới, trước đây là “Bảng cân đối kế toán”, kèm thay đổi về kết cấu |
| Báo cáo kết quả hoạt động | |
| Báo cáo lưu chuyển tiền tệ | |
| Bản thuyết minh báo cáo tài chính |
Nếu áp dụng Thông tư 133/2016, dành cho doanh nghiệp nhỏ và vừa
| Báo cáo | Mẫu | Bắt buộc? |
| Báo cáo tình hình tài chính | B01a-DNN hoặc B01b-DNN | Có |
| Báo cáo kết quả hoạt động kinh doanh | B02-DNN | Có |
| Báo cáo lưu chuyển tiền tệ | B03-DNN | Không bắt buộc |
| Bản thuyết minh báo cáo tài chính | B09-DNN | Có |
| Bảng cân đối tài khoản | F01-DNN |
Thông tư 133/2016 chưa bị thay thế. Doanh nghiệp nhỏ và vừa cần xác định mình áp dụng chế độ nào trước khi chọn mẫu.
Điểm đáng chú ý ở dòng thứ ba: báo cáo lưu chuyển tiền tệ không bắt buộc với doanh nghiệp áp dụng Thông tư 133. Đây là điểm nhiều doanh nghiệp nhỏ không biết và vẫn lập.
(người duyệt bài xác nhận danh mục báo cáo và mẫu biểu theo Thông tư 99/2025 và Thông tư 133/2016 trước khi phát hành)
Không phát sinh doanh thu không có nghĩa là toàn số 0
Đây là phần quan trọng nhất của bài.
Các khoản doanh nghiệp chưa hoạt động vẫn thường có
| Khoản | Vì sao vẫn có |
| Khấu hao tài sản cố định | Tài sản đã mua và đưa vào sử dụng thì vẫn khấu hao, kể cả khi chưa có doanh thu |
| Chi phí tiền lương | Giám đốc, kế toán, dù chỉ một hai người |
| Các khoản bảo hiểm | Đi kèm tiền lương |
| Chi phí thuê văn phòng, mặt bằng | |
| Lãi vay | Nếu có khoản vay |
| Chi phí thành lập, chi phí dịch vụ kế toán, kiểm toán | |
| Chi phí ngân hàng, phí quản lý tài khoản | Khoản nhỏ nhưng vẫn phát sinh |
Hệ quả: doanh thu bằng 0 nhưng chi phí lớn hơn 0, nên kết quả là lỗ, không phải bằng 0.
Báo cáo đúng sẽ trông như thế nào
| Chỉ tiêu | Số liệu ví dụ |
| Doanh thu bán hàng và cung cấp dịch vụ | 0 |
| Giá vốn hàng bán | 0 |
| Chi phí quản lý doanh nghiệp | 420.000.000 |
| Chi phí tài chính, lãi vay | 60.000.000 |
| Lợi nhuận trước thuế | (480.000.000) |
| Thuế thu nhập doanh nghiệp | 0 |
| Lợi nhuận sau thuế | (480.000.000) |
Kiểm tra: 0 trừ 420.000.000 trừ 60.000.000 bằng âm 480.000.000. Khớp.
Thuế thu nhập doanh nghiệp bằng 0 vì lỗ, không phải vì không có doanh thu. Đây là hai lý do khác nhau dẫn tới cùng một con số.
Vì sao lập đúng có lợi cho doanh nghiệp
Số lỗ được chuyển sang các năm sau để trừ vào thu nhập chịu thuế. Thời gian chuyển lỗ liên tục là 5 năm kể từ năm tiếp sau năm phát sinh lỗ.
Nghĩa là 480.000.000 đồng lỗ của năm chưa hoạt động có thể trừ vào lợi nhuận của các năm sau, giảm thuế thu nhập doanh nghiệp phải nộp.
Với thuế suất 20% theo Luật số 67/2025/QH15, giá trị của khoản lỗ này là 480.000.000 nhân 20% bằng 96.000.000 đồng thuế được giảm trong các năm sau, nếu doanh nghiệp có lãi trong thời gian được chuyển lỗ.
Kiểm tra: 480.000.000 nhân 20% bằng 96.000.000. Khớp.
Hệ quả thực tế: nộp báo cáo trắng toàn số 0 trong khi thực tế có chi phí không chỉ là báo cáo sai, mà còn mất quyền chuyển lỗ. Doanh nghiệp tự làm mình thiệt.
(người duyệt bài xác nhận thời gian chuyển lỗ và điều kiện theo Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 và nghị định hướng dẫn)
Khi nào báo cáo thực sự toàn số 0
| Trường hợp | Có thể báo cáo số 0 |
| Doanh nghiệp vừa thành lập cuối năm, chưa phát sinh bất kỳ giao dịch nào, chưa có tài sản, chưa chi trả lương | Có thể |
| Doanh nghiệp đã thành lập một thời gian, có tài khoản ngân hàng, có người phụ trách | Hiếm khi, vì luôn có ít nhất phí ngân hàng hoặc chi phí dịch vụ |
Nguyên tắc tự kiểm tra: nếu doanh nghiệp đã chi bất cứ đồng nào trong năm, báo cáo không nên toàn số 0.
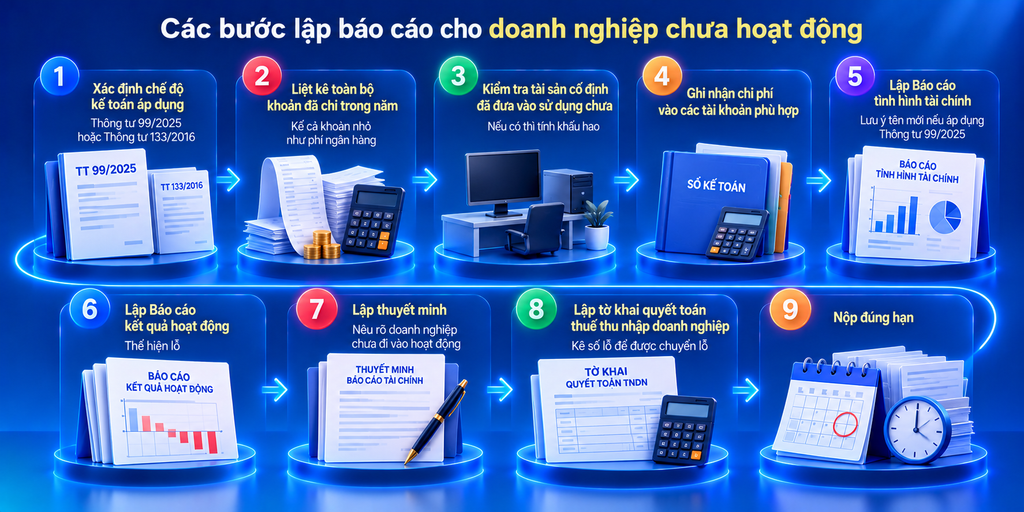
Các bước lập báo cáo cho doanh nghiệp chưa hoạt động
| Bước | Việc làm |
| 1 | Xác định chế độ kế toán áp dụng: Thông tư 99/2025 hoặc Thông tư 133/2016 |
| 2 | Liệt kê toàn bộ khoản đã chi trong năm, kể cả khoản nhỏ như phí ngân hàng |
| 3 | Kiểm tra tài sản cố định đã đưa vào sử dụng chưa, nếu có thì tính khấu hao |
| 4 | Ghi nhận chi phí vào các tài khoản phù hợp |
| 5 | Lập Báo cáo tình hình tài chính, lưu ý tên mới nếu áp dụng Thông tư 99/2025 |
| 6 | Lập Báo cáo kết quả hoạt động, thể hiện lỗ |
| 7 | Lập thuyết minh, nêu rõ doanh nghiệp chưa đi vào hoạt động |
| 8 | Lập tờ khai quyết toán thuế thu nhập doanh nghiệp, kê số lỗ để được chuyển lỗ |
| 9 | Nộp đúng hạn |
Bước 7 là bước hay bị bỏ và có giá trị cao. Thuyết minh nêu rõ doanh nghiệp chưa đi vào hoạt động giải thích vì sao có chi phí mà không có doanh thu. Không có thuyết minh thì báo cáo trông bất thường.
Bước 8 là bước quyết định về tiền. Số lỗ phải được kê trên tờ khai quyết toán để làm căn cứ chuyển lỗ về sau.
Mức phạt nếu nộp chậm hoặc không nộp
Phần này bản cũ không có.
| Nhóm nghĩa vụ | Căn cứ xử phạt |
| Nộp chậm hoặc không nộp báo cáo tài chính | Nghị định 41/2018/NĐ-CP về xử phạt trong lĩnh vực kế toán, kiểm toán độc lập, đã sửa bởi NĐ 102/2021 và NĐ 228/2025 |
| Nộp chậm hoặc không nộp tờ khai thuế | Nghị định 125/2020/NĐ-CP, đã sửa bởi NĐ 102/2021, NĐ 310/2025, NĐ 291/2026 |
Một lưu ý quan trọng về cách đọc mức phạt tại Nghị định 41/2018: theo Điều 6 khoản 2, mức phạt tiền quy định tại nghị định là mức áp dụng đối với tổ chức, cá nhân vi phạm bị phạt bằng một nửa.
Điểm cần nhấn mạnh: doanh nghiệp không phát sinh doanh thu vẫn bị xử phạt nếu không nộp báo cáo. Việc không có doanh thu không phải là lý do giảm nhẹ hay miễn trừ.
(người duyệt bài bổ sung mức phạt cụ thể cho hành vi nộp chậm và không nộp báo cáo tài chính theo văn bản hợp nhất sau NĐ 228/2025, và mức phạt nộp chậm tờ khai theo văn bản hợp nhất sau NĐ 291/2026)
Nếu đã bỏ không nộp của các năm trước
| Việc | Nội dung |
| 1 | Lập báo cáo tài chính và tờ khai quyết toán cho các năm còn thiếu |
| 2 | Nộp bổ sung |
| 3 | Kê số lỗ của từng năm, để bảo toàn quyền chuyển lỗ trong thời gian còn lại |
| 4 | Chấp nhận mức phạt về nộp chậm |
Điểm đáng làm: thời gian chuyển lỗ là 5 năm kể từ năm tiếp sau năm phát sinh lỗ. Nếu bỏ không kê, phần lỗ của những năm quá xa sẽ hết thời hạn và mất hẳn.
Về khả năng được miễn hoặc giảm nhẹ xử phạt: cần đối chiếu quy định về các trường hợp không xử phạt và tình tiết giảm nhẹ tại văn bản hiện hành, và nên tham vấn tư vấn cụ thể.
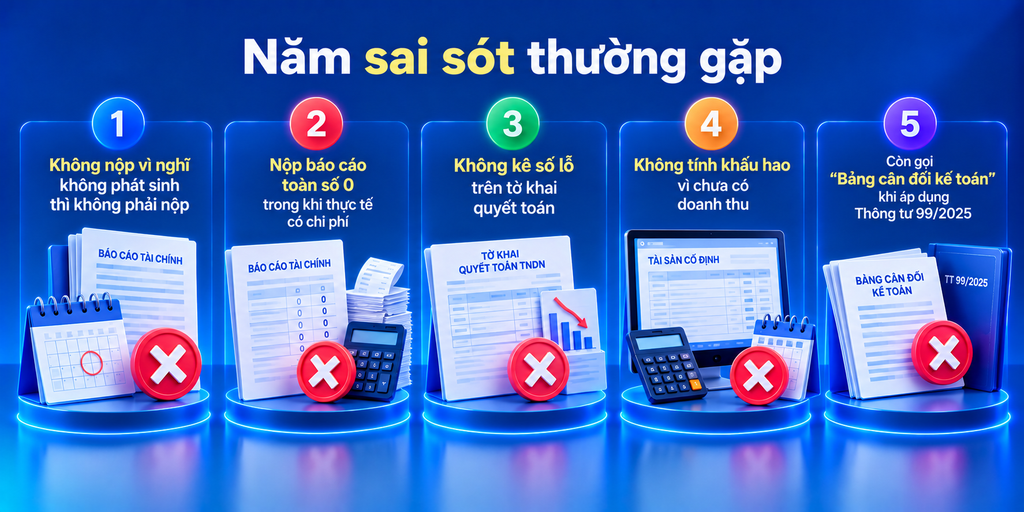
Năm sai sót thường gặp
| Sai sót | Hậu quả |
| Không nộp vì nghĩ không phát sinh thì không phải nộp | Bị xử phạt, và mất quyền chuyển lỗ |
| Nộp báo cáo toàn số 0 trong khi thực tế có chi phí | Báo cáo sai, và tự mất quyền chuyển lỗ |
| Không kê số lỗ trên tờ khai quyết toán | Không có căn cứ chuyển lỗ về sau |
| Không tính khấu hao vì chưa có doanh thu | Khấu hao vẫn phải tính khi tài sản đã đưa vào sử dụng |
| Còn gọi “Bảng cân đối kế toán” khi áp dụng Thông tư 99/2025 | Tên đã đổi thành “Báo cáo tình hình tài chính” từ 01/01/2026 |
Sai sót thứ hai là sai sót gây thiệt hại kép: vừa là báo cáo sai, vừa tự bỏ một khoản có giá trị thật. Trong ví dụ của bài, khoản đó tương đương 96.000.000 đồng thuế được giảm về sau.
Lập báo cáo tài chính trên Safebooks
Safebooks xử lý:
- Lập báo cáo tài chính theo Thông tư 99/2025 áp dụng từ 01/01/2026 và Thông tư 133/2016, đúng tên và kết cấu của từng chế độ
- Mẫu B01a-DNN, B01b-DNN, B02-DNN, B03-DNN, B09-DNN, F01-DNN cho doanh nghiệp áp dụng Thông tư 133
- Tự tính khấu hao tài sản cố định, không bỏ sót khi doanh nghiệp chưa có doanh thu
- Tổng hợp đầy đủ các khoản chi nhỏ như phí ngân hàng, để báo cáo không bị trắng sai
- Theo dõi số lỗ lũy kế và thời hạn chuyển lỗ còn lại theo từng năm
- Hỗ trợ lập thuyết minh, gồm nội dung nêu doanh nghiệp chưa đi vào hoạt động
- Nhắc thời hạn nộp báo cáo tài chính và tờ khai quyết toán
Xem thêm cách làm thuyết minh báo cáo tài chính và cách lập báo cáo tài chính theo Thông tư 133.
Câu hỏi thường gặp
Doanh nghiệp không phát sinh doanh thu có phải nộp báo cáo tài chính không?
Có. Phải nộp báo cáo tài chính và tờ khai quyết toán thuế. Không có quy định miễn nghĩa vụ này vì chưa hoạt động.
Không phát sinh doanh thu thì báo cáo có phải toàn số 0 không?
Không. Doanh nghiệp chưa hoạt động thường vẫn có khấu hao, lương, lãi vay, chi phí thuê văn phòng và phí ngân hàng. Nghĩa là có chi phí, nên kết quả là lỗ, không phải bằng 0.
Nộp báo cáo trắng toàn số 0 có sao không?
Nếu thực tế có chi phí thì báo cáo sai, và doanh nghiệp tự mất quyền chuyển lỗ sang các năm sau.
Số lỗ có được chuyển sang năm sau không?
Có. Thời gian chuyển lỗ liên tục là 5 năm kể từ năm tiếp sau năm phát sinh lỗ. Phải kê số lỗ trên tờ khai quyết toán để làm căn cứ.
Doanh nghiệp chưa hoạt động có phải nộp lệ phí môn bài không?
Không. Lệ phí môn bài bãi bỏ hoàn toàn từ 01/01/2026 theo Nghị quyết 198/2025 và Nghị định 362/2025.
Chưa có doanh thu thì có phải tính khấu hao không?
Có, nếu tài sản cố định đã được đưa vào sử dụng.
Báo cáo tài chính gồm những gì theo Thông tư 133?
Báo cáo tình hình tài chính mẫu B01a-DNN hoặc B01b-DNN, báo cáo kết quả hoạt động kinh doanh B02-DNN, bản thuyết minh B09-DNN, và bảng cân đối tài khoản F01-DNN. Báo cáo lưu chuyển tiền tệ B03-DNN không bắt buộc.
Bảng cân đối kế toán có còn tên đó không?
Theo Thông tư 99/2025 áp dụng từ 01/01/2026, tên đổi thành “Báo cáo tình hình tài chính”, kèm thay đổi về kết cấu. Doanh nghiệp áp dụng Thông tư 133/2016 đã dùng tên này từ 2016.
Đã bỏ không nộp của các năm trước thì làm gì?
Lập và nộp bổ sung cho các năm còn thiếu, kê số lỗ của từng năm để bảo toàn quyền chuyển lỗ trong thời gian còn lại, và chấp nhận mức phạt về nộp chậm.
Tổng kết
Bốn điều quyết định:
Vẫn phải nộp báo cáo tài chính và tờ khai quyết toán. Không có doanh thu không phải là lý do miễn trừ, và cũng không phải tình tiết giảm nhẹ khi bị xử phạt.
Báo cáo không nên toàn số 0 nếu đã chi bất cứ đồng nào trong năm. Nguyên tắc tự kiểm tra đơn giản là vậy.
Kê số lỗ trên tờ khai quyết toán. Đây là căn cứ để chuyển lỗ trong 5 năm, và trong ví dụ của bài giá trị tương đương 96 triệu đồng thuế được giảm về sau.
Nếu áp dụng Thông tư 99/2025, dùng tên “Báo cáo tình hình tài chính”. Tên “Bảng cân đối kế toán” đã đổi từ 01/01/2026.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định. Khi áp dụng cần đối chiếu Thông tư 99/2025/TT-BTC hoặc Thông tư 133/2016/TT-BTC, Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, Nghị định 41/2018/NĐ-CP và Nghị định 125/2020/NĐ-CP cùng các văn bản sửa đổi.
2 Bình luận
Báo cáo kế toán: ba nhóm báo cáo, ai dùng, và năm số cần đọc trước - Phần mềm kế toán Safebooks
Tháng 10 17, 2026[…] Chi tiết xem lập báo cáo tài chính cho doanh nghiệp không phát sinh doanh thu. […]
Hướng dẫn làm thuyết minh báo cáo tài chính theo Thông tư 133 (B09-DNN) - Phần mềm kế toán Safebooks
Tháng 10 17, 2026[…] Chi tiết xem lập BCTC cho doanh nghiệp không phát sinh doanh thu. […]