Làm sai báo cáo tài chính thì được nộp lại. Nhưng mốc quyết định là nộp lại trước khi cơ quan thuế ra quyết định kiểm tra, và khoảng cách giữa tự phát hiện và bị phát hiện rất lớn về tiền.
Bài viết đi qua quy trình nộp lại, ba mức độ sai, và ví dụ tính tổng thiệt hại.
Làm sai báo cáo tài chính có được nộp lại không?
Được. Doanh nghiệp phát hiện báo cáo tài chính đã nộp có sai sót thì được lập lại và nộp lại bản đã điều chỉnh.
Mốc quyết định là thời điểm nộp lại:
| Thời điểm | Hướng xử lý |
| Tự phát hiện và nộp lại trước khi cơ quan thuế ra quyết định kiểm tra, thanh tra | Được điều chỉnh. Nếu phát sinh thêm thuế thì nộp thuế và tiền chậm nộp. Việc chủ động khắc phục được xem xét khi xử lý |
| Bị cơ quan thuế phát hiện qua kiểm tra, thanh tra | Bị xử lý theo hướng vi phạm, mức nặng hơn |
Khoảng cách giữa hai tình huống này là lý do nên nộp lại ngay khi phát hiện, không chờ đến lúc bị hỏi.
Lưu ý về căn cứ: thủ tục và thời hạn khai bổ sung hồ sơ khai thuế cần đối chiếu Luật Quản lý thuế 108/2025/QH15 và văn bản hướng dẫn hiện hành. Thông tư 156/2013/TT-BTC đã hết hiệu lực.
Quy trình nộp lại
| Bước | Việc làm | Lưu ý |
| 1 | Xác định sai ở đâu và ảnh hưởng đến khoản mục nào | Sai một khoản mục thường kéo theo các khoản mục liên quan |
| 2 | Xác định có ảnh hưởng đến số thuế phải nộp không | Đây là câu quyết định mức độ phức tạp của việc xử lý |
| 3 | Lập lại báo cáo tài chính đã điều chỉnh | Điều chỉnh đủ cả bốn báo cáo thành phần, gồm thuyết minh |
| 4 | Nêu rõ nội dung điều chỉnh trong thuyết minh | Đây là bước hay bị bỏ, và là bước chứng minh việc điều chỉnh có căn cứ |
| 5 | Nộp lại cho các cơ quan đã nhận bản cũ | Cơ quan thuế, cơ quan đăng ký kinh doanh, cơ quan thống kê tùy trường hợp |
| 6 | Nếu phát sinh thêm thuế: khai bổ sung, nộp thuế và tiền chậm nộp | Hai việc riêng biệt, làm cùng lúc |
| 7 | Điều chỉnh sổ kế toán tương ứng | Bằng bút toán điều chỉnh có lưu vết, không sửa đè lên số cũ |
Bước 2 là bước phân nhánh. Sai mà không ảnh hưởng số thuế thì chỉ cần nộp lại báo cáo. Sai mà ảnh hưởng số thuế thì phải làm thêm bước 6, và đây là nơi phát sinh phần lớn chi phí.
Bước 7 hay bị làm sai cách. Không sửa trực tiếp số liệu kỳ đã khóa sổ, mà phải điều chỉnh bằng bút toán mới có người duyệt. Sổ kế toán sửa đè không lưu vết là sổ không chứng minh được tính toàn vẹn.
Xem thêm nộp lại báo cáo tài chính.
Ba mức độ sai và hậu quả tương ứng
Đây là phần quan trọng nhất và bản cũ không có.
| Mức độ | Dấu hiệu | Hậu quả |
| Sai sót không cố ý | Nhầm lẫn, hiểu sai quy định, lỗi nhập liệu. Xảy ra một lần, không theo hướng nhất định | Điều chỉnh và nộp lại. Có thể bị xử phạt hành chính theo mức độ |
| Khai man, giả mạo số liệu | Cố ý, lặp lại có hệ thống, và luôn theo hướng làm đẹp kết quả | Nghị định 41/2018 Điều 11 khoản 4, mức cao nhất trong nhóm |
| Gây thiệt hại từ 100 triệu đồng | Thiệt hại xác định được bằng tiền | Có thể bị truy cứu trách nhiệm hình sự theo Điều 221 Bộ luật Hình sự |
Ranh giới giữa mức 1 và mức 2 nằm ở ý chí, và ý chí chứng minh qua hành vi. Một bút toán ghi sai một lần là sai sót. Cùng bút toán đó lặp lại qua nhiều kỳ và luôn theo hướng làm tăng lợi nhuận thì khó gọi là nhầm.
Về ngưỡng hình sự: Điều 221 Bộ luật Hình sự về tội vi phạm quy định về kế toán gây hậu quả nghiêm trọng có ngưỡng 100 triệu đồng thiệt hại, thấp hơn nhiều so với hình dung thông thường. Người chịu trách nhiệm gồm cả kế toán trưởng và người đại diện theo pháp luật, vì cả hai ký trên báo cáo tài chính.
Mức phạt về báo cáo tài chính
Theo Nghị định 41/2018/NĐ-CP, Điều 11 về lập và trình bày báo cáo tài chính.
Các mức dưới đây áp dụng cho tổ chức. Cá nhân chịu mức bằng một nửa.
| Hành vi | Tổ chức | Cá nhân |
| Lập không đầy đủ nội dung hoặc không đúng biểu mẫu; thiếu chữ ký người lập, kế toán trưởng, người đại diện theo pháp luật | 5 đến 10 triệu | 2,5 đến 5 triệu |
| Lập thiếu báo cáo thành phần; dùng mẫu không được chấp thuận | 10 đến 20 triệu | 5 đến 10 triệu |
| Không lập báo cáo tài chính; số liệu không khớp sổ kế toán và chứng từ; lập không đúng chuẩn mực và chế độ kế toán | 20 đến 30 triệu | 10 đến 15 triệu |
| Giả mạo báo cáo tài chính, khai man số liệu, thỏa thuận hoặc ép buộc người khác cung cấp số liệu sai sự thật | 40 đến 50 triệu | 20 đến 25 triệu |
Hành vi thường gặp nhất là dòng thứ ba: số liệu trên báo cáo không khớp sổ kế toán. Đây chính là trường hợp “làm sai báo cáo tài chính” theo nghĩa thông thường, mức 20 đến 30 triệu đồng với tổ chức.
Cần đối chiếu bản hợp nhất: Nghị định 41/2018 đã được sửa bởi Nghị định 102/2021 và Nghị định 228/2025, trong đó Nghị định 228/2025 sửa Điều 6 khoản 2 là điều quy định mức phạt áp cho tổ chức hay cá nhân.
Ví dụ tính tổng thiệt hại
Phần này bản cũ không có, và là phần cho thấy con số thật.
Giả định: báo cáo tài chính năm ghi sai làm thiếu 80 triệu đồng thuế thu nhập doanh nghiệp. Doanh nghiệp tự phát hiện sau 300 ngày kể từ hạn nộp thuế và chủ động khai bổ sung.
| Khoản phải nộp | Cách tính | Số tiền |
| Truy thu thuế thu nhập doanh nghiệp | Số thuế khai thiếu | 80.000.000 |
| Tiền chậm nộp, 0,03% một ngày | 80.000.000 nhân 0,03% nhân 300 ngày | 7.200.000 |
| Phạt về hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp | Không bị phạt trong trường hợp này, xem lưu ý dưới | 0 |
| Phạt về báo cáo tài chính, số liệu không khớp sổ kế toán | Theo Nghị định 41/2018 Điều 11 | 20 đến 30 triệu |
| Tổng cộng | 107 đến 117 triệu |
Kiểm tra: 80.000.000 nhân 0,03% bằng 24.000 đồng một ngày. Nhân 300 ngày bằng 7.200.000. Hai khoản đầu cộng lại 87.200.000, cộng thêm 20 đến 30 triệu ra 107,2 đến 117,2 triệu.
Cách đọc: khoản thuế khai thiếu là 80 triệu, nhưng tổng phải nộp là 107 đến 117 triệu, tức cao hơn 34% đến 47% so với số thuế gốc.
Điểm quan trọng nhất về mức phạt 20%: thông thường hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp bị phạt 20% số tiền thuế khai thiếu. Nhưng theo Nghị định 310/2025/NĐ-CP sửa Nghị định 125/2020, không xử phạt vi phạm hành chính về thuế đối với trường hợp người nộp thuế đã khai bổ sung hồ sơ khai thuế và tự giác nộp đủ số tiền thuế phải nộp trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế.
Ví dụ trên là trường hợp doanh nghiệp tự phát hiện và chủ động khai bổ sung, nên thuộc diện không bị phạt khoản này.
Nếu bị cơ quan thuế phát hiện qua kiểm tra thì phải cộng thêm 20% của 80.000.000, tức 16.000.000 đồng, và tổng lên 123 đến 133 triệu.
Đây là khoảng cách cụ thể giữa tự phát hiện và bị phát hiện. Xem thêm bài mức phạt khi khai sai dẫn đến thiếu số tiền thuế phải nộp.
Một khoản không hiện trong bảng: tiền chậm nộp là chi phí không được trừ khi tính thuế thu nhập doanh nghiệp. Cần theo dõi riêng để loại ra khi quyết toán.
Năm nguyên nhân làm sai báo cáo tài chính
| Nguyên nhân | Cách phòng |
| Số liệu trên báo cáo nhập tay, không lấy từ sổ kế toán | Báo cáo phải sinh từ sổ, không dựng bằng bảng tính riêng |
| Bỏ sót bút toán kết chuyển cuối kỳ | Kiểm tra tài khoản 911 có số dư bằng không sau khi khóa sổ |
| Không đối chiếu sổ chi tiết với sổ tổng hợp | Đối chiếu công nợ và tồn kho trước khi khóa sổ |
| Lấy lợi nhuận kế toán làm thu nhập tính thuế | Tách theo dõi các khoản chi phí không được trừ |
| Copy mẫu báo cáo năm trước | Từ 01/01/2026 mẫu đã đổi theo Thông tư 99/2025 |
Nguyên nhân thứ năm sẽ rất phổ biến trong năm 2026. Thông tư 99/2025 thay Thông tư 200/2014, trong đó “Bảng cân đối kế toán” đổi tên thành “Báo cáo tình hình tài chính” và đổi cả kết cấu. Bản copy từ năm trước sẽ sai cả tên lẫn kết cấu.
Xem thêm điểm khác biểu mẫu báo cáo tài chính Thông tư 99.
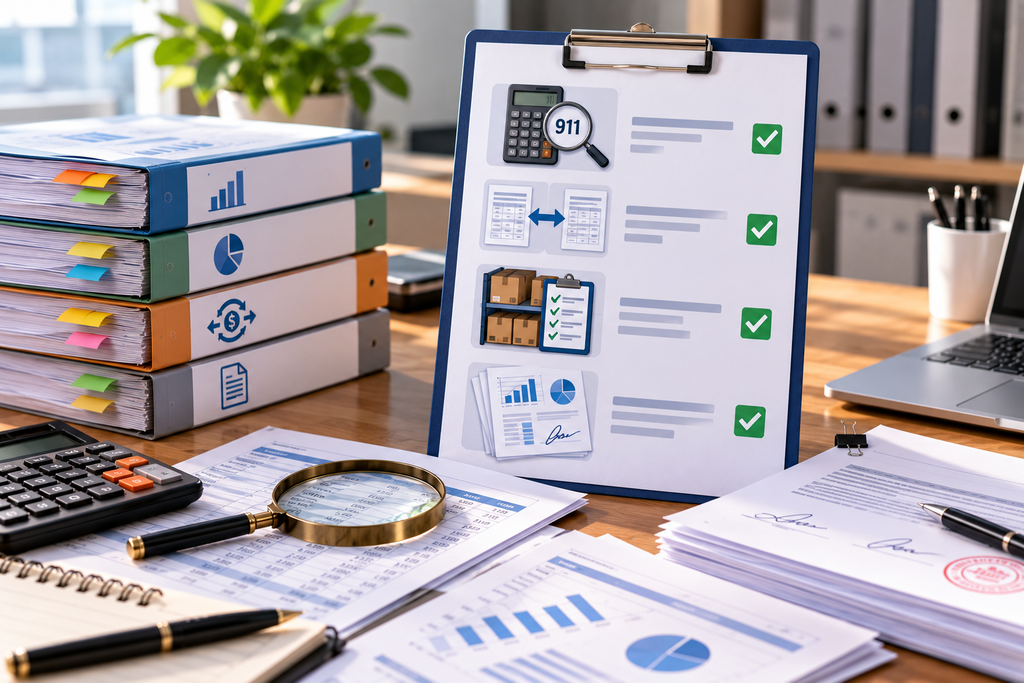
Bốn việc nên làm trước khi nộp báo cáo
| Việc | Chặn được lỗi nào |
| Kiểm tra tài khoản 911 có số dư bằng không | Bỏ sót bút toán kết chuyển |
| Đối chiếu số dư công nợ chi tiết với sổ tổng hợp | Số liệu không khớp sổ |
| Đối chiếu tồn kho sổ sách với kết quả kiểm kê | Số liệu không khớp thực tế |
| Kiểm tra đủ bốn báo cáo thành phần và đủ chữ ký | Lập thiếu báo cáo, thiếu chữ ký, hai lỗi bị phạt 5 đến 20 triệu |
Bốn việc này mất vài giờ, so với mức phạt thấp nhất là 5 triệu đồng và cao nhất là 50 triệu đồng.
Lập báo cáo tài chính đúng ngay từ đầu cùng Safebooks
Phần lớn lỗi báo cáo tài chính đến từ việc báo cáo được dựng tách rời khỏi sổ kế toán.
Phần mềm kế toán Safebooks xử lý:
- Báo cáo tài chính sinh thẳng từ sổ kế toán, không nhập tay nên không lệch với sổ
- Cảnh báo khi tài khoản 911 còn số dư sau khi kết chuyển
- Đối chiếu tự động sổ chi tiết với sổ tổng hợp, cảnh báo khi lệch
- Kiểm tra đủ bốn báo cáo thành phần trước khi kết xuất
- Mẫu theo Thông tư 99/2025 áp dụng từ 01/01/2026 và Thông tư 133/2016
- Điều chỉnh sau khóa sổ bằng bút toán có lưu vết, không sửa đè số cũ
- Theo dõi riêng các khoản chi phí không được trừ, gồm tiền chậm nộp
Xem phần mềm lập báo cáo tài chính hoặc dịch vụ lập và soát xét báo cáo tài chính.
Câu hỏi thường gặp
Làm sai báo cáo tài chính có được nộp lại không?
Được. Doanh nghiệp lập lại báo cáo đã điều chỉnh và nộp lại. Mốc quyết định là nộp lại trước khi cơ quan thuế ra quyết định kiểm tra hoặc thanh tra.
Làm sai báo cáo tài chính bị phạt bao nhiêu?
Trường hợp phổ biến nhất là số liệu trên báo cáo không khớp sổ kế toán, mức 20 đến 30 triệu đồng với tổ chức theo Nghị định 41/2018. Giả mạo hoặc khai man số liệu là 40 đến 50 triệu đồng.
Nộp lại báo cáo tài chính cần làm gì?
Xác định sai ở đâu, xác định có ảnh hưởng số thuế không, lập lại đủ bốn báo cáo thành phần, nêu rõ nội dung điều chỉnh trong thuyết minh, nộp lại cho các cơ quan đã nhận bản cũ, khai bổ sung và nộp thuế cùng tiền chậm nộp nếu phát sinh, và điều chỉnh sổ kế toán bằng bút toán có lưu vết.
Sai làm thiếu thuế thì phải nộp những khoản gì?
Truy thu thuế, tiền chậm nộp, phạt về báo cáo tài chính, và phạt 20% về hành vi khai sai nếu bị cơ quan thuế phát hiện. Nếu tự giác khai bổ sung và nộp đủ thuế trước khi cơ quan thuế công bố quyết định kiểm tra thì theo Nghị định 310/2025 không bị phạt khoản 20% này.
Tiền chậm nộp tính thế nào?
0,03% một ngày trên số tiền thuế chậm nộp, tính từ ngày hết hạn nộp thuế. Khoản này là chi phí không được trừ khi tính thuế thu nhập doanh nghiệp.
Khi nào làm sai báo cáo tài chính bị truy cứu trách nhiệm hình sự?
Khi gây thiệt hại từ 100 triệu đồng, có thể bị xử lý theo Điều 221 Bộ luật Hình sự về tội vi phạm quy định về kế toán gây hậu quả nghiêm trọng.
Ai chịu trách nhiệm khi báo cáo tài chính sai?
Kế toán trưởng và người đại diện theo pháp luật, vì cả hai ký trên báo cáo tài chính.
Tổng kết
Ba điều quyết định:
Nộp lại trước khi bị kiểm tra. Khoảng cách giữa tự phát hiện và bị phát hiện rất lớn về cách xử lý.
Tự phát hiện thì không bị phạt 20%. Theo Nghị định 310/2025, không xử phạt hành vi khai sai nếu đã khai bổ sung và tự nộp đủ thuế trước khi cơ quan thuế công bố quyết định kiểm tra. Trong ví dụ ở bài, tự giác thì tổng 107 đến 117 triệu, bị phát hiện thì 123 đến 133 triệu.
Bốn việc kiểm tra trước khi nộp mất vài giờ. Kiểm tra số dư 911, đối chiếu công nợ, đối chiếu tồn kho, kiểm tra đủ bốn báo cáo và đủ chữ ký.
Nội dung mang tính tham khảo. Nghị định 41/2018 đã qua hai lần sửa đổi, và thủ tục khai bổ sung cần đối chiếu Luật Quản lý thuế 108/2025 cùng văn bản hướng dẫn hiện hành. Cần trao đổi thêm, liên hệ với Safebooks.
2 Bình luận
Không nộp thuyết minh báo cáo tài chính bị phạt bao nhiêu? - Phần mềm kế toán Safebooks
Tháng 10 1, 2026[…] Làm sai báo cáo tài chính có bị phạt và có phải nộp lại […]
Thời hạn thanh tra, kiểm tra thuế và việc cần làm ngay khi nhận thông báo - Phần mềm kế toán Safebooks
Tháng 10 2, 2026[…] Làm sai báo cáo tài chính có bị phạt và có phải nộp lại […]