Định khoản là kỹ năng cơ bản nhất của kế toán, và năm 2026 là năm kỹ năng đó cần được cập nhật: Thông tư 99/2025/TT-BTC thay Thông tư 200/2014 từ 01/01/2026, và một số tài khoản quen dùng đã không còn tồn tại.
Bài viết đi qua nguyên tắc, ví dụ có kiểm tra cân đối, và danh sách tài khoản đã bị bỏ.
Định khoản kế toán là gì?
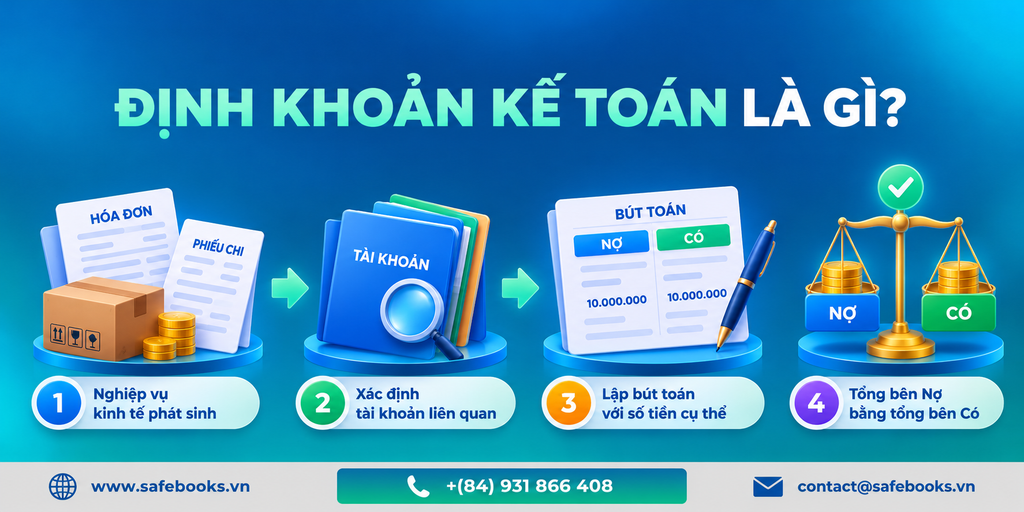
Là việc xác định một nghiệp vụ kinh tế được ghi vào tài khoản nào, bên Nợ hay bên Có, với số tiền bao nhiêu.
Mỗi lần định khoản tạo ra một bút toán, và mỗi bút toán phải có tổng bên Nợ bằng tổng bên Có.
Nguyên tắc ghi Nợ và ghi Có
| Loại tài khoản | Tăng thì ghi | Giảm thì ghi |
| Tài sản | Nợ | Có |
| Nợ phải trả | Có | Nợ |
| Vốn chủ sở hữu | Có | Nợ |
| Doanh thu, thu nhập | Có | Nợ |
| Chi phí | Nợ | Có |
Cách nhớ gọn: tài sản và chi phí tăng thì ghi Nợ. Ba loại còn lại tăng thì ghi Có.
Lý do đằng sau: tài sản và chi phí nằm cùng một bên của đẳng thức kế toán, ba loại còn lại nằm bên kia.
Quy trình định khoản theo năm bước
| Bước | Việc làm | Câu hỏi tự đặt |
| 1 | Đọc và hiểu nghiệp vụ | Việc gì đã xảy ra |
| 2 | Xác định các đối tượng bị ảnh hưởng | Những gì thay đổi, và thuộc loại nào |
| 3 | Xác định tăng hay giảm | Mỗi đối tượng tăng hay giảm, bao nhiêu |
| 4 | Áp nguyên tắc để ra Nợ hay Có | Theo bảng nguyên tắc |
| 5 | Kiểm tra cân đối | Tổng Nợ có bằng tổng Có không |
Bước 5 là bước hay bị bỏ và là bước phát hiện sai sót. Một bút toán không cân đối là bút toán sai, không cần biết đã chọn tài khoản nào.
Ví dụ định khoản có kiểm tra cân đối
Ví dụ 1: mua hàng hóa nhập kho, chưa trả tiền
Mua hàng hóa giá chưa thuế 200.000.000 đồng, thuế giá trị gia tăng 10% là 20.000.000 đồng, chưa thanh toán.
| Tài khoản | Số tiền | |
| Nợ | 156 Hàng hóa | 200.000.000 |
| Nợ | 133 Thuế GTGT được khấu trừ | 20.000.000 |
| Có | 331 Phải trả người bán | 220.000.000 |
Kiểm tra cân đối: tổng Nợ bằng 200.000.000 cộng 20.000.000 bằng 220.000.000. Tổng Có bằng 220.000.000. Khớp.
Phân tích theo năm bước: hàng hóa là tài sản, tăng nên ghi Nợ. Thuế được khấu trừ là tài sản, tăng nên ghi Nợ. Phải trả người bán là nợ phải trả, tăng nên ghi Có.
Ví dụ 2: bán hàng, khách chưa trả tiền
Bán hàng giá chưa thuế 300.000.000 đồng, thuế giá trị gia tăng 8% là 24.000.000 đồng. Giá vốn của hàng bán là 210.000.000 đồng.
Bút toán ghi nhận doanh thu:
| Tài khoản | Số tiền | |
| Nợ | 131 Phải thu khách hàng | 324.000.000 |
| Có | 511 Doanh thu bán hàng và cung cấp dịch vụ | 300.000.000 |
| Có | 3331 Thuế GTGT phải nộp | 24.000.000 |
Kiểm tra: tổng Nợ 324.000.000. Tổng Có bằng 300.000.000 cộng 24.000.000 bằng 324.000.000. Khớp.
Bút toán ghi nhận giá vốn:
| Tài khoản | Số tiền | |
| Nợ | 632 Giá vốn hàng bán | 210.000.000 |
| Có | 156 Hàng hóa | 210.000.000 |
Kiểm tra: tổng Nợ 210.000.000 bằng tổng Có 210.000.000. Khớp.
Lãi gộp của giao dịch: 300.000.000 trừ 210.000.000 bằng 90.000.000 đồng, tương đương 30% doanh thu.
Điểm cần nhớ: một nghiệp vụ bán hàng cần hai bút toán, một cho doanh thu và một cho giá vốn. Bỏ bút toán giá vốn là lỗi làm lợi nhuận bị hiểu cao.
Về thuế suất 8%: mức này theo Nghị định 174/2025/NĐ-CP áp dụng đến 31/12/2026 cho một số nhóm hàng hóa dịch vụ. Cần đối chiếu danh mục, không áp cho mọi mặt hàng.
Ví dụ 3: trả lương, có trừ bảo hiểm và thuế
Tổng lương phải trả 500.000.000 đồng. Trừ bảo hiểm người lao động đóng 10,5% là 52.500.000 đồng, trừ thuế thu nhập cá nhân 18.000.000 đồng.
Bút toán ghi nhận chi phí lương:
| Tài khoản | Số tiền | |
| Nợ | 642 Chi phí quản lý doanh nghiệp | 500.000.000 |
| Có | 334 Phải trả người lao động | 500.000.000 |
Bút toán trừ các khoản:
| Tài khoản | Số tiền | |
| Nợ | 334 Phải trả người lao động | 70.500.000 |
| Có | 338 Phải trả, phải nộp khác | 52.500.000 |
| Có | 3335 Thuế thu nhập cá nhân | 18.000.000 |
Kiểm tra: 52.500.000 cộng 18.000.000 bằng 70.500.000. Khớp.
Số thực trả người lao động: 500.000.000 trừ 70.500.000 bằng 429.500.000 đồng.
Kiểm tra: 500.000.000 nhân 10,5% bằng 52.500.000. Khớp.
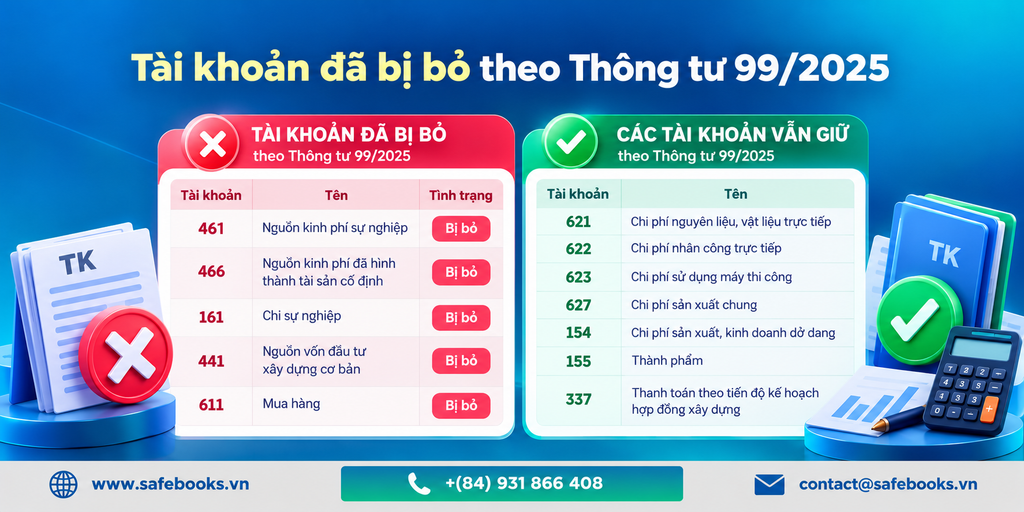
Tài khoản đã bị bỏ theo Thông tư 99/2025
Đây là phần quan trọng nhất của bài trong năm 2026.
| Tài khoản | Tên | Tình trạng |
| 461 | Nguồn kinh phí sự nghiệp | Bị bỏ |
| 466 | Nguồn kinh phí đã hình thành tài sản cố định | Bị bỏ |
| 161 | Chi sự nghiệp | Bị bỏ |
| 441 | Nguồn vốn đầu tư xây dựng cơ bản | Bị bỏ |
| 611 | Mua hàng | Bị bỏ |
Các tài khoản vẫn giữ
| Tài khoản | Tên |
| 621 | Chi phí nguyên liệu, vật liệu trực tiếp |
| 622 | Chi phí nhân công trực tiếp |
| 623 | Chi phí sử dụng máy thi công |
| 627 | Chi phí sản xuất chung |
| 154 | Chi phí sản xuất, kinh doanh dở dang |
| 155 | Thành phẩm |
| 337 | Thanh toán theo tiến độ kế hoạch hợp đồng xây dựng |
Vì sao việc bỏ tài khoản 611 đáng chú ý nhất
Tài khoản 611 Mua hàng là tài khoản trung gian dùng trong phương pháp kiểm kê định kỳ: hàng mua trong kỳ được ghi vào 611, cuối kỳ mới kết chuyển sang tài khoản hàng tồn kho.
Doanh nghiệp đang áp dụng phương pháp kiểm kê định kỳ cần xem lại cách ghi nhận hàng mua, vì tài khoản trung gian này không còn.
Về số lượng tài khoản: hệ thống tài khoản theo Thông tư 99/2025 có 71 tài khoản cấp 1.
(người duyệt bài đối chiếu lại danh sách tài khoản bị bỏ, danh sách tài khoản giữ, số lượng tài khoản cấp 1, và cách ghi nhận hàng mua thay cho TK 611 theo Thông tư 99/2025)
Đổi tên báo cáo
| Tên cũ | Tên mới theo Thông tư 99/2025 |
| Bảng cân đối kế toán | Báo cáo tình hình tài chính |
Kèm theo là thay đổi về kết cấu báo cáo. Doanh nghiệp áp dụng Thông tư 133/2016 đã dùng tên này từ 2016.
Doanh nghiệp nhỏ và vừa
Thông tư 133/2016 chưa bị thay thế. Doanh nghiệp nhỏ và vừa áp dụng Thông tư 133 tiếp tục dùng hệ thống tài khoản của thông tư này, không áp dụng thay đổi của Thông tư 99/2025.
Việc đầu tiên cần làm: xác định doanh nghiệp mình áp dụng chế độ kế toán nào. Mọi nội dung về tài khoản phụ thuộc câu trả lời này.
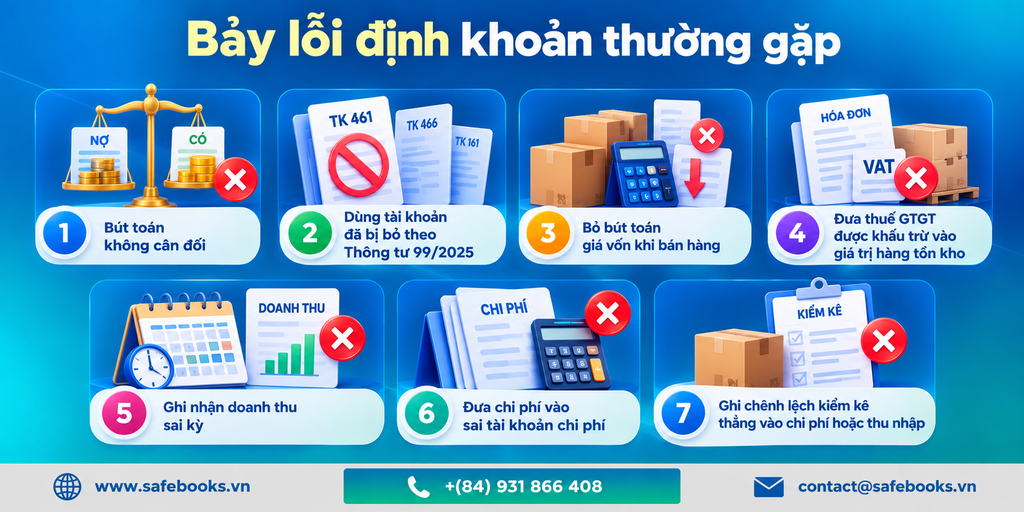
Bảy lỗi định khoản thường gặp
| Lỗi | Hậu quả |
| Bút toán không cân đối | Sai chắc chắn, phát hiện được bằng bước kiểm tra |
| Dùng tài khoản đã bị bỏ theo Thông tư 99/2025 | Định khoản vào tài khoản không còn tồn tại |
| Bỏ bút toán giá vốn khi bán hàng | Lợi nhuận bị hiểu cao |
| Đưa thuế GTGT được khấu trừ vào giá trị hàng tồn kho | Giá trị tồn kho bị đẩy lên, sai cả giá vốn |
| Ghi nhận doanh thu sai kỳ | Kết quả kinh doanh sai kỳ |
| Đưa chi phí vào sai tài khoản chi phí | Số liệu quản trị sai, dù tổng chi phí vẫn đúng |
| Ghi chênh lệch kiểm kê thẳng vào chi phí hoặc thu nhập | Phải qua tài khoản chờ xử lý và có biên bản |
Lỗi thứ hai là lỗi mới của năm 2026 và sẽ phổ biến vì các tài khoản bị bỏ đã được dùng nhiều năm.
Lỗi thứ sáu không làm sai tổng chi phí nên khó phát hiện, nhưng làm sai số liệu phân tích theo bộ phận và theo loại chi phí.
Cách tự kiểm tra một bút toán
| Câu hỏi | Nếu trả lời “không” |
| Tổng Nợ có bằng tổng Có? | Bút toán sai, sửa trước khi làm gì khác |
| Các tài khoản dùng có còn tồn tại trong chế độ kế toán đang áp dụng? | Tra lại hệ thống tài khoản |
| Nghiệp vụ này có cần bút toán thứ hai? | Bán hàng cần cả doanh thu và giá vốn |
| Thuế GTGT đã tách khỏi giá trị hàng? | Nếu được khấu trừ thì phải tách |
| Có chứng từ gốc kèm theo? | Bút toán không có chứng từ là bút toán không có căn cứ |
Câu hỏi thứ ba là câu hỏi hay bị bỏ qua nhất, và là nguyên nhân của lỗi thiếu bút toán giá vốn.
Định khoản trên Safebooks
Safebooks xử lý:
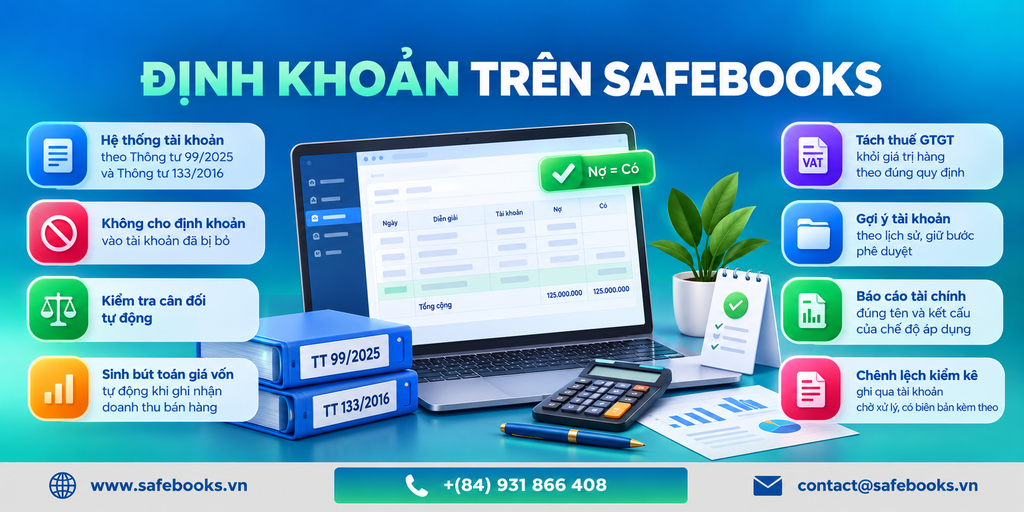
- Hệ thống tài khoản theo Thông tư 99/2025 áp dụng từ 01/01/2026 và Thông tư 133/2016, chọn theo chế độ doanh nghiệp đang áp dụng
- Không cho định khoản vào tài khoản đã bị bỏ, tránh lỗi theo quán tính
- Kiểm tra cân đối tự động, không cho lưu bút toán có tổng Nợ khác tổng Có
- Sinh bút toán giá vốn tự động khi ghi nhận doanh thu bán hàng, không bỏ sót
- Tách thuế giá trị gia tăng khỏi giá trị hàng theo đúng tình trạng được khấu trừ
- Gợi ý tài khoản theo lịch sử, giữ bước phê duyệt của kế toán
- Báo cáo tình hình tài chính theo đúng tên và kết cấu của chế độ đang áp dụng
- Chênh lệch kiểm kê ghi qua tài khoản chờ xử lý, có biên bản kèm theo
Xem thêm phần mềm kế toán là gì và các nghiệp vụ kế toán cơ bản.
Câu hỏi thường gặp
Định khoản kế toán là gì?
Là việc xác định một nghiệp vụ kinh tế được ghi vào tài khoản nào, bên Nợ hay bên Có, với số tiền bao nhiêu. Mỗi bút toán phải có tổng bên Nợ bằng tổng bên Có.
Nguyên tắc ghi Nợ ghi Có thế nào?
Tài sản và chi phí tăng thì ghi Nợ. Nợ phải trả, vốn chủ sở hữu, doanh thu và thu nhập tăng thì ghi Có.
Tài khoản nào đã bị bỏ theo Thông tư 99/2025?
Các tài khoản 461, 466, 161, 441 và 611 không còn trong hệ thống tài khoản theo Thông tư 99/2025 áp dụng từ 01/01/2026.
Tài khoản 611 bị bỏ ảnh hưởng tới ai?
Doanh nghiệp áp dụng phương pháp kiểm kê định kỳ, vì 611 là tài khoản trung gian để ghi nhận hàng mua trong kỳ. Cần xem lại cách ghi nhận hàng mua.
Hệ thống tài khoản theo Thông tư 99/2025 có bao nhiêu tài khoản cấp 1?
71 tài khoản cấp 1.
Doanh nghiệp nhỏ và vừa áp dụng hệ thống tài khoản nào?
Theo Thông tư 133/2016, thông tư này chưa bị thay thế và không áp dụng các thay đổi của Thông tư 99/2025.
Bán hàng cần mấy bút toán?
Hai. Một ghi nhận doanh thu và thuế, một ghi nhận giá vốn hàng bán. Bỏ bút toán giá vốn làm lợi nhuận bị hiểu cao.
Bảng cân đối kế toán có còn tên đó không?
Theo Thông tư 99/2025, tên đổi thành “Báo cáo tình hình tài chính” kèm thay đổi kết cấu. Doanh nghiệp áp dụng Thông tư 133/2016 đã dùng tên này từ 2016.
Làm sao biết một bút toán đúng hay sai?
Trước hết kiểm tra tổng Nợ có bằng tổng Có. Sau đó kiểm tra tài khoản dùng có còn tồn tại, nghiệp vụ có cần bút toán thứ hai, thuế đã tách chưa, và có chứng từ gốc kèm theo.
Tổng kết
Bốn điều quyết định:
Luôn kiểm tra tổng Nợ bằng tổng Có trước khi lưu bút toán. Đây là phép kiểm tra rẻ nhất và phát hiện được nhiều lỗi nhất.
Rà lại các tài khoản 461, 466, 161, 441 và 611. Năm tài khoản này không còn trong hệ thống theo Thông tư 99/2025 từ 01/01/2026.
Xác định doanh nghiệp áp dụng Thông tư 99/2025 hay Thông tư 133/2016 trước. Mọi nội dung về tài khoản phụ thuộc câu trả lời này.
Bán hàng cần hai bút toán, không phải một. Bỏ bút toán giá vốn là lỗi làm lợi nhuận bị hiểu cao.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định. Khi áp dụng cần đối chiếu Thông tư 99/2025/TT-BTC hoặc Thông tư 133/2016/TT-BTC tùy chế độ kế toán đang áp dụng.
6 Bình luận
Hệ thống tài khoản kế toán và bảng định khoản: kết cấu, nguyên tắc và ví dụ - Phần mềm kế toán Safebooks
Tháng 8 22, 2026[…] Định khoản kế toán là việc xác định tài khoản ghi Nợ và tài khoản ghi Có cho một nghiệp vụ kinh tế phát sinh. Các nguyên tắc cơ bản: […]
Hình Thức Kế Toán Là Gì? Hình Thức Ghi Sổ Theo Quy Định
Tháng 8 22, 2026[…] được ghi vào Sổ Nhật ký chung theo trình tự thời gian và theo nội dung kinh tế (định khoản kế toán) của nghiệp vụ. Sau đó, kế toán lấy số liệu trên Sổ Nhật ký chung để ghi […]
Phiếu kế toán là gì? Mẫu phiếu kế toán chuẩn, chi tiết
Tháng 8 31, 2026[…] hành ghi nhận vào sổ sách. Việc lập phiếu giúp lưu lại căn cứ, nội dung định khoản kế toán và số liệu của nghiệp vụ, từ đó thuận tiện hơn cho quá trình kiểm tra và […]
Phần mềm kế toán nội bộ: cách chọn và 8 lựa chọn phổ biến 2026 - Phần mềm kế toán Safebooks
Tháng 10 8, 2026[…] Định khoản kế toán […]
Ứng dụng AI trong kế toán: làm được gì, không làm được gì, và trách nhiệm - Phần mềm kế toán Safebooks
Tháng 10 8, 2026[…] Định khoản kế toán […]
Các phương pháp quản lý hàng tồn kho 2026 và lưu ý về LIFO
Tháng 10 9, 2026[…] Định khoản kế toán […]