Hỏi mười doanh nghiệp Việt Nam về kế toán nội bộ thì phần lớn hiểu là “bộ sổ thứ hai”. Cách hiểu đó vừa đúng vừa sai, và phần sai là phần tạo ra rủi ro.
Bài viết làm rõ kế toán nội bộ là gì, trả lời thẳng câu hỏi về hai bộ sổ, đưa tiêu chí chọn phần mềm và bảng so sánh 8 lựa chọn phổ biến.
Kế toán nội bộ là gì?
Là việc thu thập, xử lý và trình bày thông tin kế toán phục vụ nhu cầu quản trị bên trong doanh nghiệp, không phục vụ nghĩa vụ báo cáo ra bên ngoài.
Phân biệt với kế toán thuế
| Kế toán nội bộ, còn gọi kế toán quản trị | Kế toán thuế, kế toán tài chính | |
| Phục vụ ai | Ban giám đốc, chủ doanh nghiệp | Cơ quan thuế, ngân hàng, nhà đầu tư |
| Theo quy định nào | Doanh nghiệp tự quyết định cách làm | Thông tư 99/2025 hoặc Thông tư 133/2016 |
| Kỳ báo cáo | Tùy nhu cầu: ngày, tuần, tháng | Theo kỳ quy định |
| Mức chi tiết | Theo sản phẩm, khách hàng, bộ phận, dự án | Theo tài khoản kế toán |
| Nội dung đặc trưng | Giá thành từng sản phẩm, lãi gộp từng khách, dòng tiền dự kiến | Báo cáo tình hình tài chính, báo cáo kết quả hoạt động |
| Có nghĩa vụ nộp cho ai không | Không | Có |
Điểm quan trọng nhất là dòng thứ hai. Kế toán nội bộ không bị ràng buộc bởi chế độ kế toán, vì nó không phải là báo cáo pháp định. Doanh nghiệp muốn phân bổ chi phí quản lý theo doanh thu hay theo số giờ máy đều được, miễn là nhất quán và phục vụ được việc ra quyết định.
Hai bộ sổ có hợp pháp không?
Đây là câu hỏi thật của người đọc, và câu trả lời có hai nửa khác nhau.
| Trường hợp | Hợp pháp? |
| Có hệ thống thông tin quản trị riêng, chi tiết hơn sổ kế toán, phân tích theo sản phẩm, khách hàng, bộ phận, dùng cho điều hành | Hoàn toàn hợp pháp và nên có |
| Có hai bộ số liệu khác nhau về cùng một nghiệp vụ, một bộ để khai thuế và một bộ phản ánh thực tế | Không hợp pháp |
Khác biệt nằm ở chỗ: nửa trên là cùng một dữ liệu được trình bày và phân tích theo nhiều chiều. Nửa dưới là hai dữ liệu khác nhau về cùng một sự việc.
Cách nhận ra mình đang ở nửa nào
Đặt một câu hỏi: tổng doanh thu và tổng chi phí của hai hệ thống có khớp nhau không?
| Câu trả lời | Nghĩa là |
| Khớp, chỉ khác cách phân loại và mức chi tiết | Đang làm kế toán quản trị, đúng |
| Không khớp, vì có nghiệp vụ chỉ nằm ở một bên | Đang có hai bộ sổ theo nghĩa xấu, rủi ro về thuế và hình sự |
Về rủi ro của nửa dưới: hành vi để ngoài sổ kế toán tài sản, nợ phải trả hoặc khai sai dẫn đến thiếu số thuế phải nộp có thể bị xử phạt hành chính, và khi số tiền đủ lớn thì thuộc phạm vi xử lý hình sự. Điều 221 Bộ luật Hình sự về tội vi phạm quy định về kế toán gây hậu quả nghiêm trọng có ngưỡng 100 triệu đồng.
Nghĩa là ngưỡng hình sự thấp hơn nhiều so với cảm nhận của phần lớn người làm nghề.
Kết luận thực tế: phần mềm kế toán nội bộ nên là công cụ để nhìn rõ hơn cùng một thực tế, không phải công cụ để tạo ra thực tế thứ hai.
Phần mềm kế toán nội bộ là gì?
Là phần mềm hỗ trợ việc ghi nhận và phân tích thông tin kế toán theo nhiều chiều phục vụ quản trị, bên cạnh phần ghi sổ theo chế độ kế toán.
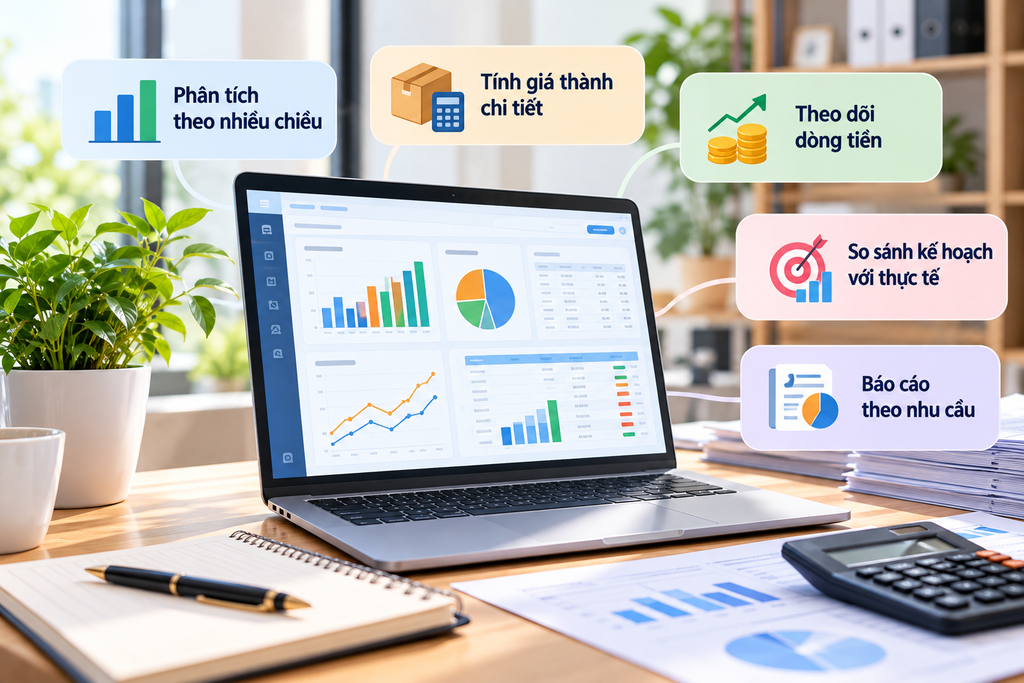
Năm việc một phần mềm kế toán nội bộ cần làm được:
| Việc | Nội dung |
| Phân tích theo nhiều chiều | Lãi gộp theo sản phẩm, theo khách hàng, theo bộ phận, theo dự án |
| Tính giá thành chi tiết | Theo từng sản phẩm, từng đơn hàng, từng công trình |
| Theo dõi dòng tiền | Dự kiến thu chi theo tuần hoặc tháng, không chỉ số đã phát sinh |
| So sánh kế hoạch với thực tế | Chênh lệch theo từng khoản mục, có phân tích nguyên nhân |
| Báo cáo theo nhu cầu | Tự tạo báo cáo mà không cần nhà cung cấp can thiệp |
Việc thứ ba là việc phần mềm kế toán thuần thường không làm. Sổ kế toán ghi những gì đã phát sinh. Quản trị cần biết những gì sẽ phát sinh.
Việc thứ năm là tiêu chí phân biệt rõ nhất giữa các phần mềm. Nếu mỗi lần cần một báo cáo mới lại phải gửi yêu cầu cho nhà cung cấp, thì phần mềm đó không phục vụ được nhu cầu quản trị thật, vì nhu cầu quản trị thay đổi liên tục.
Tám tiêu chí chọn phần mềm kế toán nội bộ
Phần này bản cũ không có, và là phần giúp người đọc tự so sánh.
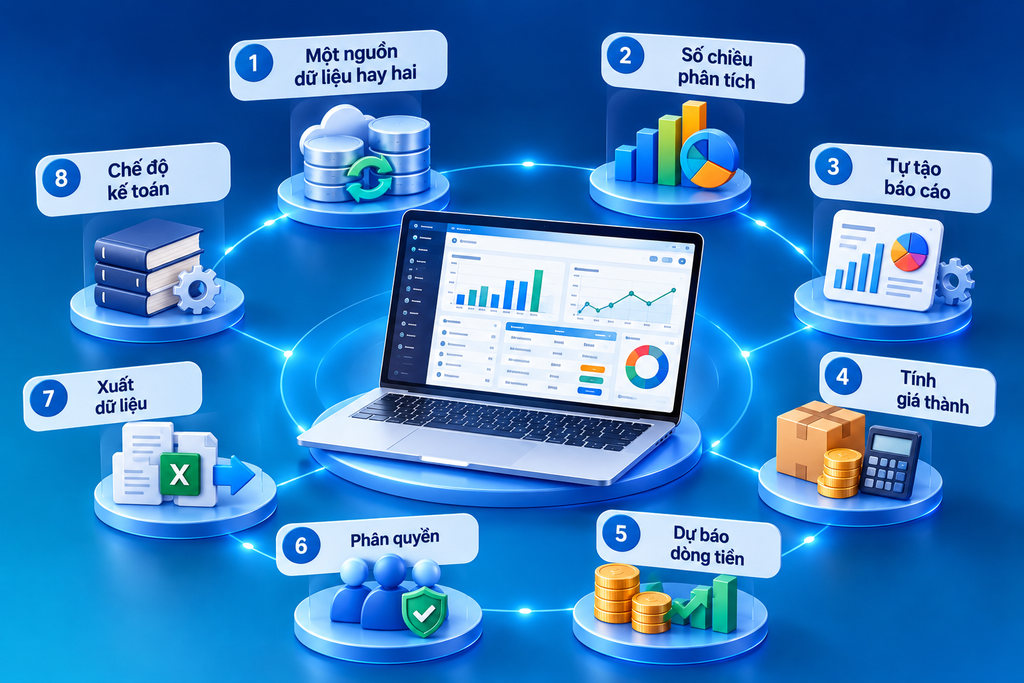
| Tiêu chí | Câu hỏi cụ thể |
| 1. Một nguồn dữ liệu hay hai | Dữ liệu quản trị lấy từ cùng nguồn với sổ kế toán, hay phải nhập lại? |
| 2. Số chiều phân tích | Phân tích được theo bao nhiêu chiều cùng lúc, và thêm chiều mới có cần nhà cung cấp? |
| 3. Tự tạo báo cáo | Người dùng tự tạo báo cáo mới được không? |
| 4. Tính giá thành | Hỗ trợ phương pháp nào, có tính được theo đơn hàng và theo công trình? |
| 5. Dự báo dòng tiền | Có mô-đun dòng tiền dự kiến, hay chỉ có số đã phát sinh? |
| 6. Phân quyền | Giới hạn được ai xem số liệu nào? |
| 7. Xuất dữ liệu | Xuất được dữ liệu có cấu trúc để chuyển đi khi cần? |
| 8. Chế độ kế toán | Đã cập nhật Thông tư 99/2025 áp dụng từ 01/01/2026 chưa? |
Tiêu chí 1 là tiêu chí quan trọng nhất và hay bị bỏ qua. Nếu phải nhập liệu hai lần, hai hệ thống sẽ lệch nhau sau vài tháng, và khi lệch thì không ai biết bên nào đúng.
Tiêu chí 6 có thêm một chiều pháp lý từ 01/01/2026. Dữ liệu trong hệ thống kế toán nội bộ gồm dữ liệu cá nhân của nhân viên và khách hàng, thuộc phạm vi Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15.
Tiêu chí 8 là tiêu chí có thời hạn. Thông tư 99/2025 thay Thông tư 200/2014 từ 01/01/2026. Doanh nghiệp nhỏ và vừa vẫn áp dụng Thông tư 133/2016, thông tư này chưa bị thay thế. Cần hỏi rõ nhà cung cấp hỗ trợ chế độ nào.
Bảng so sánh 8 phần mềm phổ biến
| Phần mềm | Hướng mạnh | Phù hợp với |
| Safebooks | Kế toán kết hợp quản trị trên một nguồn dữ liệu, báo cáo nhiều chiều | Doanh nghiệp vừa và nhỏ muốn một hệ thống, không muốn nhập liệu hai lần |
| MISA SME | Phổ biến, nhiều người dùng, dễ tìm người biết dùng | Doanh nghiệp cần giải pháp quen thuộc, nghiệp vụ tiêu chuẩn |
| FAST | Mạnh về kế toán, nhiều năm trên thị trường | Doanh nghiệp đã quen hệ thống truyền thống |
| 3Tsoft | Chi phí thấp | Doanh nghiệp quy mô nhỏ, ngân sách hạn chế |
| Effect | Tùy biến theo yêu cầu | Doanh nghiệp có nghiệp vụ đặc thù |
| AsiaSoft | Giải pháp theo ngành | Doanh nghiệp trong ngành có đặc thù rõ |
| AccNet | Kế toán và quản trị cơ bản | Doanh nghiệp vừa |
| LinkQ | Kế toán, có bản cho nhiều quy mô | Doanh nghiệp nhỏ và vừa |
Bảng này không xếp hạng tốt hơn kém hơn, vì tiêu chí chọn phụ thuộc đặc thù từng doanh nghiệp. Cách dùng bảng đúng là đối chiếu với 8 tiêu chí ở phần trên.
(người duyệt bài kiểm tra lại thông tin từng nhà cung cấp trước khi phát hành, do tính năng và định vị sản phẩm có thể đã thay đổi)
Bốn câu hỏi nên hỏi nhà cung cấp trước khi quyết định
| Câu hỏi | Vì sao hỏi |
| “Tôi muốn thêm một chiều phân tích mới, ví dụ theo kênh bán hàng. Tôi tự làm được không, hay phải gửi yêu cầu?” | Phân biệt phần mềm linh hoạt với phần mềm cố định |
| “Cho tôi xem một báo cáo lãi gộp theo khách hàng, dựng trực tiếp trong buổi demo.” | Kiểm tra năng lực thật, không nghe mô tả |
| “Xuất toàn bộ dữ liệu của tôi ra định dạng nào? Cho xuất thử một lần.” | Tránh bị khóa vào nhà cung cấp |
| “Hệ thống đã cập nhật Thông tư 99/2025 chưa, và hỗ trợ cả Thông tư 133/2016 không?” | Xác nhận chế độ kế toán |
Câu thứ hai là câu phân biệt rõ nhất. Yêu cầu dựng báo cáo ngay trong buổi demo, không nhận lời hứa sẽ làm được.
Sáu sai lầm khi triển khai kế toán nội bộ
| Sai lầm | Hậu quả |
| Nhập liệu hai lần cho hai hệ thống | Hai bên lệch nhau sau vài tháng, không biết bên nào đúng |
| Hiểu kế toán nội bộ là bộ sổ thứ hai với số liệu khác | Rủi ro về thuế và hình sự, ngưỡng hình sự chỉ 100 triệu đồng |
| Làm quá nhiều báo cáo, không ai đọc | Tốn công, và báo cáo mất giá trị |
| Không có phân quyền | Toàn bộ số liệu lãi lỗ theo khách hàng và theo nhân viên ai cũng xem được |
| Phân bổ chi phí chung theo một tiêu chí duy nhất cho mọi loại chi phí | Giá thành sai lệch, dẫn tới quyết định giá bán sai |
| Không đối chiếu định kỳ với sổ kế toán | Mất khả năng kiểm tra tính đúng của số quản trị |
Sai lầm cuối là sai lầm cần quy trình để tránh. Nên đối chiếu tổng doanh thu và tổng chi phí giữa hệ thống quản trị và sổ kế toán hằng tháng. Khớp thì số quản trị đáng tin. Lệch thì phải tìm nguyên nhân trước khi dùng số đó ra quyết định.
Kế toán nội bộ trên Safebooks
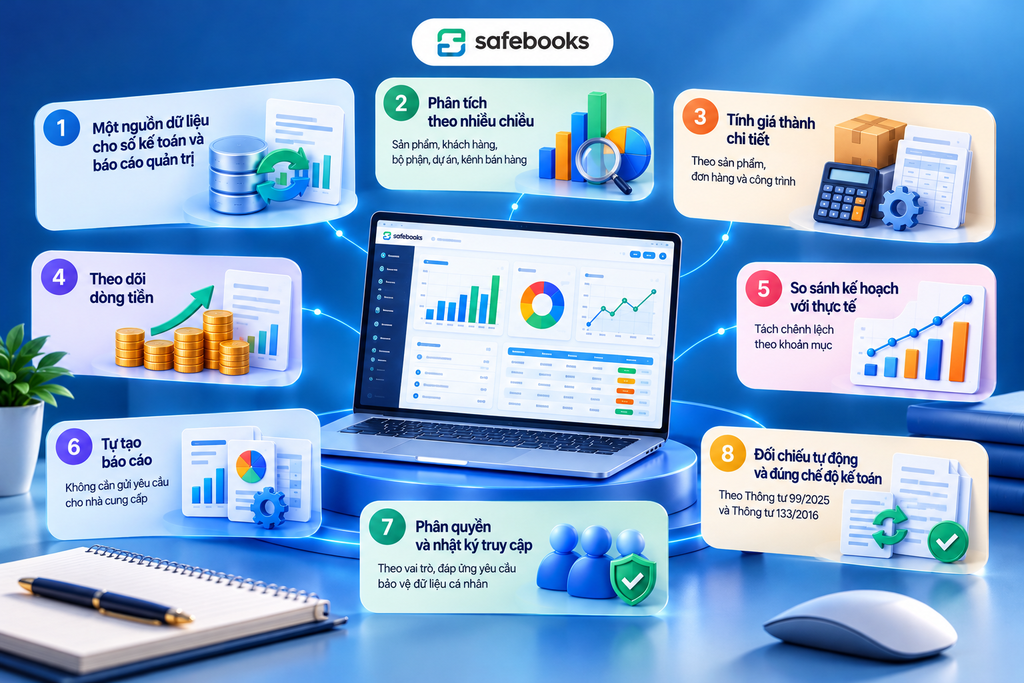
Safebooks xử lý:
- Một nguồn dữ liệu cho cả sổ kế toán và báo cáo quản trị, không nhập liệu hai lần
- Phân tích theo nhiều chiều: sản phẩm, khách hàng, bộ phận, dự án, kênh bán hàng
- Tính giá thành theo sản phẩm, theo đơn hàng và theo công trình
- So sánh kế hoạch với thực tế, tách chênh lệch theo khoản mục
- Người dùng tự tạo báo cáo, không cần gửi yêu cầu cho nhà cung cấp
- Phân quyền xem theo vai trò và nhật ký truy cập, phục vụ yêu cầu của Luật Bảo vệ dữ liệu cá nhân từ 01/01/2026
- Đối chiếu tự động giữa số quản trị và sổ kế toán, cảnh báo khi lệch
- Chế độ kế toán theo Thông tư 99/2025 áp dụng từ 01/01/2026 và Thông tư 133/2016
Xem thêm phần mềm kế toán là gì.
Câu hỏi thường gặp
Kế toán nội bộ là gì?
Là việc thu thập, xử lý và trình bày thông tin kế toán phục vụ nhu cầu quản trị bên trong doanh nghiệp, không phục vụ nghĩa vụ báo cáo ra bên ngoài. Còn gọi là kế toán quản trị.
Kế toán nội bộ khác kế toán thuế thế nào?
Kế toán thuế theo chế độ kế toán quy định và phục vụ cơ quan thuế. Kế toán nội bộ do doanh nghiệp tự quyết định cách làm, phục vụ ban giám đốc, chi tiết theo sản phẩm, khách hàng, bộ phận.
Có hai bộ sổ là hợp pháp không?
Có hệ thống thông tin quản trị riêng, chi tiết hơn sổ kế toán, là hợp pháp và nên có. Có hai bộ số liệu khác nhau về cùng một nghiệp vụ, một để khai thuế và một phản ánh thực tế, là không hợp pháp.
Làm sao biết mình đang ở bên nào?
Kiểm tra tổng doanh thu và tổng chi phí của hai hệ thống. Khớp nhau, chỉ khác cách phân loại, thì là kế toán quản trị. Không khớp vì có nghiệp vụ chỉ nằm ở một bên thì là hai bộ sổ.
Phần mềm kế toán nội bộ cần làm được gì?
Phân tích theo nhiều chiều, tính giá thành chi tiết, theo dõi dòng tiền dự kiến, so sánh kế hoạch với thực tế, và cho người dùng tự tạo báo cáo.
Có cần hai phần mềm riêng cho kế toán thuế và kế toán nội bộ không?
Không nên. Hai hệ thống riêng nghĩa là nhập liệu hai lần, và hai bên sẽ lệch nhau. Nên dùng một hệ thống xuất được cả hai loại báo cáo từ cùng nguồn dữ liệu.
Doanh nghiệp nhỏ và vừa áp dụng chế độ kế toán nào?
Thông tư 133/2016, thông tư này chưa bị thay thế. Thông tư 99/2025 thay Thông tư 200/2014 từ 01/01/2026.
Dữ liệu kế toán nội bộ có thuộc Luật Bảo vệ dữ liệu cá nhân không?
Phần dữ liệu về nhân viên và khách hàng là dữ liệu cá nhân, thuộc phạm vi Luật số 91/2025/QH15 có hiệu lực từ 01/01/2026. Cần phân quyền xem và xác định thời hạn lưu.
Tổng kết
Bốn điều quyết định:
Kế toán nội bộ là cùng một thực tế nhìn theo nhiều chiều, không phải thực tế thứ hai. Phép kiểm tra đơn giản: tổng doanh thu và tổng chi phí hai hệ thống phải khớp.
Chọn phần mềm dùng một nguồn dữ liệu. Nhập liệu hai lần thì hai hệ thống sẽ lệch, và lúc đó không ai biết bên nào đúng.
Yêu cầu dựng một báo cáo ngay trong buổi demo. Đây là cách duy nhất kiểm tra phần mềm có thực sự linh hoạt hay không.
Đối chiếu số quản trị với sổ kế toán hằng tháng. Không đối chiếu thì số quản trị mất cơ sở để tin.
Nội dung mang tính tham khảo. Khi áp dụng cần đối chiếu Thông tư 99/2025/TT-BTC hoặc Thông tư 133/2016/TT-BTC tùy chế độ kế toán, và Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15.