“Hủy hóa đơn” là cách nói gộp cho bốn hành động khác nhau, và chọn sai hành động là nguyên nhân phổ biến nhất của hồ sơ hóa đơn không đúng.
Bài viết tách rõ bốn hành động, đưa cách chọn theo từng loại sai sót, và cập nhật theo hệ văn bản hiện hành: Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC, hiệu lực từ 01/7/2026.
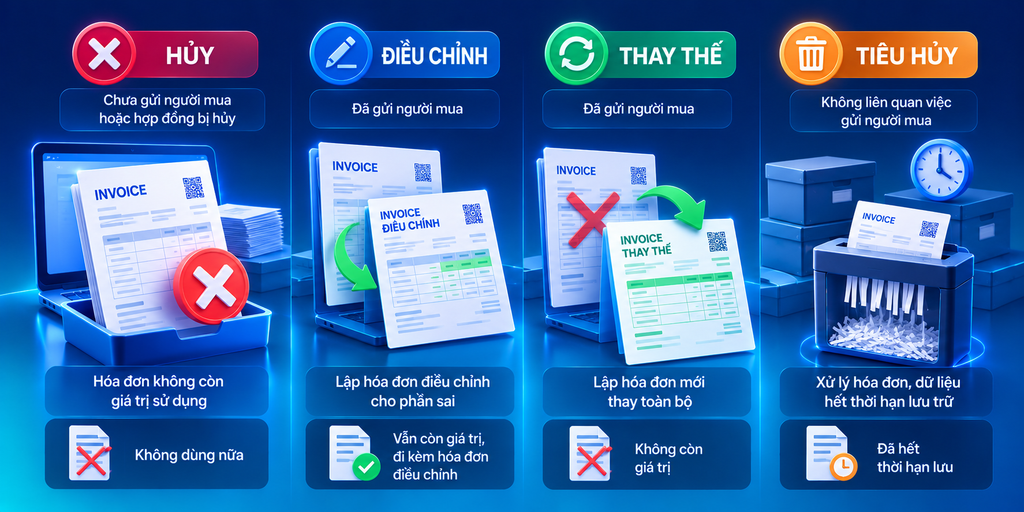
Bốn hành động, bốn tình huống khác nhau
| Hành động | Hóa đơn đã gửi người mua? | Kết quả | Hóa đơn gốc |
| Hủy | Chưa, hoặc hợp đồng bị hủy | Hóa đơn không còn giá trị sử dụng | Không dùng nữa |
| Điều chỉnh | Đã gửi | Lập hóa đơn điều chỉnh cho phần sai | Vẫn còn giá trị, đi kèm hóa đơn điều chỉnh |
| Thay thế | Đã gửi | Lập hóa đơn mới thay toàn bộ | Không còn giá trị |
| Tiêu hủy | Không liên quan | Xử lý hóa đơn, dữ liệu hết thời hạn lưu trữ | Đã hết thời hạn lưu |
Phân biệt điều chỉnh và thay thế
Đây là chỗ nhầm nhiều nhất và có hệ quả về kê khai.
| Điều chỉnh | Thay thế | |
| Hóa đơn gốc | Giữ, vẫn có giá trị | Không còn giá trị |
| Hồ sơ lưu | Hóa đơn gốc cộng hóa đơn điều chỉnh | Hóa đơn gốc và hóa đơn thay thế, nhưng chỉ hóa đơn thay thế có giá trị |
| Phù hợp khi | Sai một phần, ví dụ sai số tiền, sai thuế suất | Sai nhiều, hoặc sai nội dung cơ bản |
| Khi đọc hồ sơ | Phải đọc cả hai mới biết số đúng | Chỉ đọc hóa đơn thay thế |
Cách chọn thực tế: nếu chỉ cần chỉnh một con số thì điều chỉnh. Nếu phải sửa nhiều trường, hoặc sửa tên hàng hóa, thì thay thế gọn hơn, vì hồ sơ dễ đọc hơn.
Lỗi hay gặp: điều chỉnh nhiều lần liên tiếp trên cùng một hóa đơn gốc. Khi đó muốn biết số đúng phải đọc hóa đơn gốc cùng tất cả hóa đơn điều chỉnh. Nếu đã phải điều chỉnh lần thứ hai, nên thay thế.
Các trường hợp hủy hóa đơn điện tử
| Trường hợp | Nội dung |
| 1. Hóa đơn đã lập, phát hiện sai, chưa gửi cho người mua | Hủy và lập hóa đơn mới |
| 2. Hợp đồng, giao dịch bị hủy bỏ | Hàng bị trả lại toàn bộ, dịch vụ không thực hiện |
| 3. Hóa đơn đã lập nhưng không phát sinh giao dịch | Lập nhầm, lập trùng |
Trường hợp 2 cần phân biệt với hàng bị trả lại một phần. Trả lại toàn bộ và hủy giao dịch thì hủy hóa đơn. Trả lại một phần thì xử lý theo hướng điều chỉnh.
Trường hợp 3 là trường hợp lập trùng, hay xảy ra khi nhiều người cùng lập hóa đơn. Cách phòng ngừa là kiểm soát ở quy trình, không phải xử lý sau.
Về thủ tục, mẫu thông báo sai sót và thời hạn thực hiện với từng trường hợp, cần đối chiếu trực tiếp Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC. (người duyệt bài bổ sung mẫu, thời hạn và trình tự cụ thể theo văn bản hiện hành, do hệ văn bản vừa thay toàn bộ từ 01/7/2026)
Chọn hành động theo từng loại sai sót
Bảng này là phần người đọc cần nhất.
| Loại sai sót | Hóa đơn đã gửi người mua? | Nên làm |
| Sai số tiền, sai số lượng | Chưa | Hủy, lập mới |
| Sai số tiền, sai số lượng | Đã gửi | Điều chỉnh hoặc thay thế |
| Sai thuế suất | Đã gửi | Điều chỉnh hoặc thay thế |
| Sai mã số thuế người mua | Đã gửi | Thay thế, vì đây là nội dung cơ bản |
| Sai tên, địa chỉ người mua, mã số thuế đúng | Đã gửi | Thường chỉ cần thông báo, không lập hóa đơn mới |
| Sai tên hàng hóa | Đã gửi | Thay thế |
| Lập trùng hóa đơn | Chưa hoặc đã gửi | Hủy hóa đơn trùng |
| Hàng bị trả lại toàn bộ, hủy hợp đồng | Đã gửi | Hủy hóa đơn |
| Hàng bị trả lại một phần | Đã gửi | Điều chỉnh |
Dòng thứ năm là dòng hay bị làm quá. Sai tên hoặc địa chỉ người mua mà mã số thuế vẫn đúng thì thường không cần lập hóa đơn mới, chỉ cần thông báo. Nhiều doanh nghiệp lập hóa đơn thay thế cho trường hợp này, gây thêm hồ sơ không cần thiết.
Dòng áp chót và dòng cuối là cặp hay bị xử lý lẫn. Toàn bộ thì hủy, một phần thì điều chỉnh.
(người duyệt bài đối chiếu lại bảng này với quy định tại Nghị định 254/2026 và Thông tư 91/2026 trước khi phát hành)
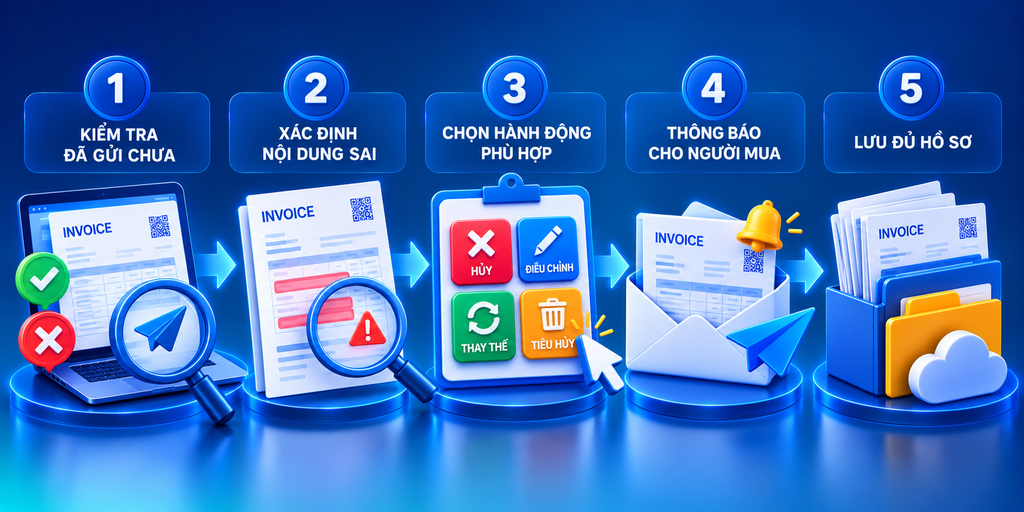
Năm việc cần làm khi phát hiện hóa đơn sai
| Bước | Việc |
| 1 | Xác định hóa đơn đã gửi cho người mua chưa. Đây là câu hỏi quyết định chọn hành động nào |
| 2 | Xác định sai ở trường nào, sai một phần hay sai nội dung cơ bản |
| 3 | Chọn hành động theo bảng trên |
| 4 | Thông báo cho người mua, vì người mua cần xử lý tương ứng ở phía họ |
| 5 | Lưu đủ hồ sơ: hóa đơn gốc, hóa đơn mới, thông báo, và căn cứ của việc sửa |
Bước 4 hay bị bỏ và gây hậu quả ở phía người mua. Nếu người mua đã kê khai theo hóa đơn gốc mà không được thông báo, số liệu hai bên lệch nhau, và người mua có rủi ro bị loại khấu trừ.
Bước 5 là bước quyết định khi bị kiểm tra. Hồ sơ phải cho thấy được chuỗi: hóa đơn nào sai gì, đã xử lý bằng cách nào, và căn cứ của việc đó.
Ảnh hưởng tới việc kê khai
| Tình huống | Xử lý kê khai |
| Phát hiện và xử lý trong cùng kỳ khai thuế | Kê khai theo số đúng, không phát sinh khai bổ sung |
| Phát hiện sau khi đã khai thuế | Phải khai bổ sung cho kỳ có sai sót |
Nếu phải khai bổ sung và phát sinh thiếu thuế:
| Khoản | Nội dung |
| Thuế truy thu | Số thuế khai thiếu |
| Tiền chậm nộp | 0,03% một ngày, không được miễn, và không được tính vào chi phí được trừ |
| Xử phạt | Theo Nghị định 310/2025/NĐ-CP, không bị xử phạt vi phạm hành chính về thuế nếu khai bổ sung và tự giác nộp đủ thuế trước khi cơ quan thuế công bố quyết định kiểm tra |
Mức phạt tiêu chuẩn cho hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp là 20% số thuế khai thiếu. Tự phát hiện và sửa trước khi bị kiểm tra thì không phải nộp khoản này.
Ví dụ có số
Doanh nghiệp phát hiện một hóa đơn ghi sai thuế suất, dẫn tới khai thiếu 80.000.000 đồng thuế giá trị gia tăng, phát hiện sau 300 ngày.
| Khoản | Tự phát hiện, sửa trước kiểm tra | Bị cơ quan thuế phát hiện |
| Thuế truy thu | 80.000.000 | 80.000.000 |
| Tiền chậm nộp 300 ngày | 7.200.000 | 7.200.000 |
| Phạt 20% | 0 | 16.000.000 |
| Tổng | 87.200.000 | 103.200.000 |
Kiểm tra: tiền chậm nộp bằng 80.000.000 nhân 0,03% nhân 300 bằng 7.200.000. Phạt bằng 80.000.000 nhân 20% bằng 16.000.000. Khớp.
Chênh lệch 16.000.000 đồng là giá trị của việc rà soát chủ động.
(người duyệt bài xác nhận mức phạt 20% và điều kiện miễn phạt theo NĐ 310/2025)
Xử phạt về hóa đơn
Căn cứ là Nghị định 125/2020/NĐ-CP, đã được sửa đổi bổ sung bởi Nghị định 102/2021, Nghị định 310/2025 và Nghị định 291/2026 ngày 21/7/2026.
Các hành vi thường bị xử phạt liên quan tới hủy và sửa hóa đơn:
| Nhóm hành vi |
| Không thông báo, hoặc thông báo sai thời hạn khi có sai sót về hóa đơn |
| Hủy hóa đơn không đúng quy định |
| Không lập hóa đơn khi phát sinh giao dịch |
| Lập hóa đơn không đúng thời điểm |
(người duyệt bài bổ sung mức phạt cụ thể cho từng hành vi theo văn bản hợp nhất sau NĐ 291/2026, không dùng các mức trong bản cũ vì đã qua ba lần sửa đổi)
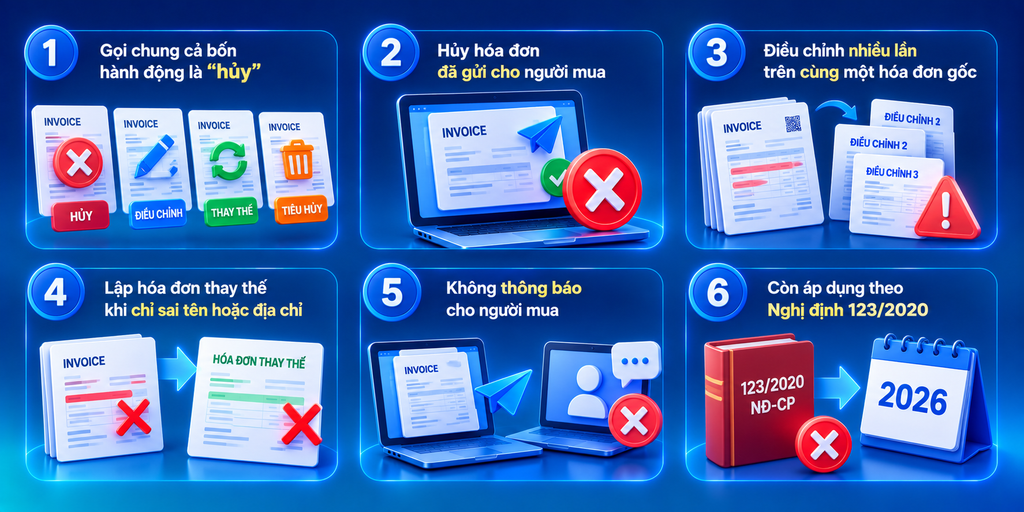
Sáu lỗi thường gặp
| Lỗi | Hậu quả |
| Gọi chung cả bốn hành động là “hủy” | Chọn sai hành động, hồ sơ không đúng |
| Hủy hóa đơn đã gửi cho người mua | Sai hành động, phải là điều chỉnh hoặc thay thế |
| Điều chỉnh nhiều lần trên cùng một hóa đơn gốc | Hồ sơ khó đọc, dễ sai khi tổng hợp |
| Lập hóa đơn thay thế khi chỉ sai tên hoặc địa chỉ người mua | Tạo thêm hồ sơ không cần thiết |
| Không thông báo cho người mua | Số liệu hai bên lệch nhau, người mua có rủi ro bị loại khấu trừ |
| Còn áp dụng theo Nghị định 123/2020 | Văn bản đã bị thay thế từ 01/7/2026 |
Lỗi cuối là lỗi của năm 2026 và sẽ rất phổ biến, vì phần lớn tài liệu nội bộ và bài viết trên internet còn dẫn Nghị định 123/2020.
Xử lý hóa đơn trên Safebooks
Safebooks xử lý:
- Phát hành và xử lý hóa đơn theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC, áp dụng từ 01/7/2026
- Phân biệt rõ bốn hành động hủy, điều chỉnh, thay thế và tiêu hủy, chọn theo trạng thái hóa đơn
- Chặn hành động không phù hợp với trạng thái, ví dụ không cho hủy hóa đơn đã gửi người mua
- Cảnh báo khi một hóa đơn gốc đã có hóa đơn điều chỉnh, gợi ý dùng thay thế
- Phát hiện hóa đơn lập trùng trước khi phát hành
- Lưu chuỗi hồ sơ theo hóa đơn gốc: hóa đơn mới, thông báo, căn cứ sửa
- Theo dõi hóa đơn cần khai bổ sung, tách theo kỳ khai thuế
- Chế độ kế toán theo Thông tư 99/2025 áp dụng từ 01/01/2026 và Thông tư 133/2016
Xem thêm hóa đơn điện tử và những điều kế toán cần biết.
Câu hỏi thường gặp
Hủy hóa đơn điện tử là gì?
Là việc làm cho hóa đơn đã lập không còn giá trị sử dụng. Áp dụng khi hóa đơn chưa gửi cho người mua, khi hợp đồng bị hủy, hoặc khi hóa đơn lập nhầm, lập trùng.
Hủy, điều chỉnh và thay thế khác nhau thế nào?
Hủy áp dụng khi hóa đơn chưa gửi người mua hoặc giao dịch bị hủy. Điều chỉnh áp dụng khi hóa đơn đã gửi và sai một phần, hóa đơn gốc vẫn còn giá trị. Thay thế áp dụng khi hóa đơn đã gửi và sai nhiều, hóa đơn gốc không còn giá trị.
Hóa đơn đã gửi cho người mua có hủy được không?
Không. Trường hợp này phải điều chỉnh hoặc thay thế, trừ khi giao dịch bị hủy bỏ.
Sai mã số thuế người mua thì xử lý thế nào?
Mã số thuế là nội dung cơ bản, nên thường phải lập hóa đơn thay thế.
Sai tên hoặc địa chỉ người mua mà mã số thuế đúng thì sao?
Thường chỉ cần thông báo, không cần lập hóa đơn mới. Nhiều doanh nghiệp lập hóa đơn thay thế cho trường hợp này là làm quá.
Hàng bị trả lại một phần thì hủy hay điều chỉnh?
Điều chỉnh. Hủy hóa đơn chỉ áp dụng khi hàng bị trả lại toàn bộ và giao dịch bị hủy bỏ.
Nên điều chỉnh hay thay thế?
Chỉ cần chỉnh một con số thì điều chỉnh. Phải sửa nhiều trường hoặc sửa tên hàng hóa thì thay thế, vì hồ sơ dễ đọc hơn. Nếu đã phải điều chỉnh lần thứ hai thì nên thay thế.
Xử lý hóa đơn sai sau khi đã khai thuế thì sao?
Phải khai bổ sung cho kỳ có sai sót. Tiền chậm nộp 0,03% một ngày vẫn phải nộp. Theo Nghị định 310/2025, không bị xử phạt vi phạm hành chính nếu khai bổ sung và tự giác nộp đủ thuế trước khi cơ quan thuế công bố quyết định kiểm tra.
Quy định hiện hành về hóa đơn điện tử là văn bản nào?
Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC, hiệu lực từ 01/7/2026. Nghị định 123/2020 đã bị thay thế.
Tổng kết
Bốn điều quyết định:
Câu hỏi đầu tiên luôn là: hóa đơn đã gửi cho người mua chưa. Câu trả lời quyết định chọn hủy, điều chỉnh hay thay thế.
Không gọi chung cả bốn hành động là hủy. Hủy, điều chỉnh, thay thế và tiêu hủy có hệ quả khác nhau về hồ sơ và kê khai.
Thông báo cho người mua. Nếu người mua đã kê khai theo hóa đơn gốc mà không được thông báo, họ có rủi ro bị loại khấu trừ.
Rà soát hóa đơn của các kỳ chưa bị kiểm tra. Tự phát hiện và sửa trước khi cơ quan thuế công bố quyết định kiểm tra thì không bị phạt 20% số thuế khai thiếu.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định. Khi áp dụng cần đối chiếu Nghị định 254/2026/NĐ-CP, Thông tư 91/2026/TT-BTC và Nghị định 125/2020/NĐ-CP cùng các văn bản sửa đổi.
3 Bình luận
Quản lý hóa đơn trong doanh nghiệp: quy trình, lưu trữ và rủi ro cần tránh - Phần mềm kế toán Safebooks
Tháng 9 19, 2026[…] Xử lý sai sót đúng cách. Hóa đơn điện tử đã gửi cơ quan thuế không xóa được. Tùy loại sai sót mà xử lý bằng thông báo sai sót, hóa đơn điều chỉnh hoặc hóa đơn thay thế. Xem bài xử lý hóa đơn điện tử sai sót và các trường hợp hủy hóa đơn điện tử. […]
Số lượng tối thiểu hóa đơn điện tử: pháp luật không quy định mức nào - Phần mềm kế toán Safebooks
Tháng 10 9, 2026[…] Các trường hợp hủy hóa đơn điện tử […]
Sai sót thường gặp khi quyết toán thuế và cách tự sửa không bị phạt - Phần mềm kế toán Safebooks
Tháng 10 9, 2026[…] Các trường hợp hủy hóa đơn điện tử […]