Quy tắc chỉ có một câu: hóa đơn lập theo ngày biên bản nghiệm thu, không phụ thuộc đã thu tiền hay chưa. Nhưng đây là quy tắc bị vi phạm nhiều nhất trong ngành xây dựng, vì nhà thầu thường đợi chủ đầu tư thanh toán mới xuất hóa đơn.
Bài viết đưa căn cứ hiện hành, ví dụ tính cho công trình ba giai đoạn, và con số thiệt hại khi làm sai.
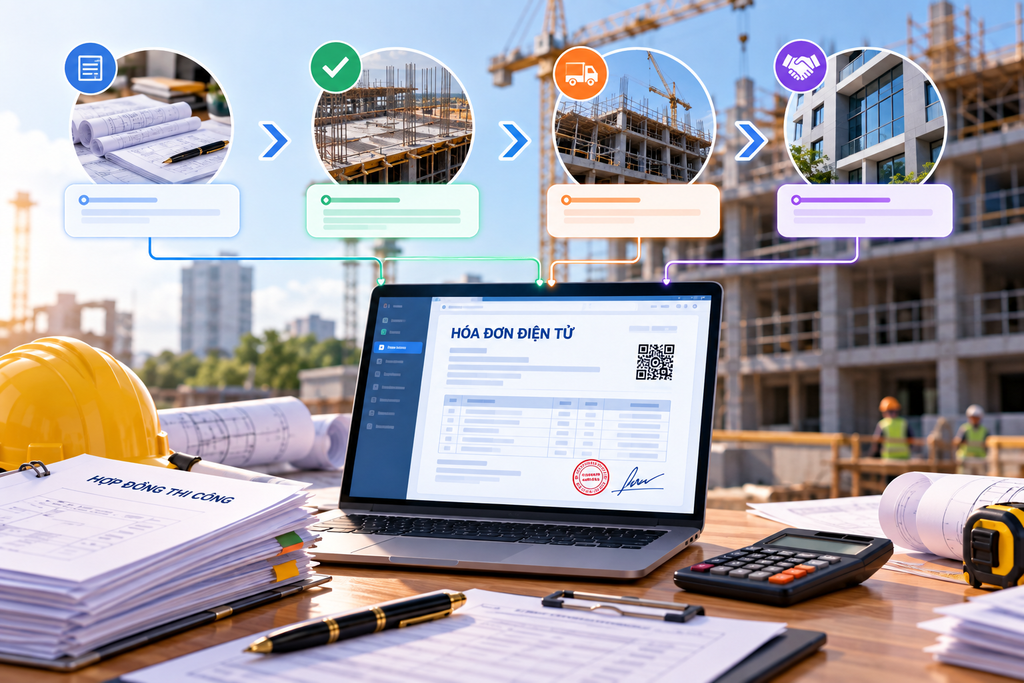
Căn cứ pháp lý hiện hành
| Văn bản | Nội dung liên quan | Hiệu lực |
| Nghị định 254/2026/NĐ-CP + Thông tư 91/2026/TT-BTC | Hóa đơn điện tử, thời điểm lập hóa đơn | 01/7/2026 |
| Nghị định 181/2025/NĐ-CP hướng dẫn Luật Thuế giá trị gia tăng 48/2024 | Thời điểm xác định thuế giá trị gia tăng và giá tính thuế với hoạt động xây dựng, lắp đặt | 01/7/2025, áp dụng thống nhất từ 01/01/2026 |
| Luật Thuế thu nhập doanh nghiệp 67/2025/QH15 | Thời điểm xác định doanh thu tính thuế | 01/10/2025 |
Nghị định 123/2020, Thông tư 219/2013 và Thông tư 78/2014 không còn là căn cứ.
Quy tắc thời điểm xuất hóa đơn
Ngày lập hóa đơn trùng với ngày biên bản nghiệm thu, biên bản bàn giao khối lượng công việc hoàn thành.
Theo Nghị định 181/2025/NĐ-CP, với hoạt động xây dựng, lắp đặt bao gồm cả đóng tàu, thời điểm xác định thuế giá trị gia tăng là thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình, khối lượng xây dựng lắp đặt hoàn thành, hoặc phần công việc thực hiện bàn giao, không phân biệt đã thu được tiền hay chưa thu được tiền.
Hai loại công trình
| Loại | Cách xuất hóa đơn |
| Nghiệm thu theo giai đoạn, theo hạng mục | Lập hóa đơn theo từng lần nghiệm thu, theo khối lượng đã bàn giao |
| Nghiệm thu một lần khi hoàn thành toàn bộ | Lập một hóa đơn tại thời điểm nghiệm thu, bàn giao toàn bộ |
Cách xác định thuộc loại nào: đọc điều khoản nghiệm thu và bàn giao trong hợp đồng, không suy đoán theo quy mô công trình.
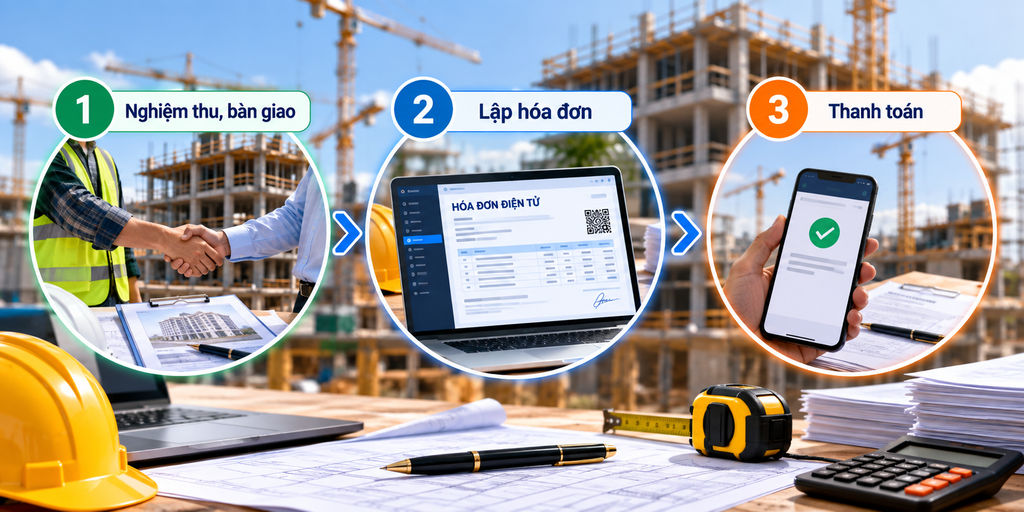
Ba mốc thời gian không trùng nhau
Đây là phần gây nhầm lẫn nhiều nhất và bản cũ chưa tách rõ.
| Mốc | Là gì | Ý nghĩa với hóa đơn và thuế |
| 1. Nghiệm thu, bàn giao | Ngày trên biên bản nghiệm thu | Đây là mốc quyết định. Nghĩa vụ thuế giá trị gia tăng phát sinh từ đây |
| 2. Lập hóa đơn | Ngày trên hóa đơn | Phải trùng với mốc 1 |
| 3. Thanh toán | Ngày chủ đầu tư chuyển tiền | Không liên quan đến hai mốc trên |
Sai lầm phổ biến nhất trong ngành: lấy mốc 3 làm mốc 2. Nhà thầu chờ chủ đầu tư thanh toán mới xuất hóa đơn.
Lý do dễ hiểu: nhà thầu không muốn nộp thuế giá trị gia tăng trước khi nhận được tiền. Nhưng quy định không cho phép, và hậu quả tính bằng tiền, xem ví dụ 2 bên dưới.
Giá tính thuế giá trị gia tăng
Phần này bản cũ không có, và quan trọng với nhà thầu cung cấp vật tư.
Theo Nghị định 181/2025, giá tính thuế với hoạt động xây dựng, lắp đặt là giá trị công trình, hạng mục công trình hoặc phần công việc thực hiện bàn giao, bao gồm cả giá trị nguyên vật liệu, máy móc, thiết bị chưa có thuế giá trị gia tăng.
| Hình thức hợp đồng | Giá tính thuế |
| Nhà thầu cung cấp cả vật tư và thi công | Toàn bộ giá trị bàn giao, gồm cả vật tư, máy móc, thiết bị |
| Chủ đầu tư cấp vật tư, nhà thầu chỉ thi công | Giá trị phần công việc thi công bàn giao |
Điểm cần nắm: không được tách giá trị vật tư ra khỏi giá tính thuế khi nhà thầu là bên cung cấp vật tư.
Về thuế suất: cần đối chiếu quy định hiện hành xem hoạt động xây dựng có thuộc nhóm được áp dụng mức giảm thuế giá trị gia tăng theo Nghị định 174/2025 hay không. Mức giảm từ 10% xuống 8% áp dụng cho nhóm hàng hóa dịch vụ đang chịu 10% với một số loại trừ, có hiệu lực đến 31/12/2026. Ví dụ trong bài dùng mức 10%.
Ví dụ 1: công trình ba giai đoạn
Hợp đồng xây dựng, giá trị chưa thuế 10.000 triệu đồng, nghiệm thu theo ba giai đoạn.
| Giai đoạn | Ngày nghiệm thu | Khối lượng bàn giao | Ngày lập hóa đơn | Thuế GTGT 10% | Tổng hóa đơn |
| 1 | 20/3/2026 | 3.000 triệu | 20/3/2026 | 300 triệu | 3.300 triệu |
| 2 | 15/7/2026 | 4.000 triệu | 15/7/2026 | 400 triệu | 4.400 triệu |
| 3 | 10/11/2026 | 3.000 triệu | 10/11/2026 | 300 triệu | 3.300 triệu |
| Cộng | 10.000 triệu | 1.000 triệu | 11.000 triệu |
Kiểm tra: 3.000 cộng 4.000 cộng 3.000 bằng 10.000 triệu. Thuế 10% bằng 1.000 triệu. Tổng 11.000 triệu. Khớp.
Kỳ khai thuế tương ứng:
| Hóa đơn | Kỳ khai thuế nếu khai theo tháng | Kỳ khai thuế nếu khai theo quý |
| 20/3/2026 | Tháng 3/2026 | Quý I/2026 |
| 15/7/2026 | Tháng 7/2026 | Quý III/2026 |
| 10/11/2026 | Tháng 11/2026 | Quý IV/2026 |
Ngày chủ đầu tư thanh toán không ảnh hưởng đến bảng này.
Ví dụ 2: thiệt hại khi đợi thu tiền mới xuất hóa đơn
Đây là phần bản cũ không có, và là phần thuyết phục nhất.
Giả định: giai đoạn 1 nghiệm thu ngày 20/3/2026, khối lượng 3.000 triệu đồng, thuế giá trị gia tăng 300 triệu đồng. Nhà thầu đợi chủ đầu tư thanh toán và chỉ xuất hóa đơn vào 20/7/2026, tức chậm 4 tháng.
Doanh nghiệp khai thuế theo tháng, nên hạn khai kỳ tháng 3/2026 là ngày 20/4/2026.
| Hậu quả | Cách tính | Số tiền |
| Tiền chậm nộp thuế giá trị gia tăng, 0,03% một ngày, khoảng 90 ngày từ 20/4 đến 20/7 | 300.000.000 nhân 0,03% nhân 90 | 8.100.000 |
| Phạt về hành vi lập hóa đơn không đúng thời điểm | Theo Nghị định 125/2020 | (người phụ trách thuế điền) |
| Phạt về hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp kỳ tháng 3, nếu bị cơ quan thuế phát hiện | 300.000.000 nhân 20% | 60.000.000 |
| Doanh thu ghi sai kỳ trên báo cáo tài chính | Có thể bị xử phạt theo Nghị định 41/2018 | 20 đến 30 triệu |
Kiểm tra: 300.000.000 nhân 0,03% bằng 90.000 đồng một ngày. Nhân 90 ngày bằng 8.100.000 đồng. 300.000.000 nhân 20% bằng 60.000.000 đồng.
Cách đọc: riêng tiền chậm nộp đã là 8,1 triệu cho một giai đoạn. Nếu bị cơ quan thuế phát hiện và xử lý về hành vi khai sai thì con số vượt 68 triệu, chưa kể phạt về hóa đơn và về báo cáo tài chính.
Với công trình có ba giai đoạn và nhà thầu làm sai cả ba, con số nhân lên tương ứng.
Lưu ý về mức phạt: Nghị định 125/2020 về xử phạt thuế và hóa đơn đã được sửa ba lần bởi Nghị định 102/2021, Nghị định 310/2025 và Nghị định 291/2026. Mức phạt cho hành vi lập hóa đơn không đúng thời điểm và mức phạt khai sai cần đối chiếu bản hợp nhất. Tôi để trống ô đó thay vì chép số cũ.
Bốn tình huống thường gặp
| Tình huống | Cách xử lý |
| Nghiệm thu rồi nhưng chủ đầu tư chưa thanh toán | Vẫn phải lập hóa đơn theo ngày nghiệm thu. Theo dõi công nợ phải thu |
| Chủ đầu tư ứng trước tiền trước khi nghiệm thu | Tiền ứng trước chưa phải doanh thu. Chưa lập hóa đơn cho phần chưa nghiệm thu |
| Nghiệm thu rồi phát hiện sai khối lượng, phải điều chỉnh | Lập hóa đơn điều chỉnh, không xóa hóa đơn cũ |
| Biên bản nghiệm thu ký muộn so với thời điểm hoàn thành thực tế | Lập hóa đơn theo ngày biên bản. Nhưng cần kiểm soát để biên bản không ký chậm quá lâu, vì đây là điểm cơ quan thuế xem xét |
Tình huống thứ hai là tình huống hay bị làm sai theo chiều ngược lại: nhận tiền ứng trước rồi xuất hóa đơn ngay cho toàn bộ. Tiền ứng trước là khoản khách hàng trả trước, chưa phải doanh thu.
Liên hệ với tài khoản 337
Nếu hợp đồng quy định thanh toán theo tiến độ kế hoạch thay vì theo khối lượng nghiệm thu, cách hạch toán khác.
| Cách thanh toán ghi trong hợp đồng | Hạch toán |
| Theo giá trị khối lượng thực hiện được khách hàng xác nhận | Ghi trực tiếp: Nợ 131, Có 511 và 3331 |
| Theo tiến độ kế hoạch ghi trong hợp đồng | Qua tài khoản 337 Thanh toán theo tiến độ kế hoạch hợp đồng xây dựng |
Số dư Nợ tài khoản 337 nghĩa là doanh thu đã ghi nhận lớn hơn số đã lập hóa đơn theo tiến độ kế hoạch, tức nhà thầu đang làm nhanh hơn tiến độ thanh toán và đang ứng vốn.
Chi tiết xem bài quy trình hạch toán kế toán xây dựng công trình.
Ba việc kiểm soát nên làm
| Việc | Chặn được gì |
| Gắn việc lập hóa đơn vào biên bản nghiệm thu, không vào phiếu thu | Lỗi thời điểm, lỗi bị phạt phổ biến nhất |
| Theo dõi danh sách biên bản nghiệm thu đã ký mà chưa có hóa đơn | Bỏ sót hóa đơn, dẫn đến khai thiếu thuế |
| Kiểm soát thời gian từ hoàn thành thực tế đến ngày ký biên bản | Biên bản ký chậm là điểm cơ quan thuế xem xét |
Việc thứ hai là việc đơn giản nhất và hiệu quả nhất. Một danh sách theo dõi hai cột là đủ.
Lập hóa đơn công trình đúng thời điểm cùng Safebooks
Lỗi thời điểm hầu như luôn đến từ việc hóa đơn được lập theo dòng tiền chứ không theo chứng từ nghiệm thu.
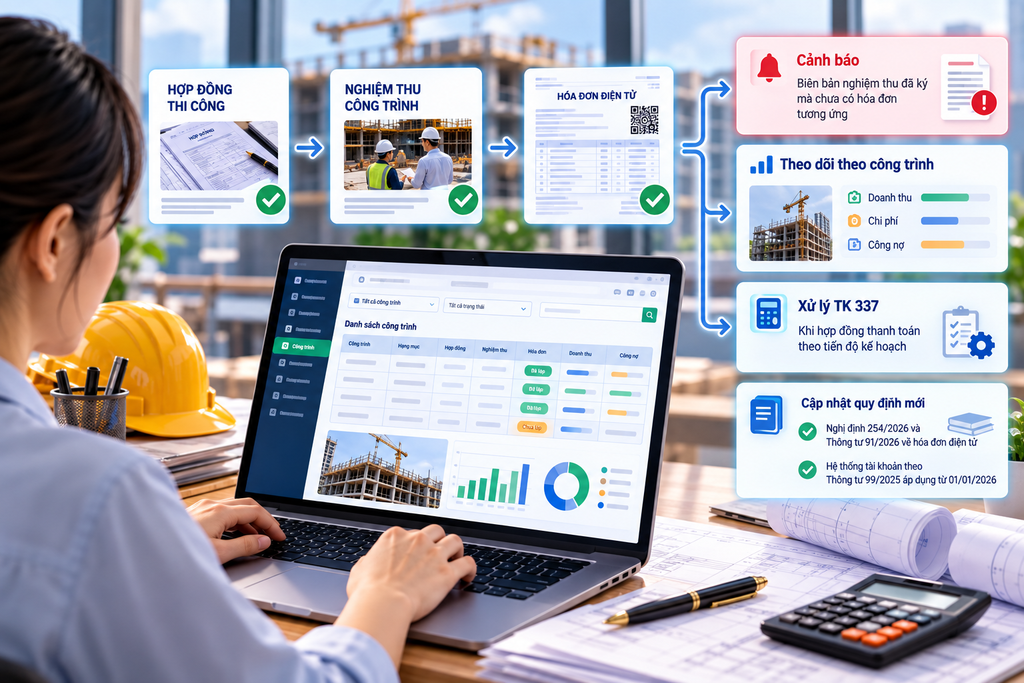
Phần mềm kế toán Safebooks xử lý:
- Gắn việc lập hóa đơn vào biên bản nghiệm thu, không gắn vào phiếu thu
- Cảnh báo biên bản nghiệm thu đã ký mà chưa có hóa đơn tương ứng
- Theo dõi doanh thu, chi phí và công nợ chi tiết theo từng công trình và hạng mục
- Xử lý tài khoản 337 khi hợp đồng thanh toán theo tiến độ kế hoạch
- Cập nhật theo Nghị định 254/2026 và Thông tư 91/2026 về hóa đơn điện tử
- Hệ thống tài khoản theo Thông tư 99/2025 áp dụng từ 01/01/2026
Xem hạch toán kế toán xây dựng công trình hoặc phần mềm quản lý hóa đơn điện tử.
Câu hỏi thường gặp
Thời điểm xuất hóa đơn cho công trình xây dựng là khi nào?
Ngày lập hóa đơn trùng với ngày biên bản nghiệm thu, biên bản bàn giao khối lượng công việc hoàn thành, không phụ thuộc đã thu được tiền hay chưa.
Chưa thu được tiền có phải xuất hóa đơn không?
Có. Theo Nghị định 181/2025, thời điểm xác định thuế giá trị gia tăng với hoạt động xây dựng lắp đặt là thời điểm nghiệm thu bàn giao, không phân biệt đã thu được tiền hay chưa.
Công trình nhiều giai đoạn thì xuất hóa đơn thế nào?
Lập hóa đơn theo từng lần nghiệm thu, theo khối lượng đã bàn giao. Công trình nghiệm thu một lần khi hoàn thành toàn bộ thì lập một hóa đơn.
Giá tính thuế có gồm giá trị vật tư không?
Có, nếu nhà thầu là bên cung cấp vật tư. Theo Nghị định 181/2025, giá tính thuế gồm cả giá trị nguyên vật liệu, máy móc, thiết bị chưa có thuế giá trị gia tăng.
Chủ đầu tư ứng trước tiền thì xuất hóa đơn chưa?
Chưa, cho phần chưa nghiệm thu. Tiền ứng trước là khoản khách hàng trả trước, chưa phải doanh thu.
Đợi thu tiền mới xuất hóa đơn thì bị gì?
Tiền chậm nộp thuế giá trị gia tăng, phạt về hành vi lập hóa đơn không đúng thời điểm, và nếu bị phát hiện thì phạt về hành vi khai sai dẫn đến thiếu thuế. Trong ví dụ ở bài, riêng tiền chậm nộp là 8,1 triệu đồng cho một giai đoạn 3.000 triệu.
Văn bản nào đang quy định về nội dung này?
Nghị định 254/2026 và Thông tư 91/2026 về hóa đơn điện tử, Nghị định 181/2025 về thời điểm xác định và giá tính thuế giá trị gia tăng, và Luật Thuế thu nhập doanh nghiệp 67/2025/QH15.
Tổng kết
Ba điều quyết định:
Hóa đơn lập theo ngày biên bản nghiệm thu, không theo ngày thu tiền. Đây là quy tắc duy nhất cần nhớ, và là quy tắc bị vi phạm nhiều nhất trong ngành.
Giá tính thuế gồm cả vật tư nếu nhà thầu cung cấp. Không được tách giá trị vật tư ra khỏi giá tính thuế.
Theo dõi danh sách biên bản nghiệm thu đã ký mà chưa có hóa đơn. Một bảng hai cột, và là cách chặn lỗi hiệu quả nhất.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định. Mức phạt cần đối chiếu bản hợp nhất Nghị định 125/2020, và thuế suất cần kiểm tra quy định về giảm thuế giá trị gia tăng hiện hành. Cần trao đổi thêm, liên hệ với Safebooks.
1 Bình luận
Quy trình hạch toán kế toán xây dựng công trình theo Thông tư 99/2025 - Phần mềm kế toán Safebooks
Tháng 9 20, 2026[…] Về thời điểm xuất hóa đơn, xem bài thời điểm xuất hóa đơn điện tử cho công trình xây dựng. […]