Con số “tiết kiệm 90% thời gian” xuất hiện trong gần như mọi bài viết về nhập liệu kế toán bằng AI, và gần như không bài nào nói 90% đó là của bước nào.
Bài viết này tính thử bằng số liệu cụ thể. Kết quả: khoảng 83% ở riêng bước nhập liệu, và khoảng 60% nếu tính cả công việc xử lý hóa đơn đầu vào. Phần còn lại giải thích vì sao có khoảng cách đó, và điều kiện để đạt được.
Nhập liệu tự động bằng AI hoạt động thế nào
| Bước | Việc máy làm | Việc người vẫn phải làm |
| 1. Nhận chứng từ | Thu nhận từ email, thư mục, cổng hóa đơn | Xử lý chứng từ bị thiếu, chứng từ dạng ảnh chụp mờ |
| 2. Đọc dữ liệu | Đọc tệp XML trực tiếp, hoặc dùng OCR với bản scan | Kiểm tra kết quả đọc với chứng từ khó |
| 3. Đối chiếu | So với đơn hàng, hợp đồng, phiếu nhập kho | Xử lý trường hợp lệch |
| 4. Ghi vào hệ thống | Tạo chứng từ trong phần mềm | Phê duyệt |
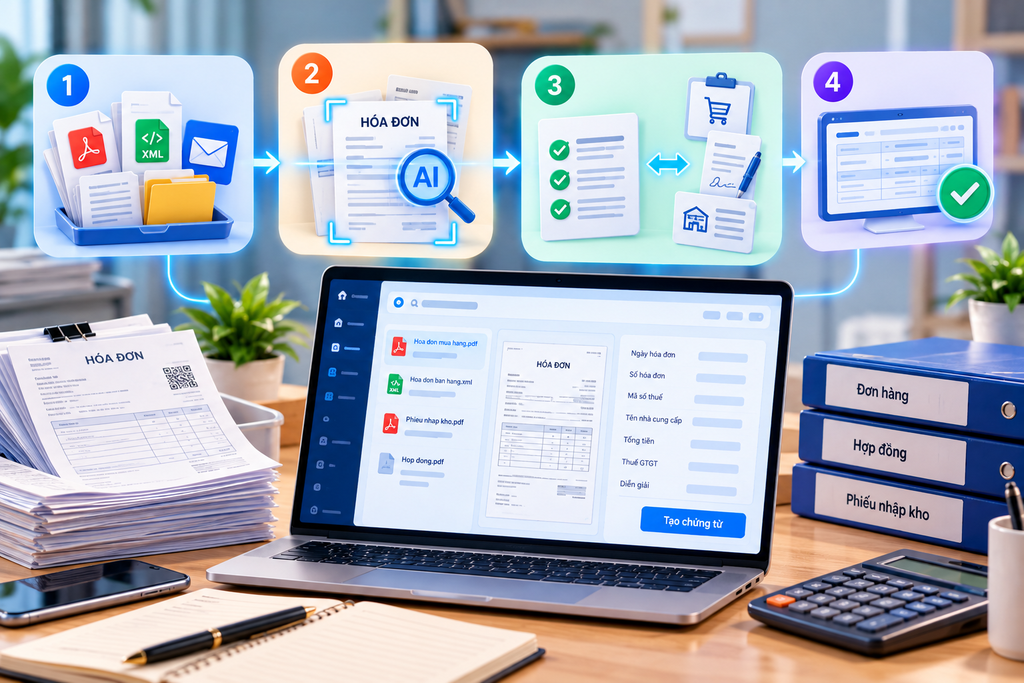
Điểm quan trọng nhất và hay bị nói lẫn: hóa đơn điện tử Việt Nam có tệp XML, nên không cần OCR.
| Dạng chứng từ | Cách xử lý | Độ chính xác |
| Hóa đơn điện tử, tệp XML | Đọc trực tiếp dữ liệu có cấu trúc | Gần như tuyệt đối, vì không có bước nhận dạng |
| Hóa đơn điện tử, chỉ có bản PDF | OCR | Cao nhưng vẫn cần kiểm tra |
| Chứng từ giấy, scan hoặc ảnh chụp | OCR | Phụ thuộc chất lượng ảnh, cần kiểm tra nhiều hơn |
Nghĩa là mức tiết kiệm phụ thuộc trước hết vào việc doanh nghiệp có thu được tệp XML hay không, không phụ thuộc chất lượng AI.
Việc nên làm trước khi đầu tư phần mềm: yêu cầu nhà cung cấp gửi đủ tệp XML, không chỉ bản PDF. Việc này miễn phí và nâng độ chính xác lên mức cao nhất.
Bài toán có số: tiết kiệm bao nhiêu
Giả định
Doanh nghiệp nhận 800 hóa đơn đầu vào một tháng.
Trước khi tự động hóa
| Công việc | Thời gian | Cách tính |
| Nhập liệu | 40,0 giờ | 800 hóa đơn nhân 3 phút bằng 2.400 phút |
| Đối chiếu với đơn hàng, phiếu nhập | 12,0 giờ | |
| Xử lý sai sót, hóa đơn lỗi | 8,0 giờ | |
| Lưu trữ, sắp xếp chứng từ | 4,0 giờ | |
| Trao đổi với nhà cung cấp về hóa đơn thiếu, sai | 6,0 giờ | |
| Tổng | 70,0 giờ |
Kiểm tra bước nhập liệu: 800 nhân 3 bằng 2.400 phút. Chia 60 bằng 40 giờ. Khớp.
Sau khi tự động hóa
| Công việc | Thời gian | Thay đổi |
| Nhập liệu, chuyển thành kiểm tra kết quả đọc | 6,7 giờ | 800 hóa đơn nhân 0,5 phút bằng 400 phút |
| Đối chiếu với đơn hàng, phiếu nhập | 6,0 giờ | Máy đối chiếu tự động, người xử lý trường hợp lệch |
| Xử lý sai sót, hóa đơn lỗi | 8,0 giờ | Không đổi |
| Lưu trữ, sắp xếp chứng từ | 1,0 giờ | Lưu tự động theo chứng từ |
| Trao đổi với nhà cung cấp | 6,0 giờ | Không đổi |
| Tổng | 27,7 giờ |
Kiểm tra bước nhập liệu: 800 nhân 0,5 bằng 400 phút. Chia 60 bằng 6,67 giờ. Khớp.
Kiểm tra tổng: 6,7 cộng 6,0 cộng 8,0 cộng 1,0 cộng 6,0 bằng 27,7 giờ. Khớp.
Hai con số khác nhau
| Cách tính | Trước | Sau | Tiết kiệm |
| Riêng bước nhập liệu | 40,0 giờ | 6,7 giờ | 33,3 giờ, tức 83% |
| Toàn bộ xử lý hóa đơn đầu vào | 70,0 giờ | 27,7 giờ | 42,3 giờ, tức 60% |
Kiểm tra tỷ lệ bước nhập liệu: 33,3 chia 40,0 bằng 0,833, tức 83,3%.
Kiểm tra tỷ lệ toàn bộ: 42,3 chia 70,0 bằng 0,604, tức 60,4%.
Vì sao hai con số cách nhau 23 điểm phần trăm
Vì hai công việc không được tự động hóa, và đó là hai công việc không phụ thuộc công nghệ:
| Công việc | Vì sao máy không giải quyết được |
| Xử lý sai sót, hóa đơn lỗi, 8 giờ | Hóa đơn ghi sai mã số thuế, sai thuế suất, sai tên hàng. Máy phát hiện được nhưng việc xử lý là liên hệ và đàm phán với người bán |
| Trao đổi với nhà cung cấp, 6 giờ | Hóa đơn chưa gửi, gửi thiếu, gửi sai kỳ. Đây là việc giữa hai doanh nghiệp |
14 giờ trong tổng 70 giờ, tức 20%, là công việc xử lý quan hệ với nhà cung cấp. Không phần mềm nào giảm được phần này.
Quy ra tiền
| Chỉ tiêu | Số liệu |
| Lương kế toán | 15.000.000 đ/tháng |
| Số giờ làm việc tháng | 208 giờ |
| Chi phí một giờ | 72.115 đ |
| Số giờ tiết kiệm mỗi tháng | 42,3 giờ |
| Tiết kiệm mỗi tháng | khoảng 3.050.000 đ |
| Tiết kiệm mỗi năm | khoảng 36.600.000 đ |
Kiểm tra: 15.000.000 chia 208 bằng 72.115 đồng một giờ. Nhân 42,3 giờ bằng 3.050.465 đồng. Nhân 12 bằng 36.605.580 đồng.
Cách dùng con số này: so với chi phí phần mềm một năm. Nếu phí phần mềm dưới khoảng 36 triệu đồng một năm thì có lợi về mặt chi phí nhân sự, chưa tính giá trị của việc giảm sai sót.
Nhưng đây là tính toán cho 800 hóa đơn một tháng. Doanh nghiệp 100 hóa đơn một tháng sẽ ra con số khác hẳn: tiết kiệm khoảng 5,3 giờ một tháng ở bước nhập liệu, tương đương khoảng 4,6 triệu đồng một năm. Ở mức đó, lợi ích chính không còn là tiết kiệm chi phí mà là giảm sai sót.
Kiểm tra cho trường hợp 100 hóa đơn: 100 nhân 2,5 phút tiết kiệm bằng 250 phút, chia 60 bằng 4,17 giờ một tháng. Nhân 72.115 nhân 12 bằng khoảng 3.610.000 đồng một năm.
Ngưỡng để đầu tư có ý nghĩa về chi phí thường nằm ở khoảng vài trăm hóa đơn một tháng trở lên. Dưới mức đó, lý do đầu tư là chất lượng dữ liệu, không phải tiết kiệm giờ.
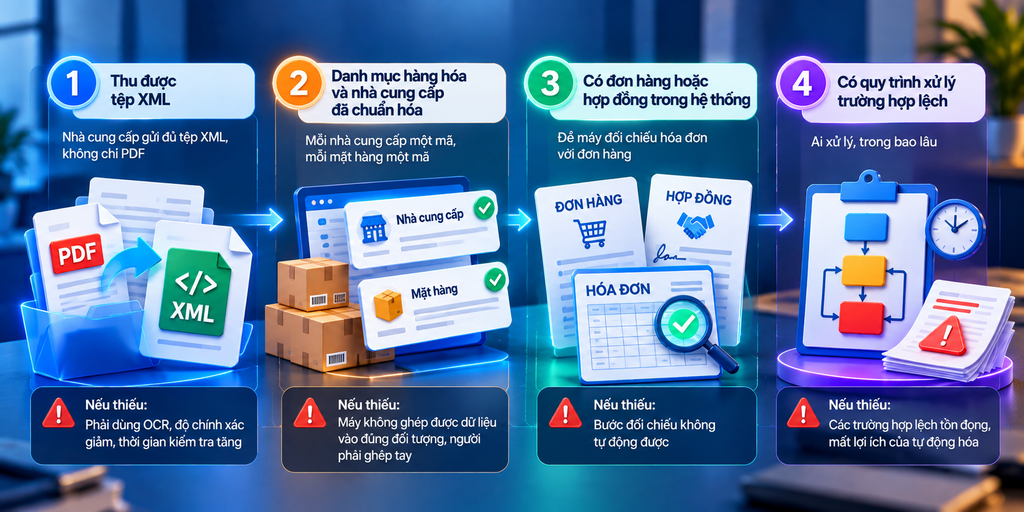
Bốn điều kiện để đạt được mức tiết kiệm
Phần mềm tốt mà thiếu bốn điều kiện này thì mức tiết kiệm thực tế thấp hơn nhiều.
| Điều kiện | Nội dung | Nếu thiếu |
| 1. Thu được tệp XML | Nhà cung cấp gửi đủ tệp XML, không chỉ PDF | Phải dùng OCR, độ chính xác giảm, thời gian kiểm tra tăng |
| 2. Danh mục hàng hóa và nhà cung cấp đã chuẩn hóa | Mỗi nhà cung cấp một mã, mỗi mặt hàng một mã | Máy không ghép được dữ liệu vào đúng đối tượng, người phải ghép tay |
| 3. Có đơn hàng hoặc hợp đồng trong hệ thống | Để máy đối chiếu hóa đơn với đơn hàng | Bước đối chiếu không tự động được |
| 4. Có quy trình xử lý trường hợp lệch | Ai xử lý, trong bao lâu | Các trường hợp lệch tồn đọng, mất lợi ích của tự động hóa |
Điều kiện 2 là điều kiện bị bỏ qua nhiều nhất và là nguyên nhân phổ biến nhất của việc triển khai không đạt kỳ vọng. Nếu cùng một nhà cung cấp đang tồn tại dưới ba tên khác nhau trong hệ thống, máy không biết ghép hóa đơn vào đâu.
Việc nên làm trước khi triển khai: rà soát và gộp trùng danh mục nhà cung cấp và danh mục hàng hóa. Đây là việc tốn một đến hai tuần và quyết định phần lớn kết quả.
Ba việc AI không làm thay được
| Việc | Vì sao |
| Quyết định hạch toán vào tài khoản nào trong trường hợp không rõ ràng | Máy đề xuất theo mẫu đã học. Trường hợp mới, nghiệp vụ đặc thù vẫn cần người quyết định |
| Đánh giá hóa đơn có hợp pháp và hợp lệ hay không về bản chất | Máy kiểm tra được hình thức và sự tồn tại trên hệ thống thuế. Việc đánh giá khoản chi có phục vụ sản xuất kinh doanh là việc của người |
| Chịu trách nhiệm | Trách nhiệm về sổ kế toán và báo cáo tài chính thuộc kế toán trưởng theo Điều 55 Luật Kế toán |
Điểm thứ ba là điểm quan trọng nhất về mặt pháp lý và không bài viết nào về AI trong kế toán nhắc tới.
Hệ quả thực tế: AI đề xuất hạch toán sai, kế toán phê duyệt, thì khi quyết toán bị loại chi phí, trách nhiệm không chuyển sang nhà cung cấp phần mềm. Vì vậy bước phê duyệt không được bỏ, kể cả khi độ chính xác của máy cao.
Khuyến nghị về cách thiết lập: để máy đề xuất, người phê duyệt theo lô, và giữ nhật ký ai phê duyệt gì lúc nào.
Nghĩa vụ về dữ liệu từ 01/01/2026
Phần này bản cũ không có.
Gửi hóa đơn cho dịch vụ AI xử lý là hành vi chuyển dữ liệu cho bên thứ ba. Hóa đơn chứa thông tin về doanh nghiệp, và trong nhiều trường hợp chứa dữ liệu cá nhân.
Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15 có hiệu lực từ 01/01/2026.
| Câu hỏi cần làm rõ với nhà cung cấp | Vì sao |
| Máy chủ xử lý đặt ở đâu | Nếu ngoài Việt Nam thì phát sinh nghĩa vụ về chuyển dữ liệu xuyên biên giới |
| Dữ liệu hóa đơn có được dùng để huấn luyện mô hình không | Cần biết và cần có căn cứ |
| Nhà cung cấp dùng dịch vụ bên thứ ba nào | Hạ tầng đám mây, dịch vụ nhận dạng |
| Lưu dữ liệu bao lâu sau khi xử lý | Xác định thời hạn lưu |
| Có nhật ký truy cập không | Chứng minh ai xem dữ liệu gì |
Mức phạt cho vi phạm về chuyển dữ liệu xuyên biên giới có thể lên tới 5% doanh thu năm trước. Đây là mức tính theo tỷ lệ doanh thu.
(người duyệt bài đối chiếu lại mức này với Luật 91/2025 và nghị định xử phạt tương ứng)
Việc nên làm: đưa các câu hỏi trên thành phụ lục về xử lý dữ liệu trong hợp đồng.
Năm sai lầm khi triển khai
| Sai lầm | Hậu quả |
| Triển khai trước khi chuẩn hóa danh mục | Mức tiết kiệm thực tế thấp hơn nhiều so với kỳ vọng |
| Chỉ thu bản PDF, không yêu cầu tệp XML | Phải dùng OCR thay vì đọc dữ liệu trực tiếp |
| Bỏ bước phê duyệt vì tin độ chính xác của máy | Trách nhiệm pháp lý vẫn thuộc kế toán trưởng |
| Kỳ vọng giảm được số nhân sự ngay | 20% khối lượng công việc là xử lý quan hệ với nhà cung cấp, không giảm được |
| Không làm rõ nơi xử lý và lưu dữ liệu | Rủi ro về nghĩa vụ bảo vệ dữ liệu cá nhân từ 01/01/2026 |
Sai lầm thứ tư là sai lầm về kỳ vọng và hay dẫn tới kết luận sai rằng dự án thất bại. Lợi ích thật thường là kế toán chuyển từ nhập liệu sang đối chiếu và phân tích, không phải giảm đầu người.
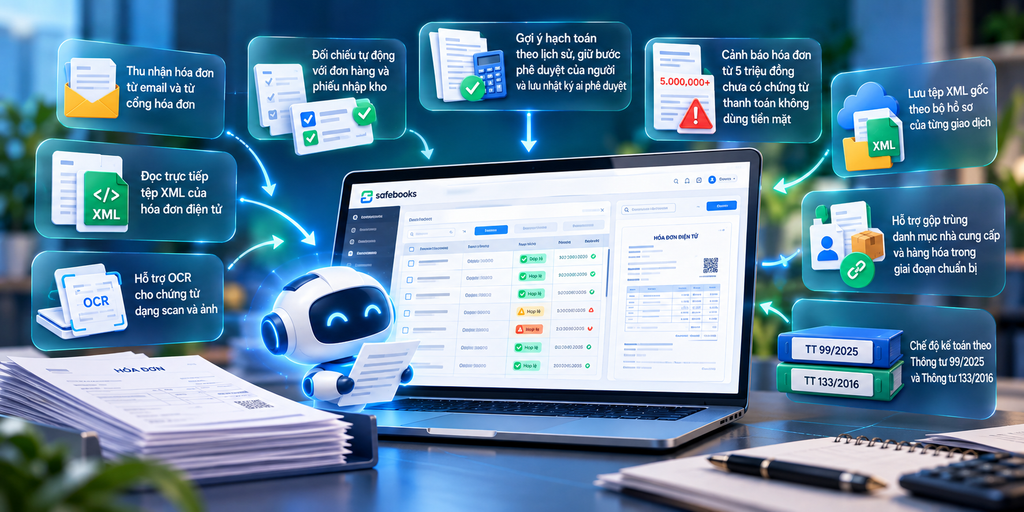
Nhập liệu tự động trên Safebooks
Safebooks xử lý:
- Đọc trực tiếp tệp XML của hóa đơn điện tử, không qua bước nhận dạng, nên không phát sinh sai số đọc
- Hỗ trợ OCR cho chứng từ dạng scan và ảnh
- Thu nhận hóa đơn từ email và từ cổng hóa đơn
- Đối chiếu tự động với đơn hàng và phiếu nhập kho, tách riêng các trường hợp lệch để xử lý
- Gợi ý hạch toán theo lịch sử, giữ bước phê duyệt của người và lưu nhật ký ai phê duyệt
- Cảnh báo hóa đơn từ 5 triệu đồng chưa có chứng từ thanh toán không dùng tiền mặt, theo ngưỡng Nghị định 181/2025
- Lưu tệp XML gốc theo bộ hồ sơ của từng giao dịch
- Hỗ trợ gộp trùng danh mục nhà cung cấp và hàng hóa trong giai đoạn chuẩn bị
- Chế độ kế toán theo Thông tư 99/2025 áp dụng từ 01/01/2026 và Thông tư 133/2016
Xem thêm ứng dụng AI trong kế toán và phần mềm kế toán là gì.
Câu hỏi thường gặp
Nhập liệu kế toán tự động bằng AI tiết kiệm bao nhiêu thời gian?
Khoảng 83% ở riêng bước nhập liệu, và khoảng 60% nếu tính cả công việc xử lý hóa đơn đầu vào, theo bài toán 800 hóa đơn một tháng trong bài. Con số 90% chỉ đúng khi nói về bước nhập liệu.
Vì sao không tiết kiệm được 90% trên toàn bộ công việc?
Vì khoảng 20% khối lượng là xử lý sai sót và trao đổi với nhà cung cấp về hóa đơn thiếu hoặc sai. Đây là việc giữa hai doanh nghiệp, phần mềm không giải quyết được.
Hóa đơn điện tử có cần OCR không?
Không. Hóa đơn điện tử có tệp XML là dữ liệu có cấu trúc, đọc trực tiếp được. OCR chỉ cần cho chứng từ dạng scan, ảnh, hoặc hóa đơn chỉ có bản PDF.
Bao nhiêu hóa đơn một tháng thì nên đầu tư?
Về mặt tiết kiệm chi phí nhân sự, ngưỡng thường nằm ở khoảng vài trăm hóa đơn một tháng trở lên. Dưới mức đó, lý do đầu tư là chất lượng dữ liệu và giảm sai sót.
Cần chuẩn bị gì trước khi triển khai?
Bốn điều kiện: thu được tệp XML từ nhà cung cấp, chuẩn hóa danh mục nhà cung cấp và hàng hóa, có đơn hàng hoặc hợp đồng trong hệ thống để đối chiếu, và có quy trình xử lý trường hợp lệch.
Có bỏ được bước kế toán phê duyệt không?
Không nên. Trách nhiệm về sổ kế toán và báo cáo tài chính thuộc kế toán trưởng theo Điều 55 Luật Kế toán. AI đề xuất sai mà được phê duyệt thì trách nhiệm không chuyển sang nhà cung cấp phần mềm.
Gửi hóa đơn cho dịch vụ AI xử lý có vấn đề gì về dữ liệu không?
Đây là hành vi chuyển dữ liệu cho bên thứ ba. Từ 01/01/2026, Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15 có hiệu lực. Cần làm rõ nơi đặt máy chủ, việc dùng dữ liệu để huấn luyện mô hình, và thời hạn lưu.
Triển khai rồi có giảm được nhân sự kế toán không?
Thường không giảm đầu người ngay. Lợi ích thực tế là kế toán chuyển từ nhập liệu sang đối chiếu và phân tích.
Tổng kết
Bốn điều quyết định:
Phân biệt 90% ở bước nhập liệu với mức tiết kiệm trên toàn bộ công việc. Hai con số là 83% và 60% trong bài toán 800 hóa đơn một tháng.
Yêu cầu nhà cung cấp gửi tệp XML. Việc này miễn phí và quyết định độ chính xác nhiều hơn chất lượng AI.
Chuẩn hóa danh mục trước khi triển khai. Đây là nguyên nhân phổ biến nhất của việc triển khai không đạt kỳ vọng.
Giữ bước phê duyệt của kế toán. Trách nhiệm pháp lý không chuyển sang phần mềm.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định và cần thay bằng số thực tế của doanh nghiệp. Phần nghĩa vụ dữ liệu cần đối chiếu Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15.
1 Bình luận
8 Ứng Dụng AI Trong Kế Toán Giúp Doanh Nghiệp Tăng Hiệu Suất - Phần mềm kế toán Safebooks
Tháng 9 7, 2026[…] => Xem thêm: Phần Mềm Kế Toán Nhập Liệu Tự Động Bằng AI Tiết Kiệm 90% Thời Gian […]