Tính thuế GTGT cho chuyển nhượng bất động sản sai theo hướng phổ biến nhất là lấy 10% trên toàn bộ giá chuyển nhượng. Cách đó bỏ qua phần giá đất được trừ, và kết quả là doanh nghiệp nộp thừa thuế.
Với một giao dịch 8 tỷ đồng mà giá đất được trừ là 3,5 tỷ, khoản nộp thừa là 350 triệu đồng.
Bài viết đưa công thức, các trường hợp xác định giá đất được trừ, và ví dụ tính đầy đủ theo Nghị định 181/2025/NĐ-CP.
Trước hết: ai chịu thuế GTGT khi chuyển nhượng bất động sản
Đây là phân biệt phải làm trước mọi phép tính.
| Bên chuyển nhượng | Thuế GTGT | Thuế áp dụng |
| Cá nhân không kinh doanh bất động sản | Không chịu thuế GTGT | Thuế thu nhập cá nhân, theo tỷ lệ trên giá chuyển nhượng |
| Doanh nghiệp, tổ chức kinh doanh bất động sản | Chịu thuế GTGT | GTGT trên giá tính thuế, cộng thuế thu nhập doanh nghiệp |
Nếu bạn là cá nhân đang bán nhà hoặc bán đất, phần còn lại của bài này không áp dụng cho bạn. Trường hợp đó là thuế thu nhập cá nhân, không phải thuế GTGT.
Phần còn lại của bài dành cho doanh nghiệp kinh doanh bất động sản.
(người duyệt bài bổ sung tỷ lệ thuế thu nhập cá nhân áp dụng cho cá nhân chuyển nhượng bất động sản theo quy định hiện hành, và lưu ý các trường hợp được miễn)
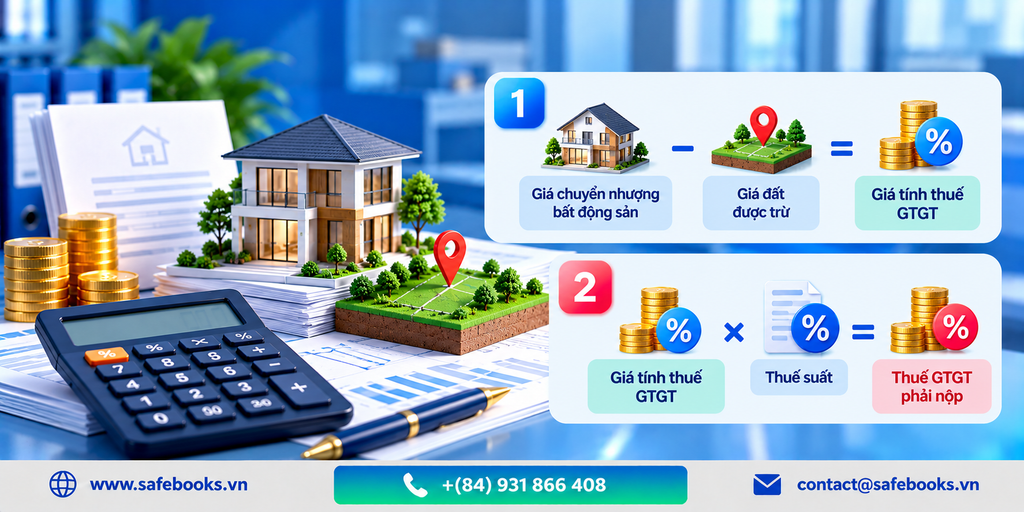
Công thức
Giá tính thuế GTGT bằng Giá chuyển nhượng bất động sản trừ Giá đất được trừ
Thuế GTGT phải nộp bằng Giá tính thuế nhân Thuế suất
Vì sao được trừ giá đất
Vì quyền sử dụng đất không thuộc đối tượng chịu thuế GTGT. Phần giá trị đất trong giá bán bất động sản không phải là giá trị tăng thêm do doanh nghiệp tạo ra, nên được loại ra khỏi giá tính thuế.
Phần chịu thuế là phần giá trị doanh nghiệp tạo thêm: xây dựng, hạ tầng, và lợi nhuận.
Đây là logic cần hiểu, vì nó giúp nhớ nguyên tắc: cái gì là đất thì trừ ra, cái gì là xây dựng và giá trị tăng thêm thì chịu thuế.
Các trường hợp xác định giá đất được trừ
Giá đất được trừ xác định khác nhau tùy cách doanh nghiệp có được quyền sử dụng đất.
| Trường hợp có được đất | Giá đất được trừ |
| Được Nhà nước giao đất | Tiền sử dụng đất phải nộp ngân sách nhà nước, không tính phần được miễn, giảm |
| Đấu giá quyền sử dụng đất | Giá đất trúng đấu giá |
| Thuê đất của Nhà nước để xây dựng hạ tầng, xây nhà để bán | Tiền thuê đất phải nộp ngân sách nhà nước |
| Nhận chuyển nhượng quyền sử dụng đất từ tổ chức, cá nhân | Giá đất tại thời điểm nhận chuyển nhượng, gồm cả giá trị hạ tầng nếu có |
| Nhận góp vốn bằng quyền sử dụng đất | Giá đất ghi trong hợp đồng góp vốn |
| Dự án theo hình thức xây dựng rồi chuyển giao, thanh toán bằng quyền sử dụng đất | Giá đất tại thời điểm ký hợp đồng |
| Không xác định được giá đất tại thời điểm chuyển nhượng | Giá đất do Ủy ban nhân dân cấp tỉnh quy định tại thời điểm ký hợp đồng chuyển nhượng |
Ba điểm cần chú ý
Phần tiền sử dụng đất được miễn hoặc giảm không được trừ. Chỉ trừ phần thực tế phải nộp ngân sách. Đây là điểm hay bị tính rộng ra.
Với đất nhận chuyển nhượng, giá trị hạ tầng được tính vào giá đất được trừ nếu có. Nhưng cần tách rõ giá trị hạ tầng nhận chuyển nhượng với giá trị hạ tầng doanh nghiệp tự đầu tư sau đó. Phần tự đầu tư không thuộc giá đất được trừ.
Trường hợp cuối bảng là trường hợp dự phòng, dùng khi không xác định được giá đất. Không nên dùng khi có căn cứ xác định giá đất cụ thể.
(người duyệt bài đối chiếu danh mục này với Nghị định 181/2025/NĐ-CP, vì số trường hợp và cách diễn đạt có thể khác với bảng trên)
Ví dụ tính đầy đủ
Doanh nghiệp kinh doanh bất động sản bán một căn nhà liền kề trong dự án. Đất được Nhà nước giao, doanh nghiệp đã nộp tiền sử dụng đất.
Dữ liệu
| Chỉ tiêu | Số tiền |
| Giá chuyển nhượng, chưa có thuế GTGT | 8.000.000.000 đ |
| Tiền sử dụng đất đã nộp ngân sách, phân bổ cho lô này | 3.500.000.000 đ |
| Thuế suất GTGT | 10% |
Tính
| Bước | Tính | Kết quả |
| Giá đất được trừ | Tiền sử dụng đất phải nộp phân bổ cho lô | 3.500.000.000 |
| Giá tính thuế GTGT | 8.000.000.000 trừ 3.500.000.000 | 4.500.000.000 |
| Thuế GTGT phải nộp | 4.500.000.000 nhân 10% | 450.000.000 |
| Tổng tiền người mua thanh toán | 8.000.000.000 cộng 450.000.000 | 8.450.000.000 |
Kiểm tra: 8.000 trừ 3.500 bằng 4.500 triệu. Nhân 10% bằng 450 triệu. Khớp.
Nếu tính sai: không trừ giá đất
| Cách tính | Thuế GTGT |
| Đúng: 10% trên 4.500.000.000 | 450.000.000 |
| Sai: 10% trên toàn bộ 8.000.000.000 | 800.000.000 |
| Nộp thừa | 350.000.000 |
Kiểm tra: 800.000.000 trừ 450.000.000 bằng 350.000.000 đồng.
Có một phép kiểm tra nhanh cho chênh lệch này: khoản nộp thừa luôn bằng giá đất được trừ nhân thuế suất. Ở đây 3.500.000.000 nhân 10% bằng 350.000.000. Khớp.
Phép kiểm tra này dùng được để ước nhanh mức độ sai sót khi rà soát nhiều giao dịch: lấy tổng giá đất được trừ của các giao dịch bị tính sai, nhân thuế suất.
Nếu phân bổ giá đất được trừ sai
Giả sử doanh nghiệp phân bổ tiền sử dụng đất cho lô này chỉ 2.800.000.000 đồng thay vì 3.500.000.000.
| Chỉ tiêu | Phân bổ đúng | Phân bổ thiếu |
| Giá đất được trừ | 3.500.000.000 | 2.800.000.000 |
| Giá tính thuế | 4.500.000.000 | 5.200.000.000 |
| Thuế GTGT | 450.000.000 | 520.000.000 |
| Nộp thừa | 0 | 70.000.000 |
Kiểm tra: chênh lệch giá đất 700.000.000 nhân 10% bằng 70.000.000 đồng. Khớp.
Đây là lý do việc phân bổ tiền sử dụng đất cho từng lô, từng căn phải có phương pháp rõ ràng và nhất quán, thường theo diện tích đất hoặc theo tiêu chí khác phù hợp với dự án.
Thuế suất áp dụng
| Nội dung | Mức |
| Thuế suất phổ thông | 10% |
| Mức giảm 8% theo Nghị định 174/2025/NĐ-CP, đến 31/12/2026 | Chỉ cho một số nhóm hàng hóa, dịch vụ theo danh mục |
Hoạt động kinh doanh bất động sản thường không thuộc nhóm được giảm thuế suất. Cần đối chiếu danh mục của Nghị định 174/2025 trước khi áp mức 8%.
Áp sai mức 8% cho bất động sản là làm phát sinh thiếu thuế, và phải lập hóa đơn điều chỉnh.
(người duyệt bài xác nhận hoạt động kinh doanh bất động sản có thuộc hay không thuộc danh mục được giảm thuế suất theo Nghị định 174/2025)
Thời điểm lập hóa đơn
| Tình huống | Thời điểm |
| Chuyển nhượng bất động sản đã hoàn thành | Thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng |
| Thu tiền theo tiến độ dự án | Theo quy định cho trường hợp thu tiền trước |
| Xây dựng, lắp đặt | Thời điểm nghiệm thu, bàn giao công trình, hạng mục, khối lượng hoàn thành, không phụ thuộc đã thu tiền hay chưa |
Dòng cuối là điểm quan trọng với doanh nghiệp vừa xây vừa bán, và là nội dung của Nghị định 181/2025.
Một điểm liên quan của Nghị định 181/2025 về giá tính thuế hoạt động xây dựng: giá tính thuế bao gồm cả giá trị vật liệu, máy móc, thiết bị. Đây là điểm hay bị tính thiếu khi hợp đồng tách riêng phần vật liệu.
Chi tiết xem thời điểm xuất hóa đơn điện tử cho công trình xây dựng.
Hồ sơ cần lưu để chứng minh giá đất được trừ
Đây là phần quyết định khi bị kiểm tra, vì giá đất được trừ làm giảm số thuế phải nộp nên cơ quan thuế sẽ yêu cầu căn cứ.
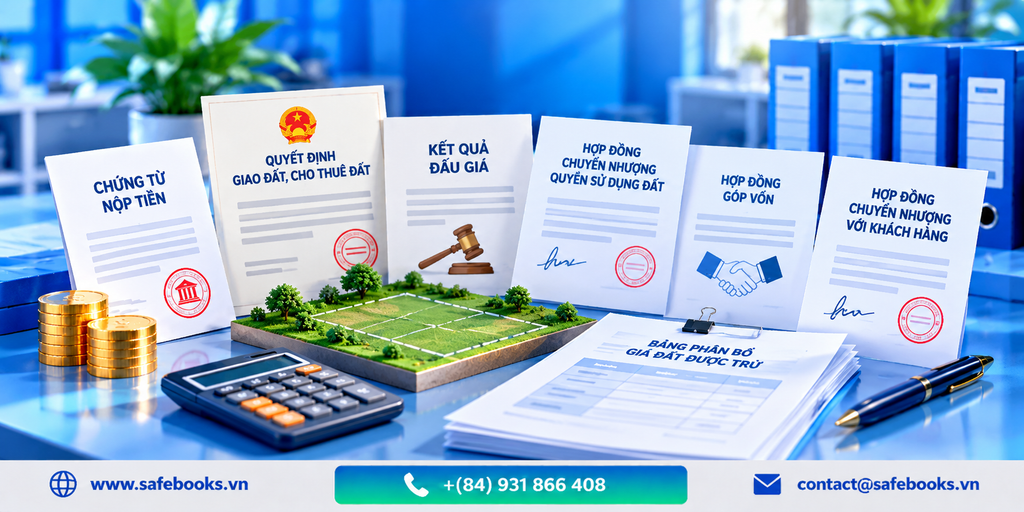
| Tài liệu | Chứng minh điều gì |
| Chứng từ nộp tiền sử dụng đất, tiền thuê đất vào ngân sách | Số tiền thực tế phải nộp và đã nộp |
| Quyết định giao đất, cho thuê đất | Căn cứ pháp lý về quyền sử dụng đất |
| Kết quả đấu giá, nếu có được đất qua đấu giá | Giá đất trúng đấu giá |
| Hợp đồng nhận chuyển nhượng quyền sử dụng đất, nếu nhận chuyển nhượng | Giá đất tại thời điểm nhận chuyển nhượng |
| Hợp đồng góp vốn, nếu nhận góp vốn bằng quyền sử dụng đất | Giá đất ghi trong hợp đồng |
| Bảng phân bổ giá đất được trừ cho từng lô, từng căn | Phương pháp phân bổ và tính nhất quán |
| Hợp đồng chuyển nhượng với khách hàng | Giá chuyển nhượng |
Dòng áp chót là dòng hay thiếu nhất và quan trọng nhất. Doanh nghiệp có đủ chứng từ nộp tiền sử dụng đất cho cả dự án, nhưng không có bảng phân bổ cho từng lô. Khi đó không chứng minh được con số đã trừ cho một giao dịch cụ thể.
Việc nên làm: lập bảng phân bổ giá đất được trừ cho toàn dự án ngay từ đầu, nêu rõ phương pháp phân bổ, và dùng nhất quán cho mọi giao dịch của dự án đó.
Sáu lỗi thường gặp
| Lỗi | Hậu quả |
| Tính 10% trên toàn bộ giá chuyển nhượng, không trừ giá đất | Nộp thừa thuế. Khoản thừa bằng giá đất được trừ nhân thuế suất |
| Trừ cả phần tiền sử dụng đất được miễn, giảm | Trừ quá, thiếu thuế, rủi ro bị truy thu |
| Trừ cả giá trị hạ tầng do doanh nghiệp tự đầu tư | Trừ quá, vì phần tự đầu tư không thuộc giá đất được trừ |
| Không có bảng phân bổ giá đất cho từng lô | Không chứng minh được số đã trừ cho giao dịch cụ thể |
| Lẫn trường hợp cá nhân với doanh nghiệp | Cá nhân chuyển nhượng không chịu thuế GTGT |
| Áp mức 8% cho bất động sản | Bất động sản thường không thuộc nhóm được giảm thuế suất |
Lỗi thứ nhất và các lỗi thứ hai, thứ ba đi ngược chiều nhau. Lỗi thứ nhất làm nộp thừa, hai lỗi sau làm nộp thiếu. Cả ba đều xuất phát từ việc không xác định rõ giá đất được trừ gồm những gì.
Nếu phát hiện đã tính sai
| Trường hợp | Việc cần làm |
| Đã nộp thừa do không trừ giá đất | Khai bổ sung theo hướng giảm số thuế phải nộp, thực hiện thủ tục xử lý số thuế nộp thừa |
| Đã nộp thiếu do trừ quá | Khai bổ sung, nộp đủ thuế và tiền chậm nộp |
Với trường hợp nộp thiếu, có một quy định đáng biết: theo Nghị định 310/2025/NĐ-CP, không bị xử phạt vi phạm hành chính về thuế nếu khai bổ sung và tự giác nộp đủ thuế trước khi cơ quan thuế công bố quyết định kiểm tra. Tiền chậm nộp 0,03% một ngày vẫn phải nộp.
Mức phạt tiêu chuẩn cho hành vi khai sai dẫn đến thiếu thuế là 20% số thuế khai thiếu. Tự phát hiện và sửa trước khi bị kiểm tra thì không phải nộp khoản này.
(người duyệt bài bổ sung thủ tục xử lý số thuế nộp thừa và thời hiệu áp dụng theo Luật Quản lý thuế số 108/2025/QH15)
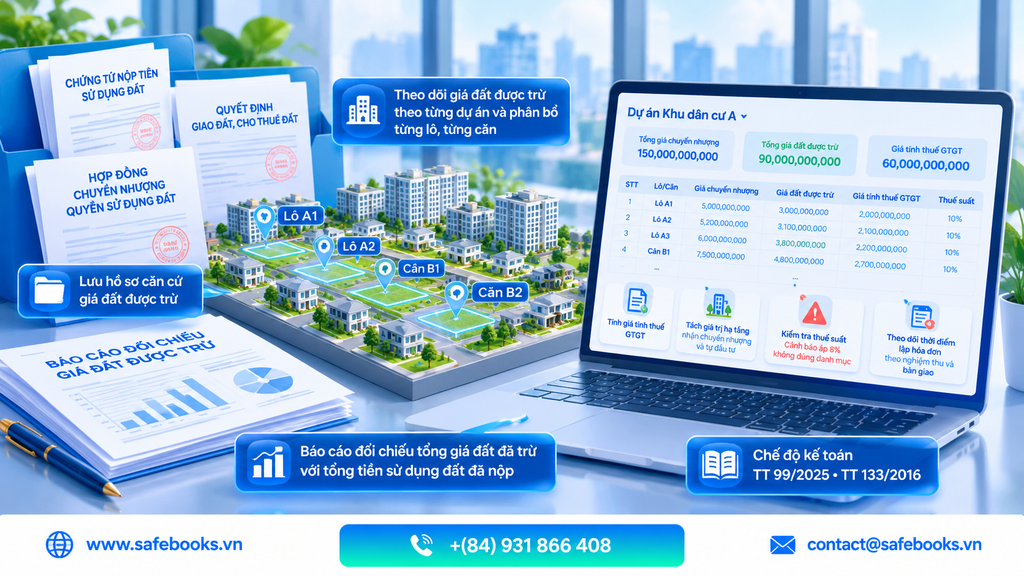
Quản lý thuế GTGT bất động sản trên Safebooks
Safebooks xử lý:
- Theo dõi giá đất được trừ theo từng dự án và phân bổ cho từng lô, từng căn, theo phương pháp đã thiết lập
- Tính giá tính thuế GTGT theo công thức giá chuyển nhượng trừ giá đất được trừ
- Lưu hồ sơ căn cứ giá đất được trừ theo dự án: chứng từ nộp tiền sử dụng đất, quyết định giao đất, hợp đồng nhận chuyển nhượng
- Tách giá trị hạ tầng nhận chuyển nhượng với giá trị hạ tầng tự đầu tư
- Kiểm tra thuế suất theo nhóm hàng, cảnh báo khi áp mức 8% cho nhóm không thuộc danh mục
- Theo dõi thời điểm lập hóa đơn theo nghiệm thu và bàn giao
- Báo cáo đối chiếu tổng giá đất đã trừ của dự án với tổng tiền sử dụng đất đã nộp
- Chế độ kế toán theo Thông tư 99/2025 áp dụng từ 01/01/2026 và Thông tư 133/2016
Xem thêm phần mềm kế toán là gì.
Câu hỏi thường gặp
Cách tính thuế GTGT chuyển nhượng bất động sản?
Giá tính thuế GTGT bằng giá chuyển nhượng bất động sản trừ giá đất được trừ. Thuế GTGT phải nộp bằng giá tính thuế nhân thuế suất.
Vì sao được trừ giá đất?
Vì quyền sử dụng đất không thuộc đối tượng chịu thuế GTGT. Phần chịu thuế là phần giá trị doanh nghiệp tạo thêm gồm xây dựng, hạ tầng và lợi nhuận.
Cá nhân bán nhà đất có phải nộp thuế GTGT không?
Không. Cá nhân không kinh doanh bất động sản chuyển nhượng nhà đất thì không chịu thuế GTGT, mà chịu thuế thu nhập cá nhân.
Giá đất được trừ xác định thế nào?
Tùy cách có được đất. Được Nhà nước giao đất thì là tiền sử dụng đất phải nộp ngân sách. Đấu giá thì là giá trúng đấu giá. Nhận chuyển nhượng thì là giá đất tại thời điểm nhận chuyển nhượng.
Tiền sử dụng đất được miễn có được trừ không?
Không. Chỉ trừ phần thực tế phải nộp ngân sách nhà nước, không tính phần được miễn hoặc giảm.
Hạ tầng do doanh nghiệp tự đầu tư có được trừ không?
Không. Giá trị hạ tầng tự đầu tư không thuộc giá đất được trừ. Chỉ giá trị hạ tầng nhận chuyển nhượng cùng với đất mới được tính.
Không xác định được giá đất thì làm thế nào?
Dùng giá đất do Ủy ban nhân dân cấp tỉnh quy định tại thời điểm ký hợp đồng chuyển nhượng. Chỉ dùng cách này khi không có căn cứ xác định giá đất cụ thể.
Thuế suất áp dụng cho chuyển nhượng bất động sản là bao nhiêu?
Mức phổ thông 10%. Hoạt động kinh doanh bất động sản thường không thuộc nhóm được giảm xuống 8% theo Nghị định 174/2025, cần đối chiếu danh mục.
Văn bản hiện hành về giá tính thuế GTGT bất động sản là gì?
Luật Thuế GTGT số 48/2024/QH15 và Nghị định 181/2025/NĐ-CP. Thông tư 219/2013 không còn là văn bản hướng dẫn hiện hành.
Cần lưu hồ sơ gì để chứng minh giá đất được trừ?
Chứng từ nộp tiền sử dụng đất hoặc tiền thuê đất, quyết định giao đất, kết quả đấu giá hoặc hợp đồng nhận chuyển nhượng, và quan trọng nhất là bảng phân bổ giá đất được trừ cho từng lô, từng căn.
Nếu đã tính 10% trên toàn bộ giá bán thì sao?
Đã nộp thừa thuế, với mức thừa bằng giá đất được trừ nhân thuế suất. Cần khai bổ sung theo hướng giảm số thuế phải nộp và thực hiện thủ tục xử lý số thuế nộp thừa.
Tổng kết
Bốn điều quyết định:
Giá tính thuế là giá chuyển nhượng trừ giá đất được trừ, không phải toàn bộ giá chuyển nhượng. Tính sai theo hướng này làm nộp thừa thuế, và khoản thừa bằng giá đất được trừ nhân thuế suất.
Chỉ trừ phần tiền sử dụng đất thực tế phải nộp ngân sách. Phần được miễn, giảm và phần hạ tầng tự đầu tư không được trừ.
Lập bảng phân bổ giá đất được trừ cho từng lô ngay từ đầu dự án. Có chứng từ cho cả dự án mà không có bảng phân bổ thì không chứng minh được con số của một giao dịch.
Cá nhân chuyển nhượng nhà đất không chịu thuế GTGT. Đây là nhóm khác, áp dụng thuế thu nhập cá nhân.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định, và không thay thế tư vấn thuế cho giao dịch cụ thể. Khi áp dụng cần đối chiếu Luật Thuế GTGT số 48/2024/QH15 và Nghị định 181/2025/NĐ-CP.