Phần lớn bài viết về AI trong kế toán liệt kê những việc AI làm được. Phần khó hơn và quan trọng hơn là những việc AI không làm được, và ai chịu trách nhiệm khi AI làm sai.
Bài viết đi qua tám ứng dụng, sắp theo thứ tự nên triển khai dựa trên mức rủi ro, rồi trả lời hai câu hỏi pháp lý mà các bài khác bỏ qua.
AI trong kế toán là gì?
Là việc dùng các kỹ thuật học máy và xử lý ngôn ngữ để tự động hóa hoặc hỗ trợ các công việc kế toán vốn phải làm bằng tay: đọc chứng từ, phân loại, đối chiếu, phát hiện bất thường, phân tích.
Điều cần phân biệt ngay: không phải mọi tự động hóa trong kế toán đều là AI.
| Loại | Cách hoạt động | Độ tin cậy |
| Tự động hóa theo quy tắc | Nếu điều kiện A thì làm B. Ví dụ đọc tệp XML của hóa đơn điện tử | Xác định, kiểm tra được |
| AI | Học từ dữ liệu, cho kết quả theo xác suất. Ví dụ nhận dạng chữ trên ảnh chụp, gợi ý tài khoản | Có xác suất sai, cần kiểm tra |
Đây là phân biệt quan trọng nhất của cả bài. Đọc tệp XML hóa đơn điện tử không phải AI, và chính vì thế nó đáng tin cậy nhất. Gợi ý hạch toán là AI, và vì thế luôn cần người phê duyệt.
Hệ quả khi chọn giải pháp: nên ưu tiên phần việc giải quyết được bằng quy tắc, dùng AI cho phần việc quy tắc không làm được.
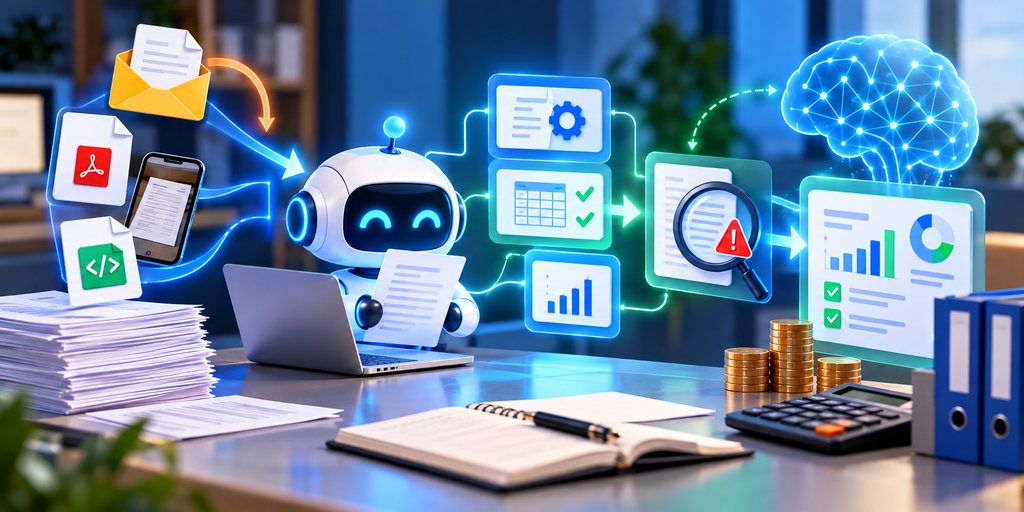
Tám ứng dụng AI trong kế toán
| Ứng dụng | AI làm gì | |
| 1 | Đọc và nhập liệu chứng từ | Nhận dạng dữ liệu trên chứng từ scan và ảnh |
| 2 | Đối soát hóa đơn, phát hiện sai lệch | So hóa đơn với đơn hàng, phiếu nhập, hợp đồng |
| 3 | Phát hiện giao dịch bất thường | Tìm giao dịch lệch khỏi mẫu thông thường |
| 4 | Gợi ý tài khoản hạch toán | Đề xuất định khoản theo lịch sử |
| 5 | Phân loại chứng từ | Sắp chứng từ vào đúng loại |
| 6 | Phân tích báo cáo tài chính | Chỉ ra biến động đáng chú ý |
| 7 | Dự báo doanh thu, dòng tiền | Dự báo theo dữ liệu quá khứ |
| 8 | Trợ lý tra cứu nghiệp vụ | Trả lời câu hỏi về nghiệp vụ, quy định |
Chi tiết về ứng dụng số 1 xem phần mềm kế toán nhập liệu tự động bằng AI, trong đó có bài toán chi phí cụ thể.
Thứ tự nên triển khai, theo mức rủi ro
Phần này không có trong bản cũ, và là phần giúp người quyết định.
Nguyên tắc: triển khai từ việc có kết quả kiểm tra được sang việc có kết quả phải tin.
| Thứ tự | Ứng dụng | Rủi ro | Vì sao ở vị trí này |
| 1 | Đọc tệp XML hóa đơn điện tử | Rất thấp | Không phải AI, là đọc dữ liệu có cấu trúc. Kết quả kiểm tra được ngay |
| 2 | Đối soát hóa đơn với đơn hàng | Thấp | Kết quả là danh sách lệch, người xem và xác nhận. Máy sai thì phát hiện ngay |
| 3 | Phân loại chứng từ | Thấp | Sai thì thấy ngay, sửa dễ |
| 4 | Phát hiện giao dịch bất thường | Trung bình | Máy cảnh báo, người kiểm tra. Rủi ro là bỏ sót, không phải báo sai |
| 5 | Gợi ý tài khoản hạch toán | Cao | Ảnh hưởng trực tiếp tới sổ kế toán và báo cáo. Phải giữ bước phê duyệt |
| 6 | Phân tích báo cáo tài chính | Trung bình | Dùng để tham khảo, không dùng để kết luận |
| 7 | Dự báo doanh thu, dòng tiền | Cao về độ tin cậy | Dự báo sai dẫn tới quyết định sai. Nên dùng kèm nhiều kịch bản |
| 8 | Trợ lý tra cứu nghiệp vụ | Cao | Có thể trả lời sai về quy định pháp luật. Không dùng làm căn cứ |
Ba lưu ý về bảng trên
Hai vị trí đầu cho phần lớn giá trị với rủi ro thấp nhất. Doanh nghiệp mới bắt đầu nên làm xong hai việc này trước, không nhảy vào gợi ý hạch toán.
Vị trí số 5 là vị trí cần quy trình, không chỉ cần phần mềm. Gợi ý hạch toán phải đi kèm bước phê duyệt và nhật ký ai phê duyệt gì.
Vị trí số 8 là vị trí rủi ro bị đánh giá thấp nhất. Trợ lý AI trả lời về quy định thuế rất tự tin và vẫn có thể sai, đặc biệt với các văn bản mới. Năm 2026 là năm hệ văn bản Việt Nam thay đổi nhiều, nên rủi ro này cao hơn bình thường.
Về điểm cuối, một ví dụ cụ thể: hệ văn bản hóa đơn điện tử đã thay toàn bộ từ 01/7/2026 sang Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC. Chế độ kế toán doanh nghiệp đã chuyển sang Thông tư 99/2025/TT-BTC từ 01/01/2026. Trợ lý AI được huấn luyện trên dữ liệu cũ sẽ trả lời theo Nghị định 123/2020 và Thông tư 200/2014. Cả hai đều đã bị thay thế.
Nguyên tắc dùng trợ lý AI cho nghiệp vụ kế toán: dùng để tìm hướng, không dùng làm căn cứ. Mọi kết luận về quy định phải đối chiếu văn bản gốc.
Ba việc AI không làm thay được
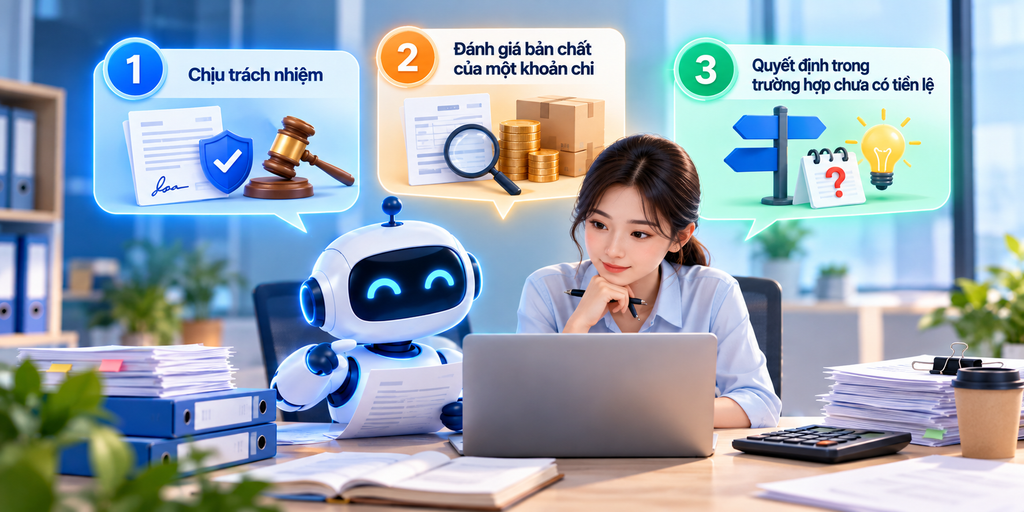
Việc 1: chịu trách nhiệm
Trách nhiệm về công tác kế toán, sổ kế toán và báo cáo tài chính thuộc kế toán trưởng theo Điều 55 Luật Kế toán, và thuộc người đại diện theo pháp luật của đơn vị.
Trách nhiệm này không chuyển sang nhà cung cấp phần mềm khi AI đề xuất sai.
| Tình huống | Ai chịu |
| AI gợi ý hạch toán sai, kế toán phê duyệt, bị loại chi phí khi quyết toán | Doanh nghiệp |
| AI không phát hiện hóa đơn của bên đã ngừng hoạt động | Doanh nghiệp |
| AI phân loại sai dẫn tới khai thuế thiếu | Doanh nghiệp |
Hệ quả thực tế duy nhất đúng: không bỏ bước phê duyệt của người. Kể cả khi độ chính xác của máy đạt 99%, 1% còn lại vẫn thuộc trách nhiệm của doanh nghiệp.
Cách thiết lập nên dùng: máy đề xuất, người phê duyệt theo lô, hệ thống lưu nhật ký ai phê duyệt gì lúc nào. Nhật ký này là tài liệu cần khi phải giải trình.
Việc 2: đánh giá bản chất của một khoản chi
AI kiểm tra được hình thức: hóa đơn có đủ nội dung không, có tồn tại trên hệ thống thuế không, số học có đúng không.
AI không đánh giá được bản chất: khoản chi này có thực sự phục vụ hoạt động sản xuất kinh doanh không, giao dịch này có thật không.
Đây là khác biệt quyết định khi quyết toán thuế, vì tiêu chí loại chi phí thường là tiêu chí về bản chất, không về hình thức.
Việc 3: quyết định trong trường hợp chưa có tiền lệ
AI gợi ý theo mẫu đã học từ lịch sử. Nghiệp vụ mới, hoặc nghiệp vụ phát sinh do quy định mới, không có trong lịch sử.
Năm 2026 có nhiều nghiệp vụ thuộc loại này, do Thông tư 99/2025 thay đổi hệ thống tài khoản: bỏ các tài khoản 461, 466, 161, 441 và 611, và đổi tên Bảng cân đối kế toán thành Báo cáo tình hình tài chính.
AI học từ dữ liệu của những năm trước sẽ gợi ý theo hệ thống tài khoản cũ. Đây là rủi ro cụ thể của năm 2026 và năm 2027.
Nghĩa vụ về dữ liệu từ 01/01/2026
Phần này bản cũ không có.
Dùng dịch vụ AI nghĩa là dữ liệu kế toán được xử lý bởi bên thứ ba. Dữ liệu đó gồm thông tin về khách hàng, nhà cung cấp, và trong nhiều trường hợp là dữ liệu cá nhân của nhân viên.
Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15 có hiệu lực từ 01/01/2026. Nghị định hướng dẫn là Nghị định 356/2025/NĐ-CP.
| Nội dung cần làm rõ | Vì sao |
| Máy chủ xử lý đặt ở đâu | Nếu ngoài Việt Nam, phát sinh nghĩa vụ về chuyển dữ liệu xuyên biên giới, mức phạt tính theo tỷ lệ doanh thu |
| Dữ liệu có được dùng để huấn luyện mô hình không | Cần biết và cần có căn cứ |
| Lưu dữ liệu bao lâu sau khi xử lý | Xác định thời hạn lưu |
| Ai trong nhà cung cấp truy cập được dữ liệu | Giới hạn theo vai trò |
| Có nhật ký truy cập không | Chứng minh ai xem dữ liệu gì |
| Nhà cung cấp dùng bên thứ ba nào | Hạ tầng đám mây, dịch vụ nhận dạng, mô hình ngôn ngữ |
Mức phạt theo Luật 91/2025: tới 5% doanh thu năm trước với vi phạm về chuyển dữ liệu xuyên biên giới, và tối đa 3 tỷ đồng với tổ chức cho các vi phạm khác.
(người duyệt bài đối chiếu lại các mức này với Luật 91/2025 và nghị định xử phạt tương ứng trước khi phát hành)
Việc nên làm: đưa các nội dung trên thành phụ lục về xử lý dữ liệu trong hợp đồng với nhà cung cấp, không để ở mức trao đổi miệng.
Một lưu ý riêng với công cụ AI phổ thông: dán nội dung chứng từ hoặc báo cáo tài chính vào một trợ lý AI công cộng để hỏi là hành vi chuyển dữ liệu ra ngoài. Đây là việc nhiều kế toán làm mà không coi là chuyển dữ liệu. Nên có quy định nội bộ về việc này.
Năm điều kiện để AI hoạt động được
| Điều kiện | Nếu thiếu |
| Danh mục đã chuẩn hóa | Mỗi nhà cung cấp một mã, mỗi mặt hàng một mã. Nếu không, máy không ghép được dữ liệu vào đúng đối tượng |
| Dữ liệu lịch sử đủ và sạch | AI học từ lịch sử. Lịch sử có nhiều bút toán sai thì AI học cả cái sai |
| Thu được chứng từ ở dạng dữ liệu | Tệp XML thay vì PDF. Quyết định độ chính xác nhiều hơn chất lượng AI |
| Có quy trình xử lý trường hợp máy không chắc | Ai xử lý, trong bao lâu |
| Có người đủ trình độ để phê duyệt | Phê duyệt hình thức, bấm đồng ý hàng loạt, thì không còn là kiểm soát |
Điều kiện thứ hai là điều kiện ít ai nghĩ tới và có hệ quả nghiêm trọng. Nếu bộ sổ của ba năm trước có cách hạch toán sai lặp lại nhiều lần, AI sẽ coi đó là mẫu đúng và tiếp tục gợi ý theo cách sai.
Việc nên làm trước khi bật tính năng gợi ý hạch toán: rà soát các bút toán của kỳ trước, sửa những lỗi lặp lại.
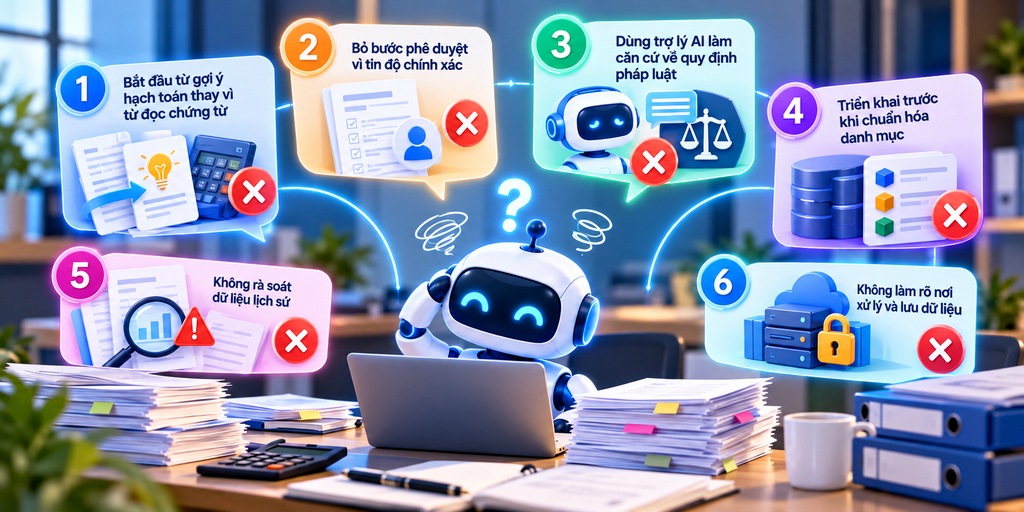
Sáu sai lầm khi triển khai AI trong kế toán
| Sai lầm | Hậu quả |
| Bắt đầu từ gợi ý hạch toán thay vì từ đọc chứng từ | Làm việc rủi ro cao trước việc rủi ro thấp |
| Bỏ bước phê duyệt vì tin độ chính xác | Trách nhiệm pháp lý vẫn thuộc doanh nghiệp |
| Dùng trợ lý AI làm căn cứ về quy định pháp luật | Rủi ro cao trong năm 2026 vì nhiều văn bản vừa thay đổi |
| Triển khai trước khi chuẩn hóa danh mục | Kết quả thấp hơn kỳ vọng nhiều |
| Không rà soát dữ liệu lịch sử | AI học lại các lỗi cũ |
| Không làm rõ nơi xử lý và lưu dữ liệu | Rủi ro về nghĩa vụ bảo vệ dữ liệu cá nhân từ 01/01/2026 |
Sai lầm thứ ba là sai lầm có khả năng gây thiệt hại lớn nhất trong năm 2026, vì hệ văn bản về hóa đơn và chế độ kế toán vừa thay toàn bộ, và các công cụ AI phổ thông chưa phản ánh kịp.
AI trên Safebooks
Safebooks xử lý:
- Đọc trực tiếp tệp XML hóa đơn điện tử, là xử lý theo quy tắc nên không phát sinh sai số nhận dạng
- OCR cho chứng từ dạng scan và ảnh, tách riêng các trường máy không chắc để người kiểm tra
- Đối soát hóa đơn với đơn hàng và phiếu nhập kho, xuất danh sách lệch
- Phát hiện giao dịch bất thường so với mẫu thông thường
- Gợi ý hạch toán theo lịch sử, giữ bước phê duyệt của người và lưu nhật ký ai phê duyệt gì lúc nào
- Hệ thống tài khoản theo Thông tư 99/2025 áp dụng từ 01/01/2026 và Thông tư 133/2016, nên gợi ý không dùng các tài khoản đã bị bỏ
- Phân quyền theo vai trò và nhật ký truy cập
- Dữ liệu đặt tại Việt Nam, liên quan trực tiếp tới nghĩa vụ về chuyển dữ liệu xuyên biên giới
Xem thêm phần mềm kế toán nhập liệu tự động bằng AI và phần mềm kế toán là gì.
Câu hỏi thường gặp
AI trong kế toán là gì?
Là việc dùng học máy và xử lý ngôn ngữ để tự động hóa hoặc hỗ trợ các công việc kế toán như đọc chứng từ, phân loại, đối chiếu, phát hiện bất thường và phân tích.
Đọc tệp XML hóa đơn điện tử có phải AI không?
Không. Đó là đọc dữ liệu có cấu trúc theo quy tắc, nên đáng tin cậy hơn và nên được ưu tiên triển khai trước.
Nên triển khai ứng dụng AI nào trước?
Đọc tệp XML hóa đơn điện tử và đối soát hóa đơn với đơn hàng. Hai việc này cho phần lớn giá trị với mức rủi ro thấp nhất, vì kết quả kiểm tra được ngay.
AI hạch toán sai thì ai chịu trách nhiệm?
Doanh nghiệp. Trách nhiệm về sổ kế toán và báo cáo tài chính thuộc kế toán trưởng theo Điều 55 Luật Kế toán và người đại diện theo pháp luật. Trách nhiệm không chuyển sang nhà cung cấp phần mềm.
Có bỏ được bước kế toán phê duyệt không?
Không nên. Kể cả khi độ chính xác của máy rất cao, phần sai còn lại vẫn thuộc trách nhiệm của doanh nghiệp.
Dùng trợ lý AI để tra quy định kế toán có được không?
Dùng để tìm hướng thì được, dùng làm căn cứ thì không. Năm 2026 nhiều văn bản vừa thay đổi, như Nghị định 254/2026 thay Nghị định 123/2020 và Thông tư 99/2025 thay Thông tư 200/2014, nên công cụ AI có thể trả lời theo văn bản đã hết hiệu lực.
Dán báo cáo tài chính vào trợ lý AI công cộng để hỏi có vấn đề gì không?
Đây là hành vi chuyển dữ liệu ra ngoài. Từ 01/01/2026, Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15 có hiệu lực. Nên có quy định nội bộ về việc này.
Cần chuẩn bị gì trước khi dùng AI trong kế toán?
Chuẩn hóa danh mục nhà cung cấp và hàng hóa, rà soát và sửa các bút toán sai lặp lại trong dữ liệu lịch sử, thu được chứng từ ở dạng tệp XML, và có quy trình phê duyệt thật.
Vì sao cần rà soát dữ liệu lịch sử?
Vì AI học từ lịch sử. Nếu bộ sổ các năm trước có cách hạch toán sai lặp lại, AI sẽ coi đó là mẫu đúng và tiếp tục gợi ý theo cách sai.
Tổng kết
Bốn điều quyết định:
Phân biệt xử lý theo quy tắc với AI, và ưu tiên phần theo quy tắc. Đọc tệp XML hóa đơn điện tử không phải AI, và chính vì thế nó đáng tin nhất.
Triển khai theo thứ tự rủi ro tăng dần. Đọc chứng từ và đối soát trước, gợi ý hạch toán sau, và luôn kèm phê duyệt.
Không dùng trợ lý AI làm căn cứ về quy định. Rủi ro này cao hơn bình thường trong năm 2026 vì hệ văn bản vừa thay toàn bộ.
Trách nhiệm không chuyển sang phần mềm. Điều 55 Luật Kế toán đặt trách nhiệm ở kế toán trưởng, nên bước phê duyệt của người không được bỏ.
Nội dung mang tính tham khảo. Khi áp dụng cần đối chiếu Luật Kế toán, Thông tư 99/2025/TT-BTC hoặc Thông tư 133/2016/TT-BTC, và Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15.
1 Bình luận
Phần mềm kế toán nhập liệu tự động bằng AI: tiết kiệm bao nhiêu thật? - Phần mềm kế toán Safebooks
Tháng 10 8, 2026[…] thêm ứng dụng AI trong kế toán và phần mềm kế toán là […]