Cùng một báo cáo, ở Việt Nam gọi là báo cáo kết quả hoạt động kinh doanh, ở tài liệu quốc tế gọi là income statement, và bản dịch hay gặp là báo cáo thu nhập. Biết chúng là một giúp đọc được cả hai loại tài liệu.
Bài viết giải thích khái niệm, cách lập kèm ví dụ bằng số, và thay đổi sắp tới theo chuẩn mực quốc tế.
Báo cáo thu nhập là gì?
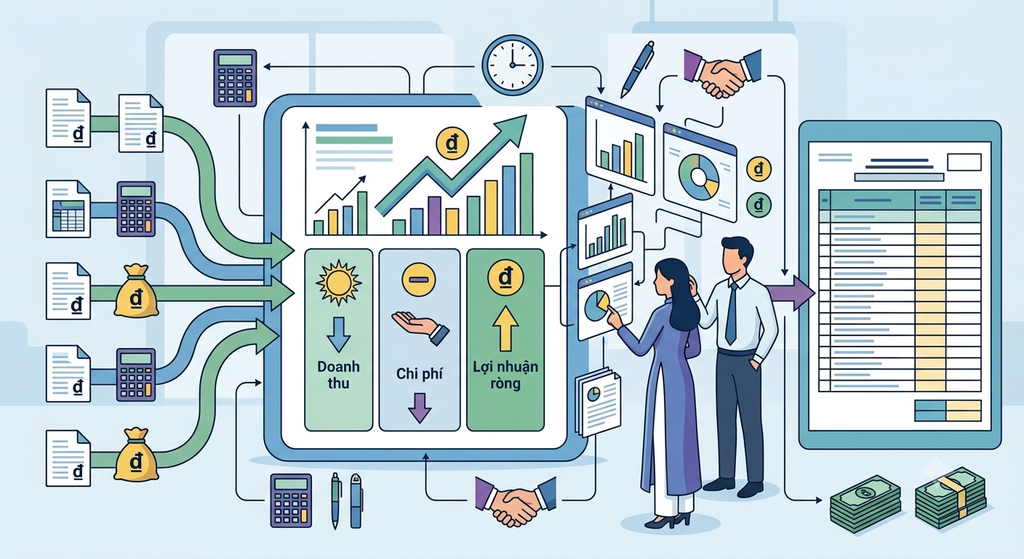
Là báo cáo trình bày doanh thu, chi phí và kết quả lãi lỗ của doanh nghiệp trong một khoảng thời gian.
Điểm phân biệt với báo cáo tình hình tài chính: báo cáo thu nhập phản ánh một khoảng thời gian, ví dụ một quý hoặc một năm. Báo cáo tình hình tài chính phản ánh một thời điểm, thường là ngày cuối kỳ.
Đối chiếu tên gọi
| Ngữ cảnh | Tên gọi |
| Tài liệu quốc tế | Income statement, hoặc Statement of profit or loss |
| Bản dịch thường gặp | Báo cáo thu nhập, báo cáo lãi lỗ |
| Tên chính thức tại Việt Nam | Báo cáo kết quả hoạt động kinh doanh, mẫu số B02-DN |
Từ 01/01/2026, mẫu B02-DN áp dụng theo Thông tư 99/2025/TT-BTC, thay Thông tư 200/2014.
Nếu cần hướng dẫn lập đúng mẫu để nộp, xem bài cách lập báo cáo kết quả hoạt động kinh doanh.
Ba tầng lợi nhuận
Báo cáo này không cho ra một con số lợi nhuận mà ba tầng, mỗi tầng trả lời một câu hỏi khác nhau.
| Tầng | Chỉ tiêu | Trả lời câu hỏi |
| 1 | Lợi nhuận gộp | Bán hàng có lãi không, trước khi tính chi phí vận hành |
| 2 | Lợi nhuận thuần từ hoạt động kinh doanh | Hoạt động chính có tạo ra lợi nhuận không |
| 3 | Lợi nhuận sau thuế | Cuối cùng còn lại bao nhiêu cho chủ sở hữu |
Vì sao cần ba tầng: một doanh nghiệp có thể có lợi nhuận sau thuế dương nhờ bán tài sản, trong khi hoạt động kinh doanh chính đang lỗ. Chỉ nhìn dòng cuối cùng sẽ không thấy điều đó.
Ví dụ báo cáo đầy đủ
Phần này hoàn toàn mới so với bản cũ. Đơn vị: triệu đồng.
| Chỉ tiêu | Số tiền |
| 1. Doanh thu bán hàng và cung cấp dịch vụ | 10.000 |
| 2. Các khoản giảm trừ doanh thu | (300) |
| 3. Doanh thu thuần | 9.700 |
| 4. Giá vốn hàng bán | (6.300) |
| 5. Lợi nhuận gộp | 3.400 |
| 6. Doanh thu hoạt động tài chính | 120 |
| 7. Chi phí tài chính | (380) |
| trong đó chi phí lãi vay | (350) |
| 8. Chi phí bán hàng | (1.100) |
| 9. Chi phí quản lý doanh nghiệp | (1.250) |
| 10. Lợi nhuận thuần từ hoạt động kinh doanh | 790 |
| 11. Thu nhập khác | 60 |
| 12. Chi phí khác | (25) |
| 13. Lợi nhuận khác | 35 |
| 14. Tổng lợi nhuận kế toán trước thuế | 825 |
| 15. Chi phí thuế thu nhập doanh nghiệp, thuế suất 20% | (165) |
| 16. Lợi nhuận sau thuế thu nhập doanh nghiệp | 660 |
Kiểm tra từng tầng
Doanh thu thuần: 10.000 trừ 300 bằng 9.700. Khớp.
Lợi nhuận gộp: 9.700 trừ 6.300 bằng 3.400. Khớp.
Lợi nhuận thuần từ hoạt động kinh doanh: 3.400 cộng 120 trừ 380 trừ 1.100 trừ 1.250 bằng 790. Khớp.
Lợi nhuận khác: 60 trừ 25 bằng 35. Khớp.
Tổng lợi nhuận trước thuế: 790 cộng 35 bằng 825. Khớp.
Lợi nhuận sau thuế: 825 nhân 20% bằng 165 thuế. 825 trừ 165 bằng 660. Khớp.
Đọc gì từ bộ số này
Biên lợi nhuận gộp: 3.400 chia 9.700 bằng 35,1%.
Biên lợi nhuận thuần: 660 chia 9.700 bằng 6,8%.
Khoảng cách giữa hai con số cho thấy chi phí bán hàng, quản lý và tài chính đang ăn hết gần 30 điểm phần trăm. Nếu doanh nghiệp cùng ngành chỉ mất 20 điểm thì đây là chỗ cần xem.
Lãi vay 350 so với lợi nhuận thuần 790: lãi vay chiếm 44% lợi nhuận thuần. Nếu lãi suất tăng, phần lợi nhuận còn lại co lại rất nhanh. Đây là chỉ báo về rủi ro đòn bẩy mà dòng lợi nhuận sau thuế không nói ra.
Lợi nhuận khác chỉ 35 trên 825, tức khoảng 4%. Tỷ lệ này thấp là dấu hiệu tốt. Khi lợi nhuận khác chiếm tỷ trọng lớn, cần xem lại vì lợi nhuận từ bán tài sản hoặc khoản bất thường không lặp lại ở kỳ sau.
Tám bước lập báo cáo
| Bước | Việc làm | Lưu ý |
| 1 | Xác định kỳ báo cáo | Tháng, quý hay năm. Phải nhất quán giữa các kỳ để so sánh được |
| 2 | Tổng hợp doanh thu bán hàng và cung cấp dịch vụ | Theo thời điểm chuyển giao hàng hóa dịch vụ, không theo thời điểm thu tiền |
| 3 | Trừ các khoản giảm trừ doanh thu | Chiết khấu thương mại phát sinh sau, hàng bán bị trả lại, giảm giá hàng bán |
| 4 | Tổng hợp giá vốn hàng bán | Phải khớp với doanh thu đã ghi nhận, đây là bước hay sai nhất |
| 5 | Tổng hợp chi phí bán hàng và chi phí quản lý | Tách đúng bộ phận, không gộp |
| 6 | Tổng hợp doanh thu và chi phí tài chính | Lãi tiền gửi, lãi vay, chênh lệch tỷ giá |
| 7 | Tổng hợp thu nhập khác và chi phí khác | Thanh lý tài sản, khoản bất thường |
| 8 | Tính thuế thu nhập doanh nghiệp và ra lợi nhuận sau thuế | Lưu ý lợi nhuận kế toán khác thu nhập tính thuế |
Bước 4 là bước quyết định. Nếu doanh thu của lô hàng đã ghi mà giá vốn chưa kết chuyển, lợi nhuận sẽ cao giả. Phép kiểm tra: doanh thu và giá vốn phải cùng thuộc về cùng một khối lượng hàng bán.
Về bước 8: lợi nhuận kế toán trước thuế không bằng thu nhập tính thuế. Có những khoản chi phí kế toán ghi nhận nhưng thuế không cho trừ, ví dụ tiền chậm nộp thuế, phần chi phí vượt định mức. Cần điều chỉnh khi quyết toán.
Hai cách trình bày
Đây là nội dung bản cũ không có.
| Trình bày một bước | Trình bày nhiều bước | |
| Cách làm | Cộng hết doanh thu, trừ hết chi phí, ra một con số | Tính từng tầng lợi nhuận |
| Ưu điểm | Đơn giản, ngắn | Thấy được cơ cấu, so sánh được với ngành |
| Nhược điểm | Không biết lãi đến từ đâu | Dài hơn |
| Mẫu B02-DN của Việt Nam | Không | Có, dùng cách nhiều bước |
Mẫu bắt buộc tại Việt Nam dùng cách nhiều bước, nên khi lập báo cáo để nộp thì không có lựa chọn. Cách một bước chỉ dùng trong báo cáo nội bộ đơn giản.
IFRS 18 thay IAS 1 từ 01/01/2027
Đây là thay đổi lớn nhất về báo cáo này trong nhiều năm, và phần lớn tài liệu tiếng Việt chưa cập nhật.
IFRS 18 Trình bày và thuyết minh trong báo cáo tài chính thay thế IAS 1, áp dụng cho kỳ kế toán năm bắt đầu từ 01/01/2027, áp dụng hồi tố.
Thay đổi chính
| Nội dung | Theo IAS 1 | Theo IFRS 18 |
| Phân loại thu nhập và chi phí | Không bắt buộc phân nhóm cụ thể | Phân thành các nhóm xác định, trong đó có nhóm hoạt động kinh doanh, nhóm đầu tư và nhóm tài chính |
| Chỉ tiêu tổng cộng bắt buộc | Không quy định chỉ tiêu “lợi nhuận hoạt động” | Bắt buộc trình bày chỉ tiêu lợi nhuận hoạt động |
| Chỉ tiêu do ban lãnh đạo tự định nghĩa | Không quy định | Phải thuyết minh, gồm cách tính và đối chiếu về chỉ tiêu theo chuẩn mực |
| Mức độ gộp và tách | Hướng dẫn chung | Hướng dẫn cụ thể hơn |
Ý nghĩa thực tế: trước đây mỗi doanh nghiệp tự định nghĩa “lợi nhuận hoạt động” theo cách riêng nên không so sánh được giữa các công ty. IFRS 18 chuẩn hóa chỉ tiêu này.
Điểm thứ ba cũng đáng chú ý: các chỉ tiêu như lợi nhuận điều chỉnh mà doanh nghiệp tự đưa ra trong báo cáo thường niên nay phải được thuyết minh và đối chiếu ngược về số theo chuẩn mực.
Ảnh hưởng đến doanh nghiệp Việt Nam
Doanh nghiệp áp dụng chế độ kế toán Việt Nam theo Thông tư 99/2025 hoặc Thông tư 133/2016 không chịu ảnh hưởng trực tiếp.
Nhóm chịu ảnh hưởng gồm: doanh nghiệp lập báo cáo theo chuẩn mực quốc tế để phục vụ công ty mẹ ở nước ngoài, doanh nghiệp niêm yết có kế hoạch huy động vốn quốc tế, và doanh nghiệp đang trong lộ trình áp dụng chuẩn mực báo cáo tài chính quốc tế.
Chi tiết xem bài chuẩn mực báo cáo tài chính quốc tế.
Năm lỗi thường gặp
| Lỗi | Hậu quả |
| Ghi doanh thu mà chưa kết chuyển giá vốn tương ứng | Lợi nhuận gộp cao giả |
| Ghi nhận doanh thu theo thời điểm thu tiền | Doanh thu sai kỳ |
| Gộp chi phí bán hàng và chi phí quản lý | Không phân tích được cơ cấu chi phí |
| Đưa lãi vay vào chi phí quản lý | Sai bản chất, lãi vay là chi phí tài chính |
| Lấy lợi nhuận kế toán làm thu nhập tính thuế | Sai số thuế phải nộp |
Lỗi thứ tư đáng chú ý vì nó làm sai cả lợi nhuận thuần từ hoạt động kinh doanh lẫn việc đánh giá gánh nặng lãi vay.
Lập báo cáo từ sổ kế toán
Báo cáo thu nhập không phải bảng tính riêng mà là kết quả kết chuyển cuối kỳ từ sổ kế toán. Nếu phải nhập tay thì gần như chắc chắn sẽ lệch với sổ.
Phần mềm kế toán Safebooks xử lý:
- Báo cáo sinh thẳng từ sổ kế toán, không nhập lại nên không lệch
- Mẫu B02-DN theo Thông tư 99/2025 áp dụng từ 01/01/2026, và Thông tư 133/2016
- Kiểm tra doanh thu và giá vốn khớp khối lượng, cảnh báo khi lệch
- Tách chi phí theo bộ phận ngay từ lúc nhập chứng từ
- Theo dõi riêng các khoản chi phí không được trừ để phục vụ quyết toán thuế
Xem tính năng chi tiết hoặc phần mềm kế toán doanh nghiệp.
Câu hỏi thường gặp
Báo cáo thu nhập là gì?
Là báo cáo trình bày doanh thu, chi phí và kết quả lãi lỗ của doanh nghiệp trong một khoảng thời gian. Đây là cách dịch của thuật ngữ quốc tế income statement.
Ở Việt Nam báo cáo này gọi là gì?
Báo cáo kết quả hoạt động kinh doanh, mẫu số B02-DN. Từ 01/01/2026 áp dụng theo Thông tư 99/2025/TT-BTC, thay Thông tư 200/2014.
Báo cáo thu nhập khác bảng cân đối kế toán thế nào?
Báo cáo thu nhập phản ánh một khoảng thời gian, ví dụ một quý hoặc một năm. Bảng cân đối kế toán, nay gọi là báo cáo tình hình tài chính, phản ánh một thời điểm.
Báo cáo thu nhập có mấy tầng lợi nhuận?
Ba tầng: lợi nhuận gộp, lợi nhuận thuần từ hoạt động kinh doanh, và lợi nhuận sau thuế. Mỗi tầng trả lời một câu hỏi khác nhau.
Lợi nhuận kế toán có bằng thu nhập tính thuế không?
Không. Có những khoản kế toán ghi nhận là chi phí nhưng thuế không cho trừ, ví dụ tiền chậm nộp thuế. Cần điều chỉnh khi quyết toán thuế thu nhập doanh nghiệp.
IFRS 18 thay đổi gì về báo cáo này?
IFRS 18 thay IAS 1 từ 01/01/2027, áp dụng hồi tố. Thay đổi chính là phân loại thu nhập chi phí thành các nhóm xác định, bắt buộc trình bày chỉ tiêu lợi nhuận hoạt động, và yêu cầu thuyết minh các chỉ tiêu do ban lãnh đạo tự định nghĩa.
Doanh nghiệp Việt Nam có phải áp dụng IFRS 18 không?
Doanh nghiệp áp dụng chế độ kế toán Việt Nam theo Thông tư 99/2025 hoặc Thông tư 133/2016 không chịu ảnh hưởng trực tiếp. Nhóm chịu ảnh hưởng là doanh nghiệp lập báo cáo theo chuẩn mực quốc tế.
Tổng kết
Ba điều đáng nhớ:
Báo cáo thu nhập và báo cáo kết quả hoạt động kinh doanh là một. Ở Việt Nam mẫu bắt buộc là B02-DN theo Thông tư 99/2025 từ 01/01/2026.
Đọc ba tầng lợi nhuận, không chỉ dòng cuối. Lợi nhuận sau thuế dương vẫn có thể che giấu việc hoạt động chính đang lỗ.
Doanh thu và giá vốn phải cùng thuộc một khối lượng hàng bán. Đây là lỗi làm sai lợi nhuận gộp phổ biến nhất.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định. Mã số chỉ tiêu trên mẫu B02-DN cần đối chiếu phụ lục Thông tư 99/2025. Cần trao đổi thêm, liên hệ với Safebooks.