Nhiều kế toán vẫn đặt lịch nhắc nộp báo cáo tình hình sử dụng hóa đơn mỗi quý, dù doanh nghiệp đã dùng hóa đơn điện tử từ lâu. Thực tế, phần lớn doanh nghiệp không còn phải nộp báo cáo này. Hiểu đúng giúp tránh làm thừa việc và cũng tránh bỏ sót với số ít trường hợp còn nghĩa vụ.
Bài viết trả lời báo cáo tình hình sử dụng hóa đơn là gì, ai còn phải nộp, ai không, và những thay đổi từ năm 2026.
Báo cáo tình hình sử dụng hóa đơn là gì?
Báo cáo tình hình sử dụng hóa đơn, thường gọi theo mẫu BC26, là báo cáo ghi nhận số lượng hóa đơn đã sử dụng, xóa bỏ, hủy hoặc mất trong một kỳ. Báo cáo này gắn với cơ chế quản lý hóa đơn giấy, hóa đơn đặt in, tự in trước đây, khi cơ quan thuế cần doanh nghiệp báo cáo định kỳ số hóa đơn đã dùng.
Dùng hóa đơn điện tử có phải nộp báo cáo này không?
Không. Doanh nghiệp, tổ chức sử dụng hóa đơn điện tử có mã hoặc không mã của cơ quan thuế thì không phải nộp báo cáo tình hình sử dụng hóa đơn. Lý do là dữ liệu hóa đơn điện tử đã được truyền và lưu tại hệ thống của cơ quan thuế, nên cơ quan thuế nắm được tình hình sử dụng mà không cần doanh nghiệp báo cáo thủ công.
Ai còn phải nộp, ai không phải nộp
| Nhóm | Báo cáo tình hình sử dụng hóa đơn |
| Doanh nghiệp dùng hóa đơn điện tử có mã | Không phải nộp |
| Doanh nghiệp dùng hóa đơn điện tử không mã | Không phải nộp |
| Tổ chức, hộ, cá nhân trước đây mua hóa đơn đặt in của cơ quan thuế | Phải nộp trong thời gian còn dùng loại hóa đơn đó |
Lưu ý quan trọng: theo Nghị định 254/2026/NĐ-CP, hóa đơn đặt in của cơ quan thuế hết giá trị sử dụng từ ngày 01/7/2026. Vì vậy nhóm cuối cùng còn nghĩa vụ nộp báo cáo này cũng không còn dùng loại hóa đơn đó nữa.
Mẫu và thời hạn nộp (tham khảo cho giai đoạn còn áp dụng)
Với trường hợp còn phải nộp trước đây, báo cáo lập theo mẫu BC26 và nộp theo quý, chậm nhất là ngày cuối cùng của tháng đầu tiên quý tiếp theo. Nội dung này giữ lại để tham khảo, không còn là nghĩa vụ với doanh nghiệp dùng hóa đơn điện tử.
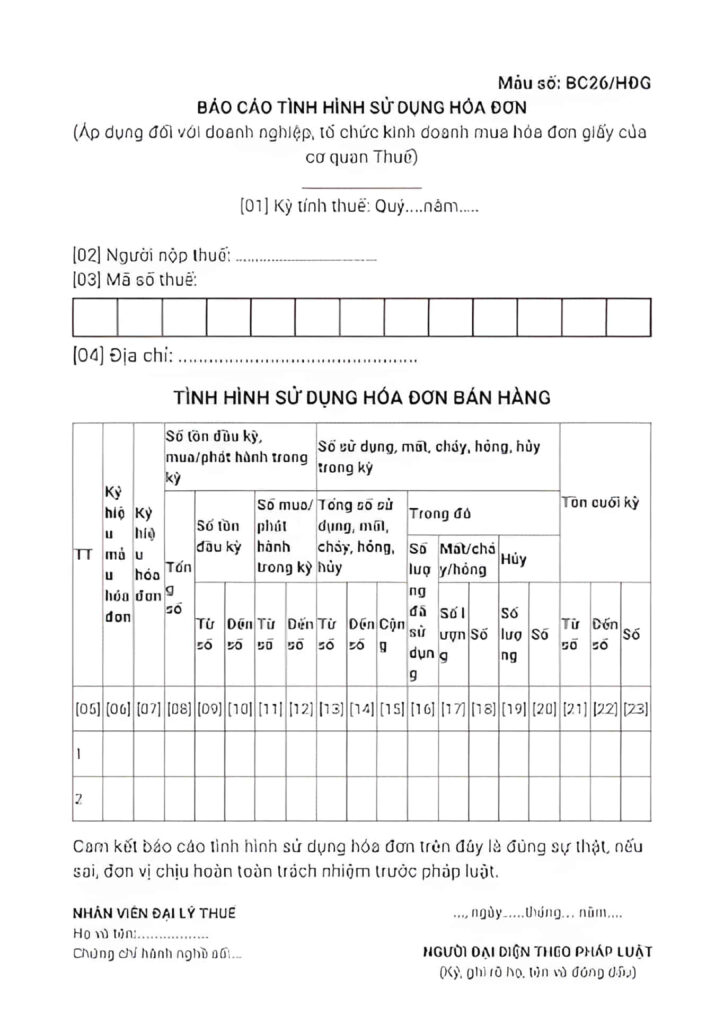
Mức phạt chậm nộp (tham khảo lịch sử)
Trong giai đoạn báo cáo còn bắt buộc, chậm nộp bị xử phạt theo số ngày chậm, từ cảnh cáo đến phạt tiền theo mức tăng dần, hộ và cá nhân kinh doanh áp dụng mức bằng một nửa tổ chức. Mức phạt cụ thể về hóa đơn hiện hành theo Nghị định 125/2020, sửa đổi bởi Nghị định 291/2026, doanh nghiệp cần đối chiếu bản mới nhất.
Những hiểu nhầm thường gặp
| Hiểu nhầm | Thực tế |
| Dùng hóa đơn điện tử vẫn phải nộp BC26 mỗi quý | Không phải nộp, dữ liệu đã truyền về cơ quan thuế |
| Không nộp BC26 sẽ bị phạt như trước | Không áp dụng với doanh nghiệp dùng hóa đơn điện tử |
| Hóa đơn đặt in vẫn dùng bình thường sau 2026 | Hết giá trị sử dụng từ 01/7/2026 theo Nghị định 254/2026 |
Quản lý hóa đơn điện tử cùng Safebooks
Phần mềm kế toán Safebooks kết nối hóa đơn điện tử, tự động lưu và truyền dữ liệu hóa đơn đến cơ quan thuế, giúp doanh nghiệp không phải theo dõi và nộp báo cáo tình hình sử dụng hóa đơn thủ công. Bạn có thể tham khảo phần mềm kế toán Safebooks và đăng ký dùng thử.
Câu hỏi thường gặp
1. Báo cáo tình hình sử dụng hóa đơn là gì?
Là báo cáo theo mẫu BC26 ghi nhận số hóa đơn đã sử dụng, hủy, xóa bỏ, mất trong kỳ, gắn với cơ chế hóa đơn giấy, đặt in trước đây.
2. Dùng hóa đơn điện tử có phải nộp báo cáo tình hình sử dụng hóa đơn không?
Không. Doanh nghiệp dùng hóa đơn điện tử có mã hoặc không mã không phải nộp, vì dữ liệu đã truyền về cơ quan thuế.
3. Ai từng phải nộp báo cáo này?
Tổ chức, hộ, cá nhân trước đây mua và dùng hóa đơn đặt in của cơ quan thuế.
4. Từ năm 2026 có gì thay đổi?
Hóa đơn đặt in của cơ quan thuế hết giá trị sử dụng từ 01/7/2026 theo Nghị định 254/2026, nên nhóm còn nghĩa vụ trước đây cũng không còn dùng loại hóa đơn này.
5. Không nộp báo cáo có bị phạt không?
Với doanh nghiệp dùng hóa đơn điện tử thì không phát sinh nghĩa vụ này nên không bị phạt; mức phạt về hóa đơn nói chung theo quy định hiện hành.
Tổng kết
Ba việc nên làm ngay:
- Xác nhận doanh nghiệp đang dùng hóa đơn điện tử để bỏ thói quen nộp báo cáo BC26 định kỳ.
- Với đơn vị còn dùng hóa đơn đặt in, chuyển sang hóa đơn điện tử trước mốc 01/7/2026.
- Cập nhật quy trình nội bộ theo Nghị định 254/2026 và Thông tư 91/2026.
Lưu ý pháp lý quan trọng: báo cáo tình hình sử dụng hóa đơn không còn là nghĩa vụ với doanh nghiệp dùng hóa đơn điện tử; cần dẫn đúng văn bản hiện hành khi rà soát nghĩa vụ.
Nội dung mang tính tham khảo, cần đối chiếu văn bản pháp luật hiện hành tại thời điểm áp dụng. Liên hệ Safebooks để được tư vấn phần mềm kế toán và hóa đơn điện tử.
Bài viết liên quan
1 Bình luận
Quản lý hóa đơn trong doanh nghiệp: quy trình, lưu trữ và rủi ro cần tránh - Phần mềm kế toán Safebooks
Tháng 9 19, 2026[…] Báo cáo tình hình sử dụng hóa đơn […]