Khoảng thời gian từ khi nhận thông báo thanh tra đến khi cơ quan thuế công bố quyết định kiểm tra là khoảng thời gian có giá trị bằng tiền. Rà soát và tự khai bổ sung trong khoảng đó thì được miễn tiền phạt.
Bài viết đưa bảng thời hạn, việc cần làm ngay, và danh mục hồ sơ cần chuẩn bị.
Căn cứ pháp lý hiện hành
| Văn bản | Nội dung |
| Luật Quản lý thuế 108/2025/QH15 | Thời hạn, thẩm quyền, quy trình thanh tra và kiểm tra thuế |
| Nghị định 125/2020/NĐ-CP, sửa bởi Nghị định 102/2021, Nghị định 310/2025, Nghị định 291/2026 | Xử phạt vi phạm hành chính về thuế, hóa đơn, và các trường hợp không xử phạt |
Luật Quản lý thuế 2019 không còn là căn cứ. Số hiệu các điều khoản cụ thể cần tra theo Luật Quản lý thuế 108/2025.
Phân biệt thanh tra thuế và kiểm tra thuế
Hai việc khác nhau và bài cũ chưa tách rõ.
| Kiểm tra thuế | Thanh tra thuế | |
| Phạm vi | Hẹp hơn, thường theo một nội dung hoặc một kỳ | Rộng hơn, nhiều kỳ, nhiều nội dung |
| Nơi tiến hành | Tại cơ quan thuế hoặc tại doanh nghiệp | Thường tại doanh nghiệp |
| Thời hạn | Ngắn hơn | Dài hơn |
| Khi nào áp dụng | Theo kế hoạch, hoặc khi hồ sơ có dấu hiệu cần làm rõ | Khi có dấu hiệu vi phạm, hoặc theo kế hoạch thanh tra |
Với kế toán, điểm khác biệt thực tế là mức độ chuẩn bị. Kiểm tra thường tập trung vào một vấn đề, thanh tra đòi hồ sơ nhiều kỳ.
Bảng thời hạn
| Mốc | Thời hạn |
| Gửi quyết định thanh tra cho người nộp thuế | 3 ngày làm việc kể từ ngày ký quyết định |
| Công bố quyết định thanh tra | 10 ngày làm việc kể từ ngày ký quyết định |
| Thông báo trước khi bắt đầu kiểm tra tại doanh nghiệp | Chậm nhất 10 ngày làm việc trước ngày bắt đầu |
| Thời hạn một cuộc thanh tra | Tùy cấp cơ quan tiến hành, khoảng 30 đến 45 ngày làm việc |
| Ra kết luận thanh tra | 15 ngày kể từ ngày nhận được báo cáo kết quả thanh tra |
Lưu ý về thời hạn thanh tra: thời hạn cụ thể phụ thuộc cấp cơ quan tiến hành. Sau khi cơ quan thuế được tổ chức lại, cách phân cấp đã thay đổi so với quy định trước, nên cần đối chiếu Luật Quản lý thuế 108/2025 và quy định về cơ cấu tổ chức hiện hành.
Thời hạn thanh tra có thể được gia hạn trong một số trường hợp theo quy định.
Việc quan trọng nhất cần làm ngay khi nhận thông báo
Đây là phần có giá trị bằng tiền, và bản cũ không có.
Mốc quyết định: thời điểm cơ quan thuế công bố quyết định kiểm tra thuế.
| Làm gì | Trước khi công bố quyết định kiểm tra | Sau khi đã công bố |
| Khai bổ sung và tự nộp đủ số thuế phải nộp | Không bị xử phạt vi phạm hành chính về thuế theo Nghị định 310/2025 | Bị xử lý theo hướng vi phạm |
Ba điều kiện để được miễn phạt:
Đã khai bổ sung hồ sơ khai thuế.
Đã tự giác nộp đủ số tiền thuế phải nộp.
Thực hiện trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế.
Được miễn tiền phạt, không được miễn tiền chậm nộp. Tiền chậm nộp 0,03% một ngày vẫn phải nộp.
Con số cụ thể
Với số thuế khai thiếu 500 triệu đồng, mức phạt cho hành vi khai sai dẫn đến thiếu thuế là 20%, tức 100 triệu đồng.
Tự rà soát và khai bổ sung trước khi quyết định kiểm tra được công bố tiết kiệm 100 triệu đồng.
Kiểm tra: 500.000.000 nhân 20% bằng 100.000.000 đồng.
Xem chi tiết tại bài mức phạt khi khai sai dẫn đến thiếu số tiền thuế phải nộp.
Năm việc rà soát ưu tiên
Khi biết sẽ có thanh tra, đây là năm chỗ nên rà trước vì hay có vấn đề nhất:
| # | Rà soát gì | Vì sao |
| 1 | Hóa đơn đầu vào từ 5 triệu đồng đã đến hạn thanh toán theo hợp đồng mà chưa có chứng từ chuyển khoản | Không đủ điều kiện khấu trừ từ 01/7/2025 |
| 2 | Hóa đơn của nhà cung cấp đã bỏ trốn hoặc ngừng hoạt động | Có thể bị loại chi phí và truy thu thuế đã khấu trừ |
| 3 | Các khoản chi phí không được trừ đã loại ra khi quyết toán chưa | Lợi nhuận kế toán khác thu nhập tính thuế |
| 4 | Hồ sơ nhân công thời vụ và chi phí lương | Khoản bị loại nhiều nhất, đặc biệt trong xây dựng |
| 5 | Tạm ứng tồn đọng lâu chưa hoàn trên tài khoản tạm ứng | Khoản cơ quan thuế thường xem xét kỹ |
Năm chỗ này chiếm phần lớn các khoản bị điều chỉnh trong thực tế.
Xem thêm hóa đơn của doanh nghiệp bỏ trốn.
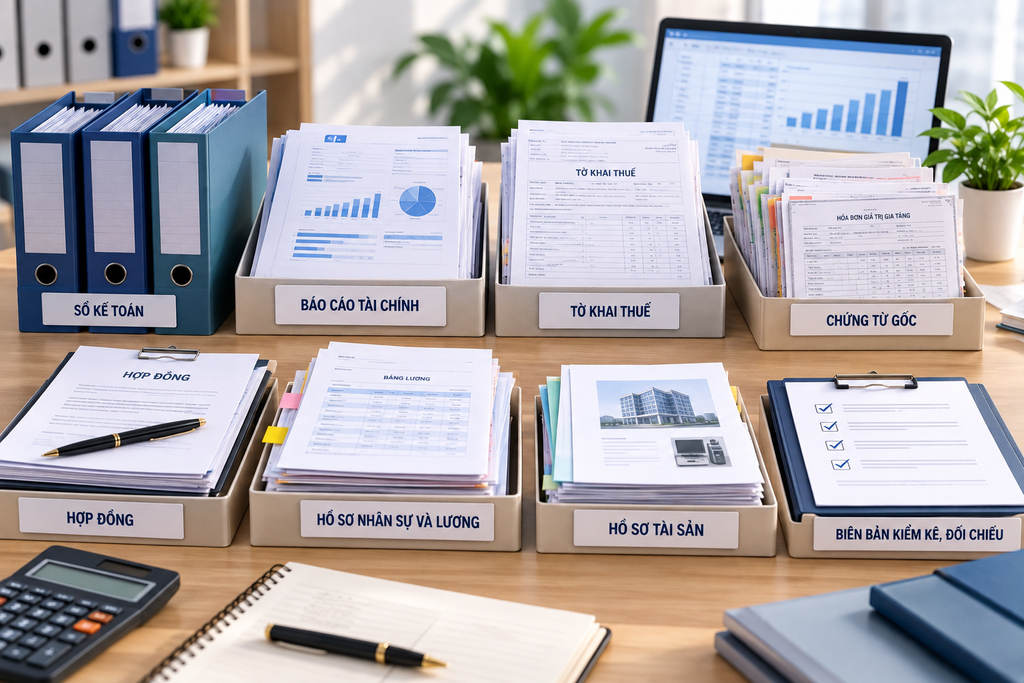
Hồ sơ cần chuẩn bị
| Nhóm | Gồm những gì |
| Sổ kế toán | Sổ nhật ký chung, sổ cái, sổ chi tiết các tài khoản của kỳ bị thanh tra |
| Báo cáo tài chính | Đủ bốn báo cáo thành phần, có đủ chữ ký |
| Tờ khai thuế | Tờ khai giá trị gia tăng, quyết toán thuế thu nhập doanh nghiệp và thu nhập cá nhân, kèm tờ khai bổ sung nếu có |
| Chứng từ gốc | Hóa đơn đầu vào và đầu ra, phiếu thu chi, phiếu nhập xuất kho, chứng từ ngân hàng |
| Hợp đồng | Hợp đồng kinh tế, hợp đồng lao động, phụ lục |
| Hồ sơ nhân sự và lương | Bảng lương, bảng chấm công, chứng từ chi trả, hồ sơ bảo hiểm |
| Hồ sơ tài sản | Hồ sơ tài sản cố định, bảng tính khấu hao |
| Biên bản kiểm kê, đối chiếu | Biên bản kiểm kê tồn kho, biên bản đối chiếu công nợ có xác nhận |
Hai nhóm hay thiếu nhất: hồ sơ nhân công và biên bản đối chiếu công nợ. Cả hai đều là loại chứng từ phải có tại thời điểm phát sinh, không dựng lại được sau.
Quyền của doanh nghiệp
Phần này hay bị bỏ qua, và doanh nghiệp thường không biết mình có những quyền này.
| Quyền | Nội dung |
| Được nhận quyết định và thông báo đúng thời hạn | 3 ngày làm việc với quyết định thanh tra, 10 ngày làm việc báo trước khi kiểm tra tại doanh nghiệp |
| Được giải trình | Giải trình về nội dung cơ quan thuế nêu ra |
| Được biết nội dung và phạm vi | Thanh tra chỉ trong phạm vi ghi trong quyết định |
| Được nhận biên bản, kết luận | Và được ghi ý kiến vào biên bản nếu không đồng ý |
| Được khiếu nại, khởi kiện | Với quyết định hành chính về thuế theo quy định |
| Được từ chối cung cấp thông tin ngoài phạm vi | Ngoài phạm vi ghi trong quyết định |
Quyền ghi ý kiến vào biên bản là quyền quan trọng nhất và hay bị bỏ. Ký biên bản mà không ghi ý kiến được hiểu là đồng ý với nội dung. Nếu có điểm không đồng ý thì phải ghi rõ ngay, không để sau.
Nghĩa vụ của doanh nghiệp
| Nghĩa vụ | Lưu ý |
| Cung cấp hồ sơ, tài liệu trong phạm vi quyết định | Đúng và đủ, trong thời hạn được yêu cầu |
| Giải trình khi được yêu cầu | Bằng văn bản nếu cơ quan thuế yêu cầu |
| Ký biên bản | Có quyền ghi ý kiến trước khi ký |
| Thực hiện kết luận | Nộp thuế, tiền chậm nộp, tiền phạt theo kết luận |
Không cung cấp hồ sơ hoặc cung cấp không đầy đủ là hành vi có thể bị xử phạt riêng, ngoài các khoản phát sinh từ nội dung thanh tra.
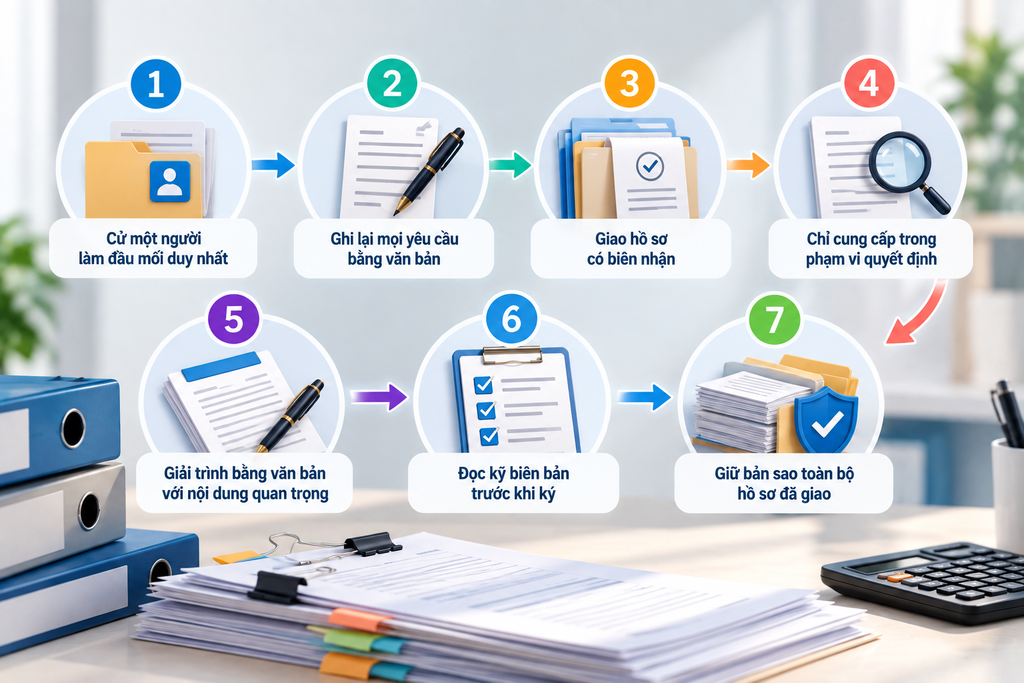
Bảy việc nên làm trong quá trình thanh tra
| # | Việc |
| 1 | Cử một người làm đầu mối duy nhất làm việc với đoàn, tránh nhiều người trả lời khác nhau |
| 2 | Ghi lại mọi yêu cầu bằng văn bản, gồm cả yêu cầu miệng |
| 3 | Giao hồ sơ có biên nhận, ghi rõ giao gì, bao nhiêu bản, ngày nào |
| 4 | Chỉ cung cấp trong phạm vi quyết định, ngoài phạm vi thì đề nghị bổ sung quyết định |
| 5 | Giải trình bằng văn bản với nội dung quan trọng, không chỉ trao đổi miệng |
| 6 | Đọc kỹ biên bản trước khi ký và ghi ý kiến nếu không đồng ý |
| 7 | Giữ bản sao toàn bộ hồ sơ đã giao và biên bản |
Việc số 3 và số 6 là hai việc bảo vệ doanh nghiệp tốt nhất. Không có biên nhận thì không chứng minh được đã giao gì. Ký biên bản không ghi ý kiến thì mất quyền phản đối về sau.
Chuẩn bị sẵn sàng cho thanh tra cùng Safebooks
Thanh tra thuế là việc kiểm tra lại hồ sơ đã có. Doanh nghiệp không chuẩn bị được trong hai tuần những gì đã không làm trong hai năm.
Phần mềm kế toán Safebooks giúp phần chuẩn bị sẵn:
- Truy vết từ dòng trên báo cáo tài chính về đến chứng từ gốc, đúng thứ cơ quan thuế yêu cầu
- Nhật ký thao tác đầy đủ, chứng minh được tính toàn vẹn của sổ kế toán
- Cảnh báo hóa đơn từ 5 triệu đồng đến hạn thanh toán chưa có chứng từ chuyển khoản
- Tra cứu tình trạng hoạt động của nhà cung cấp, chặn rủi ro hóa đơn doanh nghiệp bỏ trốn
- Theo dõi riêng các khoản chi phí không được trừ, phục vụ quyết toán
- Theo dõi tạm ứng theo tuổi nợ, cảnh báo khoản tồn đọng lâu
- Kết xuất sổ sách và báo cáo theo kỳ bị thanh tra trong một lần
Xem tính năng chi tiết hoặc kiến thức về thanh kiểm tra thuế.
Câu hỏi thường gặp
Thời hạn gửi quyết định thanh tra thuế là bao lâu?
3 ngày làm việc kể từ ngày ký quyết định. Việc công bố quyết định thanh tra thực hiện trong 10 ngày làm việc kể từ ngày ký.
Doanh nghiệp được báo trước bao lâu khi kiểm tra tại đơn vị?
Chậm nhất 10 ngày làm việc trước ngày bắt đầu kiểm tra.
Một cuộc thanh tra thuế kéo dài bao lâu?
Khoảng 30 đến 45 ngày làm việc tùy cấp cơ quan tiến hành, và có thể được gia hạn theo quy định. Cần đối chiếu Luật Quản lý thuế 108/2025 và cơ cấu cơ quan thuế hiện hành.
Nhận thông báo thanh tra thì nên làm gì ngay?
Rà soát và khai bổ sung, nộp đủ số thuế phải nộp trước khi cơ quan thuế công bố quyết định kiểm tra. Theo Nghị định 310/2025 thì trường hợp này không bị xử phạt vi phạm hành chính về thuế.
Tự khai bổ sung trước khi thanh tra có được miễn phạt không?
Có, nếu đã khai bổ sung và tự giác nộp đủ số tiền thuế trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế. Tiền chậm nộp vẫn phải nộp.
Nên rà soát những gì trước khi thanh tra?
Năm chỗ: hóa đơn từ 5 triệu chưa có chứng từ chuyển khoản, hóa đơn của nhà cung cấp đã bỏ trốn, các khoản chi phí không được trừ, hồ sơ nhân công và lương, và tạm ứng tồn đọng lâu.
Có phải cung cấp mọi tài liệu cơ quan thuế yêu cầu không?
Trong phạm vi ghi trong quyết định thanh tra. Nội dung ngoài phạm vi thì doanh nghiệp có quyền đề nghị bổ sung quyết định.
Không đồng ý với biên bản thì làm gì?
Ghi rõ ý kiến vào biên bản trước khi ký. Ký mà không ghi ý kiến được hiểu là đồng ý với nội dung.
Tổng kết
Ba điều quyết định:
Khoảng thời gian trước khi quyết định kiểm tra được công bố có giá trị bằng tiền. Khai bổ sung và nộp đủ thuế trong khoảng đó thì được miễn tiền phạt. Với 500 triệu thuế khai thiếu, khoản tiết kiệm là 100 triệu.
Giao hồ sơ phải có biên nhận. Không có biên nhận thì không chứng minh được đã giao gì.
Ghi ý kiến vào biên bản trước khi ký. Ký mà không ghi ý kiến là mất quyền phản đối.
Nội dung mang tính tham khảo. Số hiệu điều khoản và thời hạn cụ thể cần đối chiếu Luật Quản lý thuế 108/2025 và cơ cấu cơ quan thuế hiện hành. Cần trao đổi thêm, liên hệ với Safebooks.