Kế toán xây dựng khác kế toán sản xuất ở một chỗ: công trình kéo dài qua nhiều kỳ kế toán, nên câu hỏi “kỳ này ghi nhận bao nhiêu doanh thu” không có câu trả lời hiển nhiên.
Bài viết đi từ tập hợp chi phí đến ghi nhận doanh thu theo tiến độ, kèm một ví dụ tính đầy đủ qua một kỳ.
Tài khoản dùng trong kế toán xây dựng
Theo Thông tư 99/2025/TT-BTC, áp dụng từ 01/01/2026 thay Thông tư 200/2014. Hệ thống còn 71 tài khoản cấp 1, ít hơn Thông tư 200 năm tài khoản.
| Tài khoản | Tên | Dùng để |
| 621 | Chi phí nguyên liệu, vật liệu trực tiếp | Vật tư đưa thẳng vào công trình |
| 622 | Chi phí nhân công trực tiếp | Lương công nhân trực tiếp thi công |
| 623 | Chi phí sử dụng máy thi công | Khấu hao, nhiên liệu, lương lái máy, thuê máy |
| 627 | Chi phí sản xuất chung | Chi phí quản lý tại công trường |
| 154 | Chi phí sản xuất, kinh doanh dở dang | Tài khoản tập hợp, chi tiết theo từng công trình |
| 632 | Giá vốn hàng bán | Kết chuyển khi ghi nhận doanh thu |
| 511 | Doanh thu bán hàng và cung cấp dịch vụ | |
| 337 | Thanh toán theo tiến độ kế hoạch hợp đồng xây dựng | Đặc thù riêng của ngành xây dựng |
| 131 | Phải thu của khách hàng | |
| 3331 | Thuế giá trị gia tăng phải nộp |
Lưu ý về Thông tư 99: các tài khoản 621, 622, 623, 627, 154 và 337 đều vẫn được giữ. Những tài khoản bị bỏ gồm 461, 466, 161, 441 và 611 (mua hàng). Doanh nghiệp đang dùng phương pháp kiểm kê định kỳ qua TK 611 cần xem lại cách hạch toán.
Luồng chi phí
Toàn bộ quy trình gói trong một dòng:
621, 622, 623, 627 → 154 (chi tiết từng công trình) → 632
Bốn tài khoản chi phí tập hợp theo phát sinh, cuối kỳ kết chuyển hết sang 154 theo từng công trình, rồi từ 154 kết chuyển sang 632 phần tương ứng với doanh thu đã ghi nhận. Phần chưa ghi nhận doanh thu ở lại 154 thành chi phí dở dang.
Bốn khoản mục chi phí
1. Chi phí nguyên vật liệu trực tiếp
| Nghiệp vụ | Bút toán |
| Xuất kho vật tư cho công trình | Nợ 621 / Có 152 |
| Mua vật tư chuyển thẳng đến công trường | Nợ 621, Nợ 133 / Có 111, 112, 331 |
| Vật tư dùng không hết nhập lại kho | Nợ 152 / Có 621 |
| Cuối kỳ kết chuyển | Nợ 154 / Có 621 |
Điểm đặc thù ngành: vật tư thường chuyển thẳng đến công trường, không qua kho. Khi đó vẫn phải có phiếu giao nhận tại công trường có chữ ký của chỉ huy trưởng, nếu không thì chứng từ không đủ căn cứ.
2. Chi phí nhân công trực tiếp
| Nghiệp vụ | Bút toán |
| Lương phải trả công nhân thi công | Nợ 622 / Có 334 |
| Cuối kỳ kết chuyển | Nợ 154 / Có 622 |
Điểm đặc thù ngành: phần lớn nhân công là lao động thời vụ theo công trình. Cần có hợp đồng lao động hoặc hợp đồng khoán việc, bảng chấm công tại công trường và chứng từ chi trả. Chi phí nhân công không đủ hồ sơ là khoản bị loại nhiều nhất khi quyết toán thuế trong ngành xây dựng.
Chú ý phần trích theo lương: khoản do doanh nghiệp chịu ghi cùng bộ phận với lương, khoản khấu trừ vào lương người lao động thì không phải chi phí.
3. Chi phí sử dụng máy thi công
| Nghiệp vụ | Bút toán |
| Khấu hao máy thi công | Nợ 623 / Có 214 |
| Nhiên liệu chạy máy | Nợ 623 / Có 152 |
| Lương công nhân điều khiển máy | Nợ 623 / Có 334 |
| Thuê máy ngoài | Nợ 623, Nợ 133 / Có 111, 112, 331 |
| Cuối kỳ kết chuyển | Nợ 154 / Có 623 |
Đây là tài khoản chỉ ngành xây lắp mới có. Doanh nghiệp sản xuất không dùng TK 623.
4. Chi phí sản xuất chung
Chi phí quản lý tại công trường: lương bộ phận quản lý công trường, điện nước công trường, lán trại, công cụ dụng cụ, chi phí dịch vụ mua ngoài.
| Nghiệp vụ | Bút toán |
| Phát sinh chi phí | Nợ 627, Nợ 133 / Có 111, 112, 331, 334, 214, 152, 153, 242 |
| Cuối kỳ kết chuyển | Nợ 154 / Có 627 |
Phân bổ chi phí cho nhiều công trình
Chi phí máy thi công và chi phí chung thường phục vụ nhiều công trình cùng lúc, nên phải phân bổ.
Ví dụ: chi phí sử dụng máy thi công trong tháng là 300.000.000 đồng, máy phục vụ ba công trình với số ca máy như sau:
| Công trình | Số ca máy | Tỷ lệ | Chi phí phân bổ |
| A | 120 ca | 60% | 180.000.000 |
| B | 60 ca | 30% | 90.000.000 |
| C | 20 ca | 10% | 30.000.000 |
| Cộng | 200 ca | 100% | 300.000.000 |
Đơn giá một ca máy: 300.000.000 chia 200, bằng 1.500.000 đồng.
Kiểm tra: 120 nhân 1.500.000 bằng 180.000.000. 60 nhân 1.500.000 bằng 90.000.000. 20 nhân 1.500.000 bằng 30.000.000. Cộng lại bằng 300.000.000. Khớp.
Tiêu thức phân bổ phải được ghi trong quy chế tài chính nội bộ và giữ nguyên giữa các kỳ. Đổi tiêu thức giữa chừng làm giá thành các kỳ không so sánh được và bị cơ quan thuế nghi ngờ điều chỉnh lợi nhuận.
Các tiêu thức thường dùng: số ca máy, chi phí nhân công trực tiếp, doanh thu từng công trình, giá trị dự toán.
Ghi nhận doanh thu hợp đồng xây dựng
Đây là phần bản cũ bỏ hẳn, và cũng là phần khó nhất.
Hai cách thanh toán, hai cách hạch toán
| Cách thanh toán ghi trong hợp đồng | Có dùng TK 337 không | Ghi nhận doanh thu |
| Theo giá trị khối lượng thực hiện được khách hàng xác nhận | Không | Nợ 131 / Có 511, 3331 theo khối lượng đã nghiệm thu |
| Theo tiến độ kế hoạch ghi trong hợp đồng | Có | Qua TK 337, xem dưới |
Xác định hợp đồng thuộc loại nào là việc đầu tiên phải làm khi nhận công trình mới. Đọc kỹ điều khoản thanh toán chứ không suy đoán.
Kết cấu tài khoản 337
| Nội dung | |
| Bên Nợ | Số tiền phải thu theo doanh thu đã ghi nhận tương ứng phần công việc đã hoàn thành |
| Bên Có | Số tiền khách hàng phải trả theo tiến độ kế hoạch |
| Dư Nợ | Doanh thu đã ghi nhận lớn hơn số đã lập hóa đơn theo tiến độ kế hoạch |
| Dư Có | Doanh thu đã ghi nhận nhỏ hơn số đã lập hóa đơn theo tiến độ kế hoạch |
Cách hiểu số dư: dư Nợ nghĩa là nhà thầu đang làm nhanh hơn tiến độ thanh toán, đã bỏ chi phí ra nhưng chưa được quyền đòi tiền. Dư Có thì ngược lại, đã thu trước phần chưa làm.
Số dư TK 337 vì vậy là một chỉ báo dòng tiền của công trình, không chỉ là một tài khoản kỹ thuật.
Ví dụ tính đầy đủ
Phần này hoàn toàn mới so với bản cũ.
Dữ liệu
| Chỉ tiêu | Số tiền |
| Giá trị hợp đồng chưa thuế | 5.000.000.000 đồng |
| Thuế giá trị gia tăng 10% | 500.000.000 đồng |
| Giá trị hợp đồng đã gồm thuế | 5.500.000.000 đồng |
| Tổng chi phí dự toán | 4.000.000.000 đồng |
| Lợi nhuận dự kiến | 1.000.000.000 đồng, bằng 20% doanh thu |
Hợp đồng quy định thanh toán theo tiến độ kế hoạch, đợt 1 là 25% giá trị hợp đồng.
Chi phí phát sinh quý I
| Khoản mục | Tài khoản | Số tiền |
| Nguyên vật liệu trực tiếp | 621 | 660.000.000 |
| Nhân công trực tiếp | 622 | 264.000.000 |
| Chi phí sử dụng máy thi công | 623 | 156.000.000 |
| Chi phí sản xuất chung | 627 | 120.000.000 |
| Cộng | 1.200.000.000 |
Kiểm tra: 660 cộng 264 cộng 156 cộng 120 bằng 1.200 triệu. Khớp.
Xác định tiến độ hoàn thành
Theo phương pháp tỷ lệ chi phí thực tế trên tổng chi phí dự toán:
1.200.000.000 chia 4.000.000.000 bằng 30%
Doanh thu và giá vốn ghi nhận
| Chỉ tiêu | Cách tính | Số tiền |
| Doanh thu quý I | 5.000.000.000 nhân 30% | 1.500.000.000 |
| Giá vốn quý I | Chi phí thực tế phát sinh | 1.200.000.000 |
| Lợi nhuận gộp quý I | 300.000.000 |
Kiểm tra tỷ suất: 300.000.000 chia 1.500.000.000 bằng 20%. Khớp với tỷ suất lợi nhuận dự kiến của hợp đồng.
Các bút toán quý I
1. Kết chuyển chi phí sang 154, chi tiết công trình:
| Tài khoản | Số tiền | |
| Nợ | 154 Công trình A | 1.200.000.000 |
| Có | 621 | 660.000.000 |
| Có | 622 | 264.000.000 |
| Có | 623 | 156.000.000 |
| Có | 627 | 120.000.000 |
2. Ghi nhận doanh thu theo phần công việc hoàn thành:
| Tài khoản | Số tiền | |
| Nợ | 337 | 1.500.000.000 |
| Có | 511 | 1.500.000.000 |
3. Kết chuyển giá vốn:
| Tài khoản | Số tiền | |
| Nợ | 632 | 1.200.000.000 |
| Có | 154 Công trình A | 1.200.000.000 |
4. Lập hóa đơn theo tiến độ kế hoạch đợt 1, bằng 25% giá trị hợp đồng:
| Tài khoản | Số tiền | |
| Nợ | 131 Phải thu khách hàng | 1.375.000.000 |
| Có | 337 | 1.250.000.000 |
| Có | 3331 | 125.000.000 |
Kiểm tra: 5.000.000.000 nhân 25% bằng 1.250.000.000. Thuế 10% bằng 125.000.000. Tổng 1.375.000.000. Khớp.
Số dư tài khoản 337 cuối quý I
| Số tiền | |
| Bên Nợ (doanh thu đã ghi nhận) | 1.500.000.000 |
| Bên Có (đã lập hóa đơn theo tiến độ kế hoạch) | 1.250.000.000 |
| Dư Nợ | 250.000.000 |
Ý nghĩa: nhà thầu đã hoàn thành 30% công việc nhưng chỉ mới được lập hóa đơn cho 25% theo hợp đồng. Phần 250.000.000 đồng chênh lệch là giá trị công việc đã làm mà chưa được quyền đòi tiền.
Đây chính là lý do TK 337 tồn tại: nó tách bạch doanh thu theo kế toán và quyền đòi tiền theo hợp đồng, hai thứ trong xây dựng không trùng nhau.
Với dòng tiền: số dư Nợ 250 triệu này là tiền doanh nghiệp đang ứng ra. Công trình càng chạy nhanh hơn tiến độ thanh toán thì số dư này càng lớn, và đó là áp lực vốn lưu động mà báo cáo lãi lỗ không thể hiện.
Sáu việc kế toán xây dựng hay sai
| Việc sai | Hậu quả |
| Không mở chi tiết TK 154 theo từng công trình | Không tính được giá thành và lãi lỗ từng công trình |
| Kết chuyển toàn bộ 154 sang 632 khi chưa ghi nhận hết doanh thu | Giá vốn sai kỳ, lợi nhuận sai |
| Dùng TK 337 cho hợp đồng thanh toán theo khối lượng nghiệm thu | Sai bản chất, số dư 337 vô nghĩa |
| Đổi tiêu thức phân bổ giữa các kỳ | Giá thành không so sánh được, bị nghi ngờ điều chỉnh lợi nhuận |
| Chi phí nhân công thời vụ không đủ hồ sơ | Bị loại khỏi chi phí được trừ khi quyết toán thuế |
| Xuất hóa đơn không đúng thời điểm quy định cho công trình | Bị xử phạt về hóa đơn, doanh thu sai kỳ |
Việc đầu tiên là việc quan trọng nhất và cũng dễ làm nhất. Nếu TK 154 không chi tiết theo công trình thì mọi thứ phía sau đều không tính được.
Về thời điểm xuất hóa đơn, xem bài thời điểm xuất hóa đơn điện tử cho công trình xây dựng.
Phần mềm kế toán cho doanh nghiệp xây dựng
Kế toán xây dựng có ba đặc thù mà bảng tính khó theo kịp: chi tiết theo công trình, phân bổ theo nhiều tiêu thức, và doanh thu theo tiến độ qua nhiều kỳ.
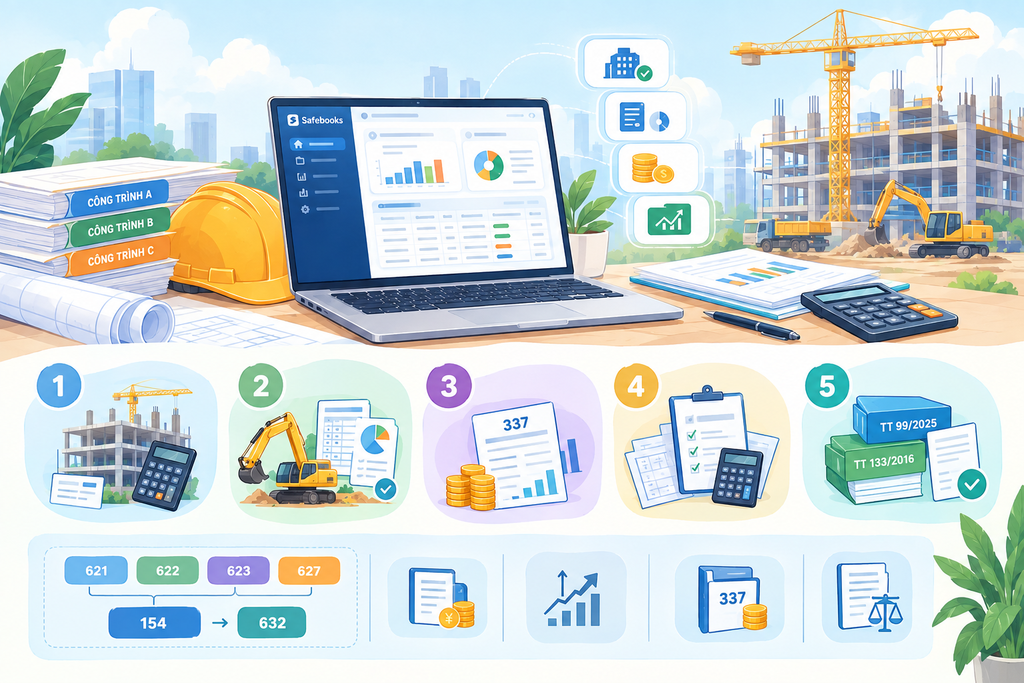
Phần mềm kế toán Safebooks xử lý:
- Tập hợp chi phí và tính giá thành chi tiết đến từng công trình và hạng mục
- Phân bổ chi phí máy thi công và chi phí chung theo tiêu thức cố định, lưu vết mỗi lần phân bổ
- Theo dõi TK 337 và số dư theo từng hợp đồng, thấy ngay công trình nào đang ứng vốn nhiều nhất
- Đối chiếu chi phí thực tế với dự toán theo từng khoản mục
- Hệ thống tài khoản theo Thông tư 99/2025 và Thông tư 133/2016
Xem phần mềm kế toán xây dựng, giải pháp cho lĩnh vực xây lắp hoặc tính năng chi tiết.
Câu hỏi thường gặp
Kế toán xây dựng dùng những tài khoản nào?
Bốn tài khoản chi phí là 621 nguyên vật liệu trực tiếp, 622 nhân công trực tiếp, 623 chi phí sử dụng máy thi công, 627 chi phí sản xuất chung. Tập hợp vào 154 chi tiết theo công trình, kết chuyển sang 632. Riêng TK 623 chỉ ngành xây lắp mới có.
Tài khoản 337 dùng khi nào?
Chỉ khi hợp đồng xây dựng quy định thanh toán theo tiến độ kế hoạch. Nếu hợp đồng thanh toán theo giá trị khối lượng thực hiện được khách hàng xác nhận thì không dùng TK 337.
Số dư Nợ tài khoản 337 nghĩa là gì?
Doanh thu đã ghi nhận lớn hơn số đã lập hóa đơn theo tiến độ kế hoạch. Nói cách khác, nhà thầu đang làm nhanh hơn tiến độ thanh toán và đang ứng vốn ra.
Ghi nhận doanh thu công trình chưa hoàn thành thế nào?
Theo phần công việc đã hoàn thành. Cách xác định thường dùng là tỷ lệ giữa chi phí thực tế phát sinh và tổng chi phí dự toán của hợp đồng.
Chi phí máy thi công dùng cho nhiều công trình thì phân bổ ra sao?
Theo một tiêu thức ghi trong quy chế tài chính nội bộ, thường là số ca máy, chi phí nhân công trực tiếp hoặc giá trị dự toán. Tiêu thức phải giữ nguyên giữa các kỳ.
Thông tư 99/2025 có bỏ tài khoản 621, 622, 623, 627 không?
Không. Bốn tài khoản này vẫn được giữ, cùng với 154 và 337. Các tài khoản bị bỏ gồm 461, 466, 161, 441 và 611.
Doanh nghiệp xây dựng nhỏ áp dụng chế độ nào?
Doanh nghiệp nhỏ và vừa áp dụng Thông tư 133/2016, không thay đổi. Cách hạch toán khác bài này ở chỗ gộp chi phí thẳng vào TK 154. Xem bài hạch toán kế toán xây dựng theo Thông tư 133.
Tổng kết
Ba điều quyết định:
Chi tiết TK 154 theo từng công trình ngay từ đầu. Không có cái này thì không tính được giá thành, không biết công trình nào lãi công trình nào lỗ.
Đọc điều khoản thanh toán trước khi hạch toán. Thanh toán theo tiến độ kế hoạch thì qua TK 337, theo khối lượng nghiệm thu thì ghi thẳng doanh thu. Chọn sai là sai từ gốc.
Số dư TK 337 là chỉ báo dòng tiền. Dư Nợ lớn nghĩa là đang ứng vốn cho chủ đầu tư, và đây là thứ báo cáo lãi lỗ không nói ra.
Về căn cứ, từ 01/01/2026 áp dụng Thông tư 99/2025 thay Thông tư 200/2014, nên tài liệu nội bộ viết theo Thông tư 200 cần rà lại.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định. Cần trao đổi thêm, liên hệ với Safebooks.