Khai sai làm thiếu tiền thuế bị phạt 20% số tiền thuế khai thiếu. Nhưng từ Nghị định 310/2025, doanh nghiệp tự phát hiện và khai bổ sung trước khi cơ quan thuế công bố quyết định kiểm tra thì không bị phạt khoản này.
Khoảng cách giữa hai tình huống, với số thuế khai thiếu 500 triệu đồng, là 100 triệu đồng.
Mức phạt cơ bản
Hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp, hoặc tăng số tiền thuế được miễn, giảm, hoàn: phạt 20% số tiền thuế khai thiếu, hoặc số tiền thuế được miễn, giảm, hoàn cao hơn so với quy định.
Các trường hợp thuộc hành vi này:
| Trường hợp |
| Khai sai căn cứ tính thuế dẫn đến thiếu số tiền thuế phải nộp |
| Khai sai làm tăng số tiền thuế được miễn, giảm, hoàn |
| Khai sai nhưng đã tự giác kê khai bổ sung, trong các trường hợp không thuộc diện được miễn phạt |
Trường hợp được miễn phạt
Đây là nội dung quan trọng nhất của bài.
Theo Nghị định 310/2025/NĐ-CP sửa Nghị định 125/2020, không xử phạt vi phạm hành chính về thuế khi đủ các điều kiện:
| Điều kiện | Nội dung |
| 1 | Người nộp thuế đã khai bổ sung hồ sơ khai thuế |
| 2 | Đã tự giác nộp đủ số tiền thuế phải nộp |
| 3 | Thực hiện trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế |
Ba điều kiện phải đủ cả ba. Khai bổ sung mà chưa nộp tiền thì chưa đủ. Nộp sau khi đã có quyết định kiểm tra thì chưa đủ.
Điều cần hiểu rõ: được miễn tiền phạt, không được miễn tiền chậm nộp. Hai khoản này khác nhau, xem mục dưới.
Tiền chậm nộp không phải tiền phạt
Đây là điểm nhiều người nhầm.
| Tiền chậm nộp | Tiền phạt | |
| Bản chất | Khoản bù cho việc chậm đưa tiền vào ngân sách | Chế tài xử phạt vi phạm hành chính |
| Mức | 0,03% một ngày trên số tiền thuế chậm nộp | Tỷ lệ phần trăm số thuế khai thiếu, hoặc mức tiền cụ thể |
| Có được miễn khi tự giác không | Không | Có, theo Nghị định 310/2025 |
| Tính từ khi nào | Từ ngày hết hạn nộp thuế | Từ khi có quyết định xử phạt |
| Có được trừ khi tính thuế thu nhập doanh nghiệp không | Không | Không |
Hệ quả thực tế: tự giác khai bổ sung giúp tránh tiền phạt nhưng vẫn phải nộp tiền chậm nộp. Vì vậy phát hiện càng sớm càng rẻ, không chỉ vì tránh phạt mà vì tiền chậm nộp tính theo ngày.
Ví dụ so sánh tự giác và bị phát hiện
Giả định: số thuế khai thiếu 500 triệu đồng, phát hiện sau 200 ngày kể từ ngày hết hạn nộp thuế.
| Khoản | Tự giác khai bổ sung trước khi có quyết định kiểm tra | Bị cơ quan thuế phát hiện qua kiểm tra |
| Truy thu thuế | 500.000.000 | 500.000.000 |
| Tiền chậm nộp, 0,03% nhân 200 ngày | 30.000.000 | 30.000.000 |
| Phạt 20% số thuế khai thiếu | 0, được miễn theo Nghị định 310/2025 | 100.000.000 |
| Tổng | 530.000.000 | 630.000.000 |
| Chênh lệch | 100.000.000 |
Kiểm tra: 500.000.000 nhân 0,03% bằng 150.000 đồng một ngày. Nhân 200 ngày bằng 30.000.000. 500.000.000 nhân 20% bằng 100.000.000. Tổng hai cột lần lượt 530 và 630 triệu, chênh 100 triệu.
Cách đọc: với số thuế khai thiếu 500 triệu, việc tự phát hiện và khai bổ sung trước khi cơ quan thuế công bố quyết định kiểm tra tiết kiệm 100 triệu đồng.
Và tiền chậm nộp tăng theo ngày. Nếu phát hiện sau 400 ngày thay vì 200 ngày, tiền chậm nộp là 60 triệu thay vì 30 triệu. Mỗi ngày chậm là 150.000 đồng trên mỗi 500 triệu tiền thuế.
Phân biệt ba hành vi
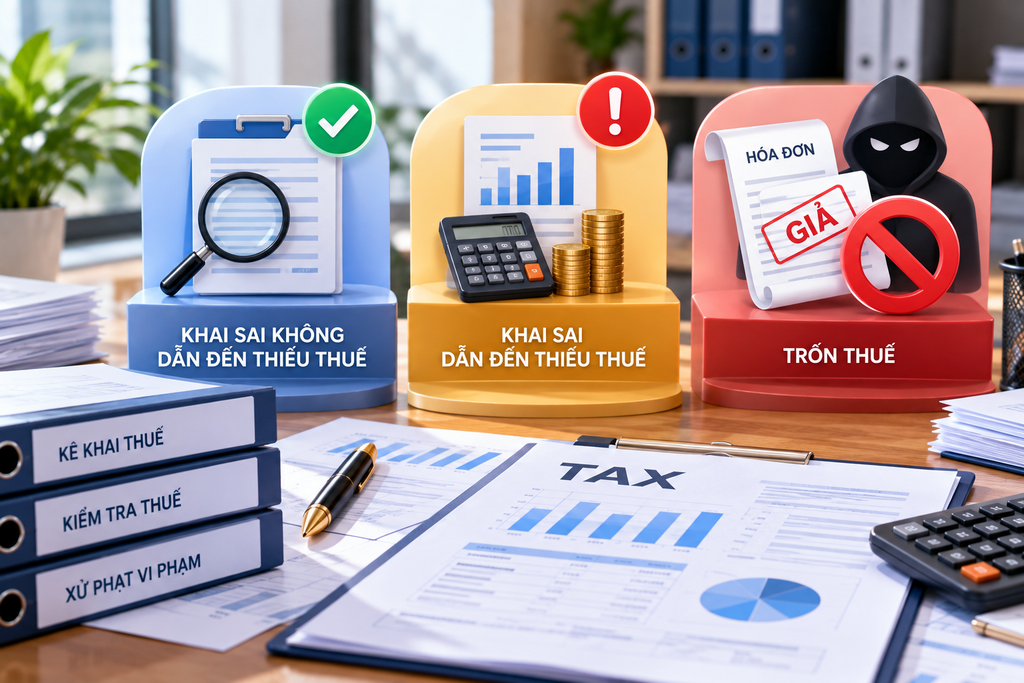
Ba hành vi này khác nhau về mức độ và mức phạt.
| Hành vi | Mô tả | Mức phạt |
| Khai sai không dẫn đến thiếu thuế | Khai sai nhưng không làm thiếu số tiền thuế phải nộp | Mức phạt tiền cụ thể, (người phụ trách thuế điền theo bản hợp nhất) |
| Khai sai dẫn đến thiếu thuế | Khai sai làm thiếu số thuế phải nộp hoặc tăng số được miễn giảm hoàn | 20% số tiền thuế khai thiếu |
| Trốn thuế | Có hành vi gian lận: không kê khai, sử dụng hóa đơn không hợp pháp, che giấu doanh thu | Mức cao hơn nhiều, (người phụ trách thuế điền theo bản hợp nhất) |
Ranh giới giữa hành vi thứ hai và thứ ba nằm ở tính gian lận. Ghi sai một khoản chi phí do hiểu sai quy định là khai sai. Dùng hóa đơn không hợp pháp để tăng chi phí là trốn thuế.
Người duyệt bài cần điền hai ô còn trống sau khi đối chiếu bản hợp nhất Nghị định 125/2020, đã sửa bởi Nghị định 102/2021, Nghị định 310/2025 và Nghị định 291/2026.
Quy trình khai bổ sung để được miễn phạt
| Bước | Việc làm | Lưu ý |
| 1 | Xác định số thuế khai thiếu và kỳ tính thuế phát sinh | Sai một kỳ thường ảnh hưởng các kỳ sau |
| 2 | Lập hồ sơ khai bổ sung cho kỳ có sai sót | Theo mẫu và thủ tục của quy định hiện hành |
| 3 | Tính tiền chậm nộp từ ngày hết hạn nộp thuế đến ngày nộp | 0,03% một ngày |
| 4 | Nộp đủ tiền thuế và tiền chậm nộp | Phải nộp đủ, nộp thiếu thì chưa đủ điều kiện miễn phạt |
| 5 | Hoàn tất trước khi cơ quan thuế công bố quyết định kiểm tra | Đây là mốc quyết định |
| 6 | Điều chỉnh sổ kế toán và báo cáo tài chính tương ứng | Bằng bút toán điều chỉnh có lưu vết |
| 7 | Theo dõi riêng tiền chậm nộp | Đây là chi phí không được trừ khi tính thuế thu nhập doanh nghiệp |
Bước 4 và 5 là hai bước quyết định. Thiếu một trong hai thì không được miễn phạt.
Bước 7 hay bị bỏ. Tiền chậm nộp là chi phí không được trừ, nên phải tách theo dõi để loại ra khi quyết toán thuế thu nhập doanh nghiệp. Không loại ra là tạo thêm một sai sót mới.
Bốn tình huống thường gặp
| Tình huống | Có được miễn phạt không |
| Tự phát hiện, khai bổ sung, nộp đủ thuế và tiền chậm nộp trước khi có quyết định kiểm tra | Có |
| Tự phát hiện, khai bổ sung nhưng chưa nộp tiền | Không, chưa đủ điều kiện |
| Khai bổ sung sau khi cơ quan thuế đã công bố quyết định kiểm tra | Không |
| Cơ quan thuế phát hiện qua kiểm tra, thanh tra | Không |
Tình huống thứ hai là tình huống đáng lưu ý nhất, vì doanh nghiệp tưởng đã làm đúng khi nộp tờ khai bổ sung mà chưa chuyển tiền.
Năm nguyên nhân khai sai thường gặp
| Nguyên nhân | Cách phòng |
| Lấy lợi nhuận kế toán làm thu nhập tính thuế | Tách theo dõi các khoản chi phí không được trừ |
| Hóa đơn từ 5 triệu đồng không có chứng từ thanh toán không dùng tiền mặt | Rà hằng tuần các hóa đơn đã đến hạn thanh toán theo hợp đồng |
| Ghi nhận doanh thu sai kỳ | Lập hóa đơn theo thời điểm giao hàng hoặc nghiệm thu, không theo thời điểm thu tiền |
| Nhận hóa đơn của doanh nghiệp bỏ trốn | Kiểm tra tình trạng nhà cung cấp trước khi ghi sổ |
| Áp sai thuế suất | Rà lại nhóm hàng hóa dịch vụ, đặc biệt trong giai đoạn có mức giảm thuế giá trị gia tăng |
Hai nguyên nhân đầu là hai nguyên nhân phổ biến nhất và cũng dễ phòng nhất.
Xem thêm hóa đơn của doanh nghiệp bỏ trốn và quản lý hóa đơn trong doanh nghiệp.
Phát hiện sai sớm cùng Safebooks
Giá trị của việc tự phát hiện là 100 triệu đồng trên mỗi 500 triệu tiền thuế khai thiếu, cộng với tiền chậm nộp giảm theo từng ngày phát hiện sớm hơn.
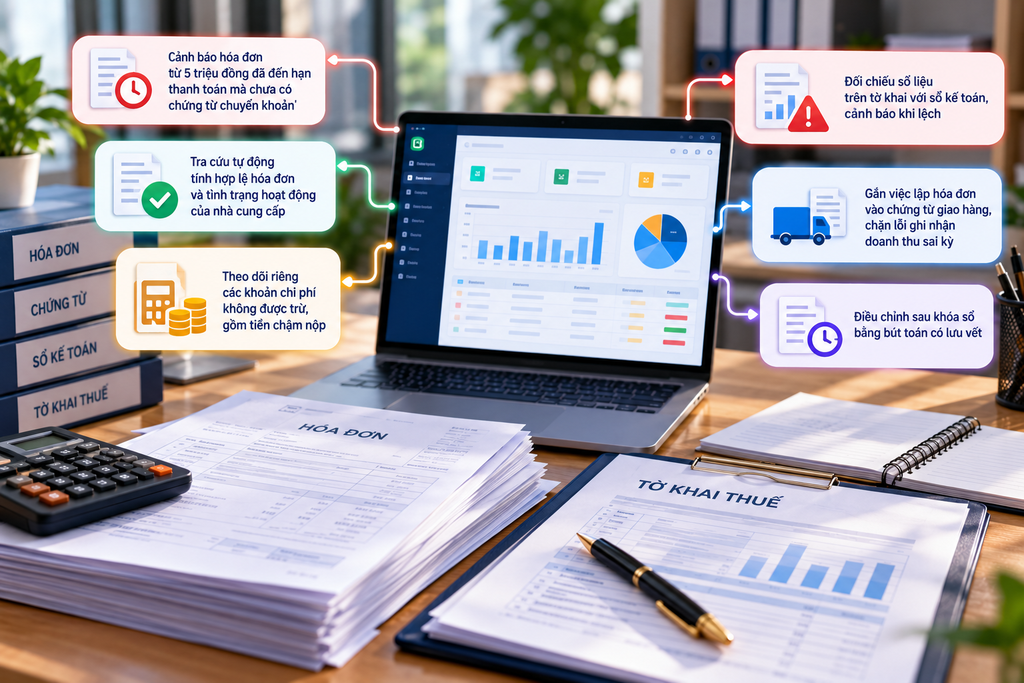
Phần mềm kế toán Safebooks xử lý:
- Cảnh báo hóa đơn từ 5 triệu đồng đã đến hạn thanh toán theo hợp đồng mà chưa có chứng từ chuyển khoản
- Tra cứu tự động tính hợp lệ hóa đơn đầu vào và tình trạng hoạt động của nhà cung cấp
- Theo dõi riêng các khoản chi phí không được trừ, gồm tiền chậm nộp, phục vụ quyết toán
- Đối chiếu số liệu trên tờ khai với sổ kế toán, cảnh báo khi lệch
- Gắn việc lập hóa đơn vào chứng từ giao hàng, chặn lỗi ghi nhận doanh thu sai kỳ
- Điều chỉnh sau khóa sổ bằng bút toán có lưu vết
Xem tính năng chi tiết hoặc kiến thức về thuế.
Câu hỏi thường gặp
Khai sai dẫn đến thiếu tiền thuế bị phạt bao nhiêu?
20% số tiền thuế khai thiếu, hoặc số tiền thuế được miễn, giảm, hoàn cao hơn so với quy định.
Tự giác khai bổ sung có bị phạt không?
Theo Nghị định 310/2025/NĐ-CP sửa Nghị định 125/2020, không bị xử phạt vi phạm hành chính về thuế nếu đã khai bổ sung và tự giác nộp đủ số tiền thuế phải nộp trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế.
Được miễn phạt thì có được miễn tiền chậm nộp không?
Không. Tiền chậm nộp không phải tiền phạt. Mức 0,03% một ngày trên số tiền thuế chậm nộp vẫn phải nộp đủ.
Khai bổ sung mà chưa nộp tiền có được miễn phạt không?
Không. Điều kiện gồm cả việc tự giác nộp đủ số tiền thuế phải nộp, không chỉ nộp tờ khai bổ sung.
Tự phát hiện tiết kiệm được bao nhiêu?
Với số thuế khai thiếu 500 triệu đồng, việc tự giác khai bổ sung trước khi có quyết định kiểm tra tiết kiệm 100 triệu đồng tiền phạt. Tiền chậm nộp vẫn phải nộp và tăng theo ngày.
Khai sai và trốn thuế khác nhau thế nào?
Ranh giới nằm ở tính gian lận. Khai sai do hiểu sai quy định là một hành vi. Dùng hóa đơn không hợp pháp hoặc che giấu doanh thu là trốn thuế, mức xử lý cao hơn nhiều.
Tiền chậm nộp có được tính vào chi phí không?
Không. Đây là chi phí không được trừ khi tính thuế thu nhập doanh nghiệp, cần theo dõi riêng để loại ra khi quyết toán.
Tổng kết
Ba điều quyết định:
Tự giác khai bổ sung trước khi có quyết định kiểm tra thì không bị phạt 20%. Theo Nghị định 310/2025. Đây là thay đổi có lợi mà nhiều tài liệu chưa cập nhật.
Nhưng tiền chậm nộp không được miễn. 0,03% một ngày, nên phát hiện sớm hơn một ngày là rẻ hơn một ngày.
Khai bổ sung phải kèm nộp đủ tiền. Nộp tờ khai mà chưa chuyển tiền là chưa đủ điều kiện miễn phạt.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định. Nghị định 125/2020 đã qua ba lần sửa đổi nên cần đối chiếu bản hợp nhất. Cần trao đổi thêm, liên hệ với Safebooks.
2 Bình luận
Làm sai báo cáo tài chính: nộp lại thế nào, phạt bao nhiêu - Phần mềm kế toán Safebooks
Tháng 10 1, 2026[…] Đây là khoảng cách cụ thể giữa tự phát hiện và bị phát hiện. Xem thêm bài mức phạt khi khai sai dẫn đến thiếu số tiền thuế phải nộp. […]
Thời hạn thanh tra, kiểm tra thuế và việc cần làm ngay khi nhận thông báo - Phần mềm kế toán Safebooks
Tháng 10 2, 2026[…] Xem chi tiết tại bài mức phạt khi khai sai dẫn đến thiếu số tiền thuế phải nộp. […]