Kế toán chi phí là hoạt động thu thập, phân loại, ghi nhận, tập hợp và phân tích các khoản chi phí phát sinh trong doanh nghiệp nhằm phục vụ kiểm soát chi phí, tính giá thành và hỗ trợ quản trị. Đây là cơ sở giúp doanh nghiệp biết đã chi bao nhiêu, chi cho hoạt động nào và chi phí ảnh hưởng ra sao đến hiệu quả kinh doanh.
Trong bài viết này, Safebooks sẽ giúp bạn hiểu rõ kế toán chi phí là gì, công việc, vai trò, các loại chi phí và cách hạch toán kế toán chi phí theo quy định hiện hành.
Hiểu nhanh về kế toán chi phí
| Nội dung | Hiểu nhanh |
| Kế toán chi phí là gì? | Là hoạt động thu thập, phân loại, ghi nhận, tập hợp và phân tích các chi phí phát sinh trong doanh nghiệp. |
| Mục tiêu chính | Kiểm soát chi phí, phục vụ tính giá thành và cung cấp dữ liệu cho quản trị. |
| Chi phí thường theo dõi | Nguyên vật liệu, nhân công, sản xuất chung, bán hàng, quản lý doanh nghiệp và các khoản chi phí liên quan. |
| Công việc chính | Kiểm tra chứng từ, ghi nhận chi phí, tập hợp và phân bổ chi phí, đối chiếu số liệu, lập báo cáo. |
| Ý nghĩa quản trị | Giúp doanh nghiệp biết tiền đang được sử dụng ở đâu, khoản nào hợp lý và khoản nào cần kiểm soát. |
1. Kế toán chi phí là gì?
Kế toán chi phí là hoạt động thu thập, phân loại, ghi nhận, tập hợp, phân bổ và phân tích các khoản chi phí phát sinh trong quá trình hoạt động của doanh nghiệp. Thông tin từ kế toán chi phí được sử dụng để kiểm soát chi phí, phục vụ tính giá thành và hỗ trợ nhà quản lý đưa ra quyết định.

Ví dụ, một doanh nghiệp sản xuất bàn gỗ có thể phát sinh:
- Gỗ, sơn và phụ kiện sử dụng trực tiếp để sản xuất;
- Tiền lương công nhân trực tiếp;
- Điện, nước, khấu hao máy móc tại phân xưởng;
- Chi phí quảng cáo và vận chuyển phục vụ bán hàng;
- Tiền lương nhân viên hành chính, kế toán và các chi phí quản lý chung.
Kế toán không chỉ ghi nhận tổng số tiền đã chi mà còn phải xác định chi phí phát sinh ở đâu, phục vụ hoạt động nào và cần tập hợp cho đối tượng nào.
Đặc biệt, với doanh nghiệp sản xuất, việc tập hợp đúng chi phí là cơ sở quan trọng để xác định giá thành. Theo hướng dẫn hiện hành, TK 154 – Chi phí sản xuất, kinh doanh dở dang được sử dụng để tổng hợp chi phí phục vụ tính giá thành sản phẩm, dịch vụ và có thể được chi tiết theo phân xưởng, bộ phận, sản phẩm, nhóm sản phẩm, dịch vụ hoặc đối tượng phù hợp với yêu cầu quản lý.
2. Kế toán chi phí có vai trò gì trong doanh nghiệp?
Kế toán chi phí không chỉ phục vụ yêu cầu ghi nhận số liệu. Nếu được tổ chức tốt, đây còn là một nguồn dữ liệu quan trọng để doanh nghiệp quản trị hoạt động.

Xác định và kiểm soát chi phí
Kế toán chi phí giúp doanh nghiệp biết từng khoản tiền được sử dụng vào đâu, phát sinh tại bộ phận nào và phục vụ đối tượng nào.
Khi so sánh chi phí thực tế với ngân sách, định mức hoặc kỳ trước, doanh nghiệp có thể phát hiện các vấn đề như:
- Chi phí tăng bất thường
- Nguyên vật liệu sử dụng vượt định mức
- Chi phí sản xuất chung tăng
- Bộ phận thường xuyên vượt ngân sách
- Sản phẩm hoặc dự án có hiệu quả thấp
Nhờ đó, doanh nghiệp có cơ sở để điều chỉnh thay vì chỉ phát hiện vấn đề khi lập báo cáo cuối kỳ.
Tính giá thành sản phẩm, dịch vụ
Đây là một trong những vai trò quan trọng nhất của kế toán chi phí. Đối với doanh nghiệp sản xuất, các khoản chi phí liên quan trực tiếp đến sản xuất như nguyên vật liệu trực tiếp, nhân công trực tiếp và sản xuất chung cần được tập hợp và phân bổ cho đối tượng phù hợp trước khi xác định giá thành.
Nói đơn giản, tính giá thành là quá trình xác định doanh nghiệp đã tốn bao nhiêu chi phí để tạo ra sản phẩm hoàn thành, sau khi đã tập hợp chi phí, phân bổ các khoản dùng chung và loại trừ phần chi phí thuộc sản phẩm còn dở dang.
=> Xem thêm: Cách tính giá thành sản phẩm: 6 phương pháp và ví dụ chi tiết

Nếu tập hợp hoặc phân bổ chi phí sai, giá thành có thể bị sai theo, kéo theo ảnh hưởng đến việc xác định giá vốn và đánh giá lợi nhuận của từng sản phẩm.
Hỗ trợ lập ngân sách và dự toán
Dữ liệu chi phí lịch sử giúp doanh nghiệp có cơ sở xây dựng: Ngân sách sản xuất, dự toán nguyên vật liệu, chi phí nhân công, chi phí theo phòng ban, ngân sách dự án và kế hoạch cho các kỳ tiếp theo.
Quan trọng hơn, doanh nghiệp có thể so sánh ngân sách – thực tế – chênh lệch để xác định nguyên nhân và điều chỉnh kịp thời.
=> Xem thêm: Quản lý ngân sách doanh nghiệp: quy trình, phân tích chênh lệch và phần mềm
Cung cấp dữ liệu cho quyết định kinh doanh
Dữ liệu chi phí có thể hỗ trợ nhà quản lý trả lời những câu hỏi như:
Sản phẩm nào đang có biên lợi nhuận tốt? Có nên tiếp tục một đơn hàng? Chi phí nào đang tăng nhanh? Giá bán hiện tại có đủ bù đắp chi phí? Bộ phận nào đang sử dụng ngân sách kém hiệu quả?
Vì vậy, kế toán chi phí không chỉ hướng về quá khứ mà còn cung cấp dữ liệu cho các quyết định trong tương lai.
3. Kế toán chi phí làm những công việc gì?
Tùy quy mô và cách tổ chức bộ máy kế toán, công việc của kế toán chi phí có thể khác nhau. Tuy nhiên, thông thường sẽ xoay quanh các nhóm nghiệp vụ kế toán sau:
| Công việc | Nội dung chính |
| Tiếp nhận chứng từ | Thu thập hóa đơn, phiếu nhập – xuất, bảng lương, bảng phân bổ, chứng từ dịch vụ và hồ sơ liên quan. |
| Kiểm tra chứng từ | Kiểm tra tính đầy đủ, hợp lý, hợp lệ và mối liên hệ giữa khoản chi với hoạt động doanh nghiệp. |
| Phân loại chi phí | Xác định chi phí nguyên vật liệu, nhân công, sản xuất chung, bán hàng, quản lý… |
| Ghi nhận chi phí | Hạch toán đúng tài khoản, kỳ kế toán và đối tượng liên quan. |
| Tập hợp chi phí | Theo sản phẩm, đơn hàng, dự án, công trình, bộ phận, phân xưởng hoặc đối tượng quản trị khác. |
| Phân bổ chi phí | Phân bổ các khoản không thể xác định trực tiếp cho một đối tượng theo tiêu thức phù hợp. |
| Theo dõi chi phí dở dang | Xác định và kiểm tra chi phí liên quan đến sản phẩm, dịch vụ chưa hoàn thành. |
| Đối chiếu số liệu | Đối chiếu kế toán với kho, nhân sự, sản xuất và các bộ phận liên quan. |
| Phân tích biến động | So sánh thực tế với định mức, ngân sách hoặc kỳ trước. |
| Lập báo cáo | Tổng hợp số liệu phục vụ kế toán và quản trị nội bộ. |
Ở doanh nghiệp sản xuất, kế toán chi phí thường phối hợp rất chặt với kế toán kho, kế toán tiền lương và bộ phận sản xuất, bởi nguyên vật liệu, nhân công và chi phí tại phân xưởng đều tác động trực tiếp đến dữ liệu giá thành.
4. Các khoản chi phí thường được theo dõi trong kế toán
Không phải mọi khoản chi phí đều có cách xử lý giống nhau. Việc xác định đúng bản chất ngay từ đầu giúp hạn chế hạch toán sai và phân bổ sai đối tượng.
4.1. Chi phí nguyên vật liệu trực tiếp
Chi phí nguyên vật liệu trực tiếp là giá trị nguyên liệu, vật liệu được sử dụng trực tiếp cho quá trình sản xuất, chế tạo sản phẩm hoặc thực hiện dịch vụ.

Ví dụ:
- Gỗ dùng sản xuất bàn ghế
- Vải dùng để may quần áo
- Thép sử dụng chế tạo sản phẩm cơ khí
- Nguyên liệu thực phẩm trong sản xuất đồ ăn
- Vật liệu trực tiếp sử dụng cho công trình
Với doanh nghiệp áp dụng hệ thống tài khoản theo Thông tư 99/2025/TT-BTC, TK 621 – Chi phí nguyên liệu, vật liệu trực tiếp được sử dụng để tập hợp khoản chi phí này trước khi kết chuyển theo đối tượng phù hợp.
4.2. Chi phí nhân công trực tiếp
Chi phí nhân công trực tiếp là chi phí liên quan đến người lao động trực tiếp tham gia sản xuất, chế tạo sản phẩm hoặc cung cấp dịch vụ theo phạm vi hạch toán tương ứng.
Ví dụ: Một xưởng nội thất có 10 công nhân trực tiếp cắt, gia công và lắp ráp sản phẩm. Chi phí nhân công của nhóm lao động trực tiếp này cần được tập hợp phục vụ việc xác định chi phí sản xuất và giá thành.
4.3. Chi phí sản xuất chung
Chi phí sản xuất chung là những chi phí phục vụ hoạt động sản xuất tại phân xưởng, bộ phận hoặc khu vực sản xuất nhưng không thuộc chi phí nguyên vật liệu trực tiếp hoặc nhân công trực tiếp.
Một số khoản thường gặp:
- Lương nhân viên quản lý phân xưởng
- Khấu hao máy móc, thiết bị sản xuất
- Công cụ, dụng cụ dùng chung
- Điện, nước tại phân xưởng
- Dịch vụ mua ngoài phục vụ sản xuất
- Các chi phí chung khác tại bộ phận sản xuất

Các khoản này thường được tập hợp trên TK 627 – Chi phí sản xuất chung trước khi phân bổ vào đối tượng chịu chi phí phù hợp. Theo quy định hiện hành, phần chi phí sản xuất chung cố định không được phân bổ vào giá thành do sản lượng thực tế thấp hơn công suất bình thường được ghi nhận vào giá vốn hàng bán trong kỳ.
4.4. Chi phí bán hàng
Chi phí bán hàng là các chi phí thực tế phát sinh trong quá trình bán sản phẩm, hàng hóa hoặc cung cấp dịch vụ. Có thể bao gồm:
- Lương và các khoản liên quan của nhân viên bán hàng
- Quảng cáo, giới thiệu sản phẩm
- Hoa hồng bán hàng
- Chi phí đóng gói, bảo quản
- Vận chuyển liên quan đến hoạt động bán hàng
- Bảo hành
- Chi phí tài sản sử dụng tại bộ phận bán hàng
4.5. Chi phí quản lý doanh nghiệp
Chi phí quản lý doanh nghiệp là các khoản chi phí phục vụ hoạt động quản lý, điều hành chung của doanh nghiệp.
Ví dụ:
- Lương ban giám đốc và nhân viên quản lý
- Lương bộ phận hành chính, nhân sự, kế toán
- Chi phí văn phòng
- Khấu hao tài sản sử dụng cho quản lý
- Dịch vụ mua ngoài
- Các khoản chi quản lý chung khác
Phân biệt nhanh 3 nhóm chi phí: Chi phí sản xuất chung, Chi phí bán hàng và Chi phí quản lý doanh nghiệp
| Khoản chi | Phục vụ cho | Tài khoản thường gặp |
| Chi phí sản xuất chung | Hoạt động sản xuất tại phân xưởng | 627 |
| Chi phí bán hàng | Hoạt động bán hàng, tiêu thụ | 641 |
| Chi phí quản lý doanh nghiệp | Quản lý, điều hành chung | 642 |
5. Kế toán chi phí hạch toán như thế nào?
Hạch toán kế toán chi phí là quá trình ghi nhận các khoản chi phí phát sinh vào đúng tài khoản và đúng đối tượng chịu chi phí. Với doanh nghiệp sản xuất, kế toán thường tập hợp chi phí nguyên vật liệu, nhân công và chi phí sản xuất chung để xác định giá thành sản phẩm.
Quy trình có thể hiểu như sau:
Ghi nhận chi phí phát sinh → Tập hợp chi phí sản xuất → Phân bổ chi phí dùng chung → Xác định sản phẩm dở dang → Tính giá thành sản phẩm hoàn thành
Các tài khoản kế toán chi phí thường sử dụng
| Tài khoản | Nội dung |
| TK 621 | Chi phí nguyên liệu, vật liệu trực tiếp |
| TK 622 | Chi phí nhân công trực tiếp |
| TK 627 | Chi phí sản xuất chung |
| TK 154 | Chi phí sản xuất, kinh doanh dở dang |
| TK 155 | Sản phẩm |
| TK 632 | Giá vốn hàng bán |
Cách hạch toán cơ bản
Trong kỳ, kế toán ghi nhận từng khoản chi phí vào tài khoản tương ứng. Cuối kỳ, các chi phí sản xuất được tập hợp để phục vụ tính giá thành:
1. Chi phí nguyên vật liệu trực tiếp
Kết chuyển chi phí nguyên vật liệu trực tiếp:
- Nợ TK 154 – Chi phí sản xuất, kinh doanh dở dang
- Có TK 621 – Chi phí nguyên liệu, vật liệu trực tiếp
2. Chi phí nhân công trực tiếp
Kết chuyển chi phí nhân công trực tiếp:
- Nợ TK 154 – Chi phí sản xuất, kinh doanh dở dang
- Có TK 622 – Chi phí nhân công trực tiếp
3. Chi phí sản xuất chung
Sau khi tập hợp và phân bổ chi phí sản xuất chung:
- Nợ TK 154 – Chi phí sản xuất, kinh doanh dở dang
- Có TK 627 – Chi phí sản xuất chung
4. Khi sản phẩm hoàn thành nhập kho
Sau khi xác định giá thành sản phẩm hoàn thành:
- Nợ TK 155 – Sản phẩm
- Có TK 154 – Chi phí sản xuất, kinh doanh dở dang
Như vậy, có thể hiểu rằng, Chi phí nguyên vật liệu, nhân công và sản xuất chung được tập hợp vào chi phí sản xuất dở dang. Khi sản phẩm hoàn thành, phần chi phí tương ứng được xác định thành giá thành của sản phẩm.
Tuy nhiên, kế toán chi phí cần lưu ý, Cách hạch toán cụ thể còn phụ thuộc vào loại hình doanh nghiệp, phương pháp kế toán, đặc điểm sản xuất và chế độ kế toán doanh nghiệp đang áp dụng. Doanh nghiệp cần xác định đúng bản chất khoản chi và đối tượng chịu chi phí trước khi hạch toán.
6. Kế toán chi phí cần lưu ý gì về chứng từ và số liệu?
Một hệ thống kế toán chi phí chỉ có giá trị khi dữ liệu đầu vào đủ tin cậy. Do đó, kế toán cần chú ý các nhóm vấn đề sau.
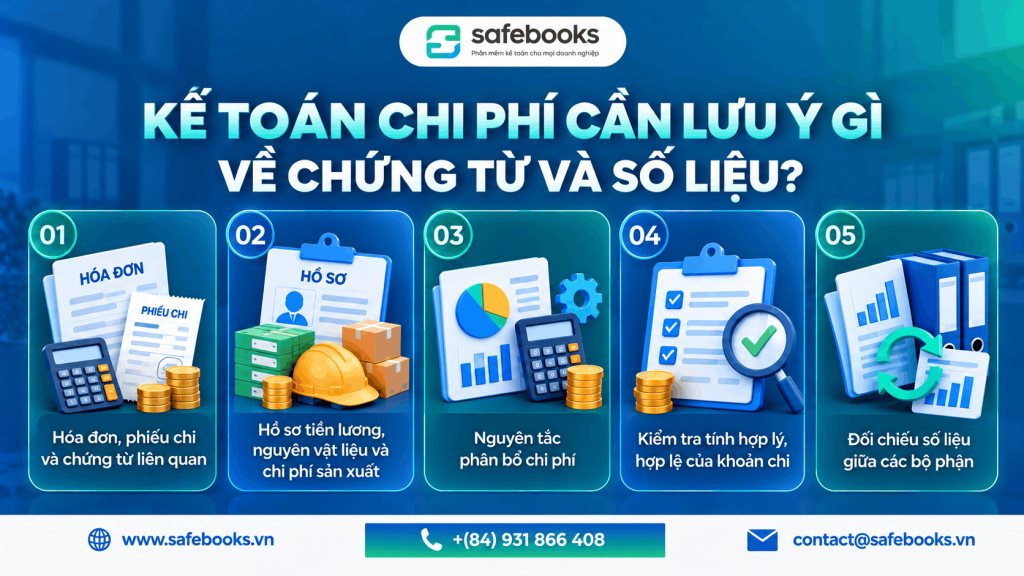
Hóa đơn, phiếu chi và chứng từ liên quan
Mỗi khoản chi cần có hồ sơ và chứng từ phù hợp với bản chất nghiệp vụ.
Tùy trường hợp có thể bao gồm:
- Hóa đơn
- Hợp đồng
- Phiếu nhập kho, xuất kho
- Phiếu thu, phiếu chi
- Chứng từ thanh toán
- Biên bản nghiệm thu
- Bảng chấm công
- Bảng lương
- Bảng phân bổ
- Các tài liệu liên quan khác
Kế toán cần kiểm tra tính đầy đủ và sự nhất quán giữa chứng từ với nghiệp vụ thực tế trước khi ghi nhận.
Hồ sơ tiền lương, nguyên vật liệu và chi phí sản xuất
Đối với doanh nghiệp sản xuất, số liệu kế toán cần có khả năng đối chiếu với dữ liệu vận hành.
Ví dụ, số nguyên vật liệu xuất dùng cần khớp với chứng từ kho và đối tượng sản xuất; dữ liệu tiền lương cần có cơ sở xác định bộ phận và đối tượng chịu chi phí.
Nguyên tắc phân bổ chi phí
Một khoản chi dùng chung cho nhiều sản phẩm hoặc bộ phận không nên được phân bổ tùy ý.
Doanh nghiệp cần lựa chọn tiêu thức phân bổ phù hợp, có cơ sở và nhất quán, chẳng hạn theo sản lượng, định mức, hệ số hoặc yếu tố phản ánh hợp lý mức độ sử dụng nguồn lực.
Kiểm tra tính hợp lý, hợp lệ của khoản chi
Kế toán cần phân biệt rõ: Khoản chi có phát sinh thực tế không đồng nghĩa với mọi trường hợp đều được xử lý giống nhau về kế toán và thuế.
Do đó cần xem xét đồng thời bản chất nghiệp vụ, chứng từ, chế độ kế toán và quy định thuế liên quan thay vì chỉ dựa vào hóa đơn.
Đối chiếu số liệu giữa các bộ phận
Kế toán chi phí nên đối chiếu định kỳ giữa các bộ phậni: Kho ↔ Sản xuất ↔ Nhân sự ↔ Mua hàng ↔ Kế toán
Ví dụ, nếu kho ghi nhận xuất 1.000 kg nguyên vật liệu nhưng báo cáo sản xuất chỉ thể hiện mức sử dụng tương ứng 800 kg, doanh nghiệp cần làm rõ 200 kg chênh lệch trước khi hoàn tất dữ liệu giá thành.
7. Kế toán chi phí và kế toán tài chính khác nhau thế nào?
Hai khái niệm có liên hệ chặt chẽ nhưng khác nhau về trọng tâm sử dụng thông tin.
| Tiêu chí | Kế toán chi phí | Kế toán tài chính |
| Mục đích | Theo dõi, tập hợp, kiểm soát và phân tích chi phí | Phản ánh tình hình tài chính và kết quả hoạt động |
| Đối tượng sử dụng chính | Ban quản trị, quản lý bộ phận và người phụ trách vận hành | Ban lãnh đạo và các đối tượng sử dụng thông tin tài chính theo quy định/nhu cầu |
| Phạm vi thông tin | Đi sâu vào chi phí theo sản phẩm, bộ phận, dự án, đơn hàng… | Phản ánh tổng thể tài sản, nợ phải trả, vốn, doanh thu, chi phí và kết quả |
| Mức độ chi tiết | Có thể rất chi tiết theo đối tượng quản trị | Thường tổng hợp theo hệ thống kế toán và báo cáo tài chính |
| Tính chất | Nghiêng nhiều về kiểm soát và quản trị chi phí | Nghiêng về ghi nhận, tổng hợp và cung cấp thông tin tài chính |
Có thể thấy, Kế toán tài chính cho biết bức tranh tài chính tổng thể. Còn kế toán chi phí đi sâu vào việc doanh nghiệp đang tốn bao nhiêu nguồn lực và tốn ở đâu.
8. Ứng dụng phần mềm để quản lý và kiểm soát chi phí
Khi doanh nghiệp chỉ có ít nghiệp vụ, việc theo dõi chi phí trên bảng tính có thể vẫn đáp ứng được nhu cầu. Tuy nhiên, khi số lượng sản phẩm, đơn hàng, dự án hoặc công trình tăng lên, kế toán phải xử lý nhiều dữ liệu hơn: chi phí phát sinh thuộc đối tượng nào, khoản nào cần phân bổ, sản phẩm nào còn dở dang và giá thành thực tế là bao nhiêu.
Nếu dữ liệu nằm rải rác ở nhiều file, việc tổng hợp cuối kỳ không chỉ mất thời gian mà còn dễ xảy ra chênh lệch giữa kho – chi phí – giá thành – sổ kế toán.
Lúc này, phần mềm kế toán có thể hỗ trợ doanh nghiệp quản lý dữ liệu tập trung và giảm bớt các bước tổng hợp thủ công. Thay vì phải xử lý riêng từng bảng tính, kế toán có thể theo dõi xuyên suốt từ chứng từ phát sinh, nguyên vật liệu, chi phí sản xuất đến tập hợp chi phí và tính giá thành trên cùng một hệ thống.
Đáp ứng đầy đủ các yêu cầu đó, với Phần mềm kế toán Safebooks, doanh nghiệp có thể quản lý chi phí gắn với dữ liệu kế toán thực tế, đồng thời hỗ trợ tập hợp và phân bổ chi phí, tính giá thành, theo dõi ngân sách và quản lý chi phí theo vụ việc/công trình hiệu quả.
- Tập hợp chi phí theo từng đối tượng: Theo dõi chi phí theo sản phẩm, vụ việc, công trình hoặc đối tượng quản lý phù hợp với doanh nghiệp.
- Phân bổ chi phí: Hỗ trợ phân bổ các khoản chi phí dùng chung theo tiêu thức được thiết lập, giảm thời gian tính toán thủ công.
- Tính giá thành: Tổng hợp dữ liệu chi phí phục vụ tính giá thành và theo dõi kết quả ngay trên phần mềm.
- Theo dõi chi phí vụ việc, công trình: Giúp doanh nghiệp nắm được chi phí phát sinh của từng vụ việc hoặc công trình để thuận tiện kiểm soát.
- Quản lý ngân sách: Theo dõi tình hình thực hiện ngân sách, hỗ trợ doanh nghiệp kiểm soát chi tiêu so với kế hoạch.
- Khai thác báo cáo: Tổng hợp dữ liệu thành các báo cáo phục vụ kiểm tra, phân tích chi phí và quản trị doanh nghiệp.
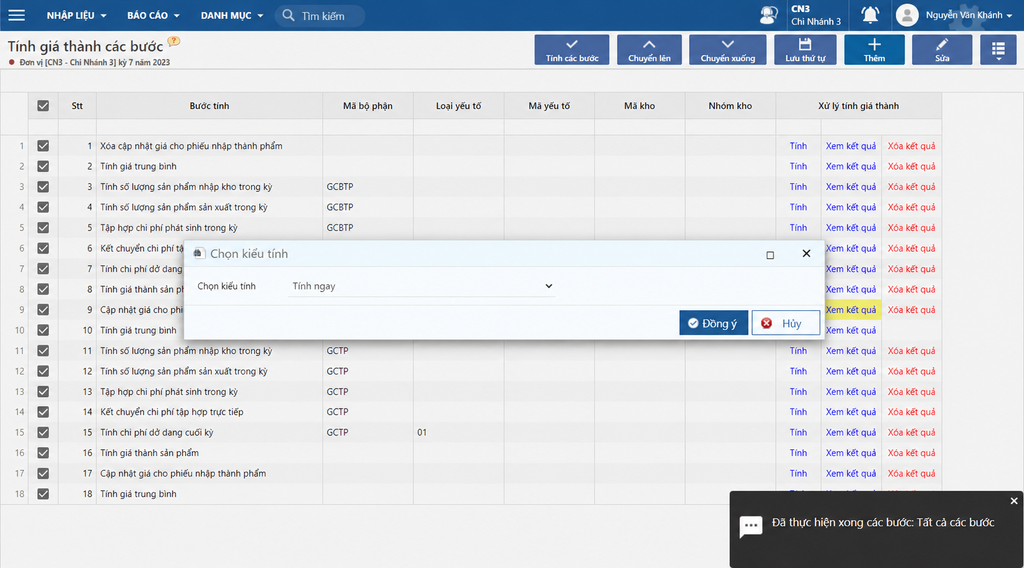
Qua đó, phần mềm không thay thế nghiệp vụ của kế toán mà giúp giảm thao tác thủ công, hạn chế sai sót khi tổng hợp dữ liệu và cung cấp số liệu kịp thời hơn cho việc kiểm soát chi phí.
9. Câu hỏi thường gặp về kế toán chi phí
9.1. Kế toán chi phí có phải là kế toán giá thành không?
Không. Kế toán chi phí tập trung ghi nhận, tập hợp và kiểm soát các khoản chi phí phát sinh; kế toán giá thành sử dụng các dữ liệu chi phí đó để tính giá thành sản phẩm, dịch vụ.
9.2. Kế toán chi phí sản xuất gồm những khoản nào?
Chi phí sản xuất thường gồm chi phí nguyên vật liệu trực tiếp, chi phí nhân công trực tiếp và chi phí sản xuất chung. Với một số loại hình đặc thù như xây lắp, doanh nghiệp có thể phát sinh thêm chi phí sử dụng máy thi công.
9.3. Kế toán chi phí sử dụng những tài khoản nào?
Các tài khoản thường dùng gồm TK 621, 622, 627 và 154. Ngoài ra, tùy nghiệp vụ doanh nghiệp có thể sử dụng TK 623, 641, 642, 632 và các tài khoản liên quan khác.
9.4. Kế toán chi phí có nhiệm vụ gì?
Kế toán chi phí có nhiệm vụ ghi nhận, phân loại, tập hợp, phân bổ và kiểm soát các khoản chi phí phát sinh. Số liệu này giúp doanh nghiệp tính giá thành và đánh giá hiệu quả hoạt động.
9.5. Kế toán chi phí và kế toán quản trị có giống nhau không?
Không hoàn toàn. Kế toán chi phí tập trung vào việc theo dõi và phân tích chi phí, trong khi kế toán quản trị có phạm vi rộng hơn, bao gồm chi phí, ngân sách, doanh thu, lợi nhuận và các thông tin phục vụ quản lý.
9.6. Doanh nghiệp nhỏ có cần kế toán chi phí không?
Có, nếu doanh nghiệp phát sinh nhiều khoản chi phí cần theo dõi và kiểm soát. Tuy nhiên, doanh nghiệp nhỏ không nhất thiết phải bố trí riêng một nhân sự kế toán chi phí mà có thể giao cho kế toán tổng hợp phụ trách.
9.7. Kế toán chi phí có liên quan đến tính giá thành không?
Có. Dữ liệu kế toán chi phí là cơ sở để tập hợp, phân bổ chi phí và xác định giá thành sản phẩm, dịch vụ.
9.8. Phần mềm kế toán có hỗ trợ quản lý chi phí không?
Có. Phần mềm kế toán có thể hỗ trợ tập hợp, phân bổ, theo dõi chi phí và tính giá thành, giúp giảm thao tác thủ công và hạn chế sai sót.
Kết luận
Kế toán chi phí không chỉ giúp doanh nghiệp ghi nhận đầy đủ các khoản chi phát sinh mà còn là cơ sở để kiểm soát chi phí, tính giá thành và đánh giá hiệu quả hoạt động. Việc tổ chức dữ liệu chi phí rõ ràng, đúng đối tượng sẽ giúp doanh nghiệp chủ động hơn trong quản lý và đưa ra các quyết định kinh doanh phù hợp.
Khi số lượng sản phẩm, đơn hàng hay dự án ngày càng nhiều, việc tổng hợp chi phí thủ công cũng trở nên phức tạp và tốn thời gian hơn.
Trong trường hợp này, Safebooks có thể hỗ trợ doanh nghiệp tập trung dữ liệu kế toán, theo dõi chi phí và tính giá thành thuận tiện hơn, từ đó giảm bớt khối lượng xử lý thủ công và nâng cao hiệu quả quản lý.