Quản trị tài chính không phải là việc đọc từng chỉ số, mà là việc đọc các chỉ số cùng nhau. Một doanh nghiệp có thể có lợi nhuận tốt, hệ số thanh toán trông ổn, mà vẫn thiếu tiền để trả nợ đúng hạn.
Bài viết đưa một bộ số liệu doanh nghiệp và tính mười chỉ số từ chính bộ số liệu đó, rồi chỉ ra điều mà từng chỉ số riêng lẻ không nói được.
Quản trị tài chính doanh nghiệp là gì?
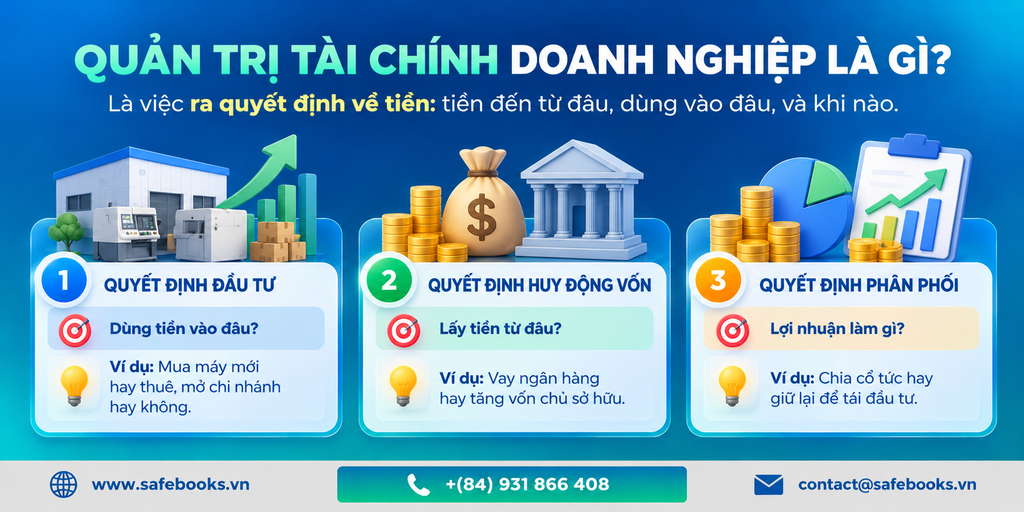
Là việc ra quyết định về tiền: tiền đến từ đâu, dùng vào đâu, và khi nào.
Ba nhóm quyết định:
| Nhóm | Câu hỏi | Ví dụ |
| Quyết định đầu tư | Dùng tiền vào đâu | Mua máy mới hay thuê, mở chi nhánh hay không |
| Quyết định huy động vốn | Lấy tiền từ đâu | Vay ngân hàng hay tăng vốn chủ sở hữu |
| Quyết định phân phối | Lợi nhuận làm gì | Chia cổ tức hay giữ lại để tái đầu tư |
Điều cần hiểu đúng ngay: lợi nhuận và tiền là hai thứ khác nhau. Doanh nghiệp có lãi vẫn có thể phá sản vì hết tiền, nếu khách trả chậm và hàng tồn kho quay chậm.
Đây là lý do quản trị tài chính không thể dựa vào một chỉ số lợi nhuận.
Bộ số liệu dùng cho toàn bộ bài
Toàn bộ mười chỉ số dưới đây tính từ chính bộ số liệu này. Đơn vị: tỷ đồng.
Kết quả kinh doanh năm
| Chỉ tiêu | Số tiền |
| Doanh thu | 50,0 |
| Giá vốn hàng bán | (35,0) |
| Lãi gộp | 15,0 |
| Chi phí bán hàng và quản lý doanh nghiệp | (10,0) |
| Lợi nhuận từ hoạt động kinh doanh (EBIT) | 5,0 |
| Lãi vay | (1,2) |
| Lợi nhuận trước thuế | 3,8 |
| Thuế thu nhập doanh nghiệp 20% | (0,76) |
| Lợi nhuận sau thuế | 3,04 |
Kiểm tra: 50,0 trừ 35,0 bằng 15,0. Trừ 10,0 bằng 5,0. Trừ 1,2 bằng 3,8. Thuế bằng 3,8 nhân 20% bằng 0,76. Còn lại 3,04. Khớp.
Báo cáo tình hình tài chính cuối năm
| Tài sản | Số tiền | Nguồn vốn | Số tiền |
| Tiền | 2,0 | Nợ ngắn hạn | 12,0 |
| Phải thu khách hàng | 8,0 | trong đó phải trả người bán | 6,0 |
| Hàng tồn kho | 10,0 | Nợ dài hạn | 8,0 |
| Tài sản ngắn hạn | 20,0 | Vốn chủ sở hữu | 15,0 |
| Tài sản dài hạn | 15,0 | ||
| Tổng tài sản | 35,0 | Tổng nguồn vốn | 35,0 |
Kiểm tra: tài sản ngắn hạn bằng 2,0 cộng 8,0 cộng 10,0 bằng 20,0. Tổng tài sản bằng 20,0 cộng 15,0 bằng 35,0. Tổng nguồn vốn bằng 12,0 cộng 8,0 cộng 15,0 bằng 35,0. Hai bên cân. Khớp.
Lưu ý về tên báo cáo: theo Thông tư 99/2025 áp dụng từ 01/01/2026, “Bảng cân đối kế toán” đổi tên thành “Báo cáo tình hình tài chính”.
Mười chỉ số tính từ bộ số liệu trên
Nhóm 1: khả năng thanh toán
| Chỉ số | Công thức | Kết quả |
| 1. Hệ số thanh toán hiện hành | Tài sản ngắn hạn chia Nợ ngắn hạn | 20,0 chia 12,0 bằng 1,67 |
| 2. Hệ số thanh toán nhanh | (Tài sản ngắn hạn trừ Hàng tồn kho) chia Nợ ngắn hạn | 10,0 chia 12,0 bằng 0,83 |
Kiểm tra chỉ số 2: 20,0 trừ 10,0 bằng 10,0. Chia 12,0 bằng 0,83. Khớp.
Nhóm 2: cơ cấu vốn và rủi ro
| Chỉ số | Công thức | Kết quả |
| 3. Nợ trên tổng tài sản | Tổng nợ chia Tổng tài sản | 20,0 chia 35,0 bằng 57,1% |
| 4. Nợ trên vốn chủ sở hữu | Tổng nợ chia Vốn chủ sở hữu | 20,0 chia 15,0 bằng 1,33 |
| 5. Khả năng trả lãi | EBIT chia Lãi vay | 5,0 chia 1,2 bằng 4,17 lần |
Nhóm 3: hiệu quả sinh lời
| Chỉ số | Công thức | Kết quả |
| 6. Tỷ suất lợi nhuận trên doanh thu (ROS) | Lợi nhuận sau thuế chia Doanh thu | 3,04 chia 50,0 bằng 6,08% |
| 7. Tỷ suất lợi nhuận trên tài sản (ROA) | Lợi nhuận sau thuế chia Tổng tài sản | 3,04 chia 35,0 bằng 8,69% |
| 8. Tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) | Lợi nhuận sau thuế chia Vốn chủ sở hữu | 3,04 chia 15,0 bằng 20,3% |
Nhóm 4: chu kỳ hoạt động
| Chỉ số | Công thức | Kết quả |
| 9. Số ngày tồn kho | 365 chia (Giá vốn chia Hàng tồn kho) | Vòng quay 35,0 chia 10,0 bằng 3,5 lần. 365 chia 3,5 bằng 104 ngày |
| 10. Số ngày thu tiền (DSO) | Phải thu chia Doanh thu nhân 365 | 8,0 chia 50,0 nhân 365 bằng 58 ngày |
Thêm một chỉ số đối ứng: số ngày trả tiền người bán bằng 6,0 chia 35,0 nhân 365 bằng 63 ngày.
Đọc mười chỉ số cùng nhau
Đây là phần có giá trị nhất, và là phần các bài viết về chỉ số tài chính thường bỏ.
Phát hiện 1: khả năng thanh toán yếu hơn vẻ ngoài
| Chỉ số | Kết quả | Đọc riêng |
| Hệ số thanh toán hiện hành | 1,67 | Trông bình thường |
| Hệ số thanh toán nhanh | 0,83 | Dưới 1, đáng lo |
| Số ngày tồn kho | 104 ngày | Hàng quay chậm |
Đọc cùng nhau: hệ số hiện hành 1,67 chủ yếu nhờ hàng tồn kho 10 tỷ, chiếm một nửa tài sản ngắn hạn. Bỏ hàng tồn kho ra thì chỉ còn 0,83, nghĩa là tiền và phải thu không đủ trả nợ ngắn hạn.
Và hàng tồn kho cần 104 ngày mới quay một vòng. Nghĩa là khả năng trả nợ ngắn hạn phụ thuộc vào việc bán được hàng trong hơn ba tháng.
Kết luận chỉ có được khi đọc ba chỉ số cùng nhau: doanh nghiệp có rủi ro thanh khoản, dù chỉ số thanh toán hiện hành trông ổn.
Phát hiện 2: chu kỳ tiền 100 ngày
| Thành phần | Số ngày |
| Số ngày tồn kho | +104 |
| Số ngày thu tiền từ khách | +58 |
| Số ngày trả tiền người bán | −63 |
| Chu kỳ tiền | 100 ngày |
Kiểm tra: 104 cộng 58 trừ 63 bằng 99,8, làm tròn 100 ngày.
Nghĩa là: từ lúc bỏ tiền mua hàng tới lúc thu được tiền từ khách mất khoảng 100 ngày, và doanh nghiệp phải tự lo vốn cho khoảng thời gian đó.
Quy ra tiền: giá vốn một ngày bằng 35,0 tỷ chia 365 bằng khoảng 95,9 triệu đồng. Nhân 100 ngày bằng khoảng 9,6 tỷ đồng vốn lưu động bị giữ trong chu kỳ.
Đây là con số dùng được để ra quyết định. Nếu giảm chu kỳ tiền 20 ngày, doanh nghiệp giải phóng khoảng 1,9 tỷ đồng.
Ba cách giảm chu kỳ tiền, theo mức độ khả thi:
| Cách | Giảm được | Khó ở đâu |
| Giảm số ngày tồn kho từ 104 xuống 85 | 19 ngày | Cần xử lý hàng chậm luân chuyển |
| Giảm số ngày thu tiền từ 58 xuống 45 | 13 ngày | Cần siết chính sách công nợ, có thể mất khách |
| Kéo dài số ngày trả người bán từ 63 lên 70 | 7 ngày | Phụ thuộc thương lượng, có thể mất chiết khấu |
Cách thứ nhất thường khả thi nhất và ít ảnh hưởng tới quan hệ khách hàng nhất.
Phát hiện 3: ROE cao nhờ đòn bẩy, không chỉ nhờ hiệu quả
| Chỉ số | Kết quả |
| ROS | 6,08% |
| ROA | 8,69% |
| ROE | 20,3% |
| Nợ trên vốn chủ sở hữu | 1,33 |
ROE 20,3% trông rất tốt. Nhưng ROA chỉ 8,69%, và khoảng cách giữa hai con số đến từ đòn bẩy nợ: tổng nợ bằng 1,33 lần vốn chủ sở hữu.
Nghĩa là ROE cao một phần nhờ dùng nhiều nợ, không chỉ nhờ tài sản sinh lời tốt.
Rủi ro kèm theo: khả năng trả lãi là 4,17 lần, tức EBIT gấp 4,17 lần lãi vay. Con số này còn đệm, nhưng nếu EBIT giảm 30% thì xuống còn khoảng 2,9 lần, và nếu giảm 50% thì khoảng 2,1 lần.
Kiểm tra: EBIT giảm 30% còn 3,5 tỷ, chia 1,2 bằng 2,92 lần. Giảm 50% còn 2,5 tỷ, chia 1,2 bằng 2,08 lần.
Kết luận: doanh nghiệp này nên ưu tiên giảm chu kỳ tiền để giảm nhu cầu vốn vay, thay vì tăng thêm nợ.
Dự báo dòng tiền, công cụ quan trọng nhất
Các chỉ số trên đều nhìn về quá khứ. Quản trị tài chính cần nhìn về phía trước.
Mẫu dự báo dòng tiền theo tháng
| Chỉ tiêu | Tháng 1 | Tháng 2 | Tháng 3 |
| Tiền đầu kỳ | 2.000 | … | … |
| Thu từ khách hàng | 4.200 | ||
| Thu khác | 100 | ||
| Tổng thu | 4.300 | ||
| Trả người bán | (3.000) | ||
| Lương và bảo hiểm | (800) | ||
| Thuế | (250) | ||
| Lãi vay và trả nợ gốc | (350) | ||
| Chi khác | (150) | ||
| Tổng chi | (4.550) | ||
| Dòng tiền thuần | (250) | ||
| Tiền cuối kỳ | 1.750 |
Đơn vị: triệu đồng.
Kiểm tra tháng 1: tiền đầu kỳ 2.000 cộng tổng thu 4.300 trừ tổng chi 4.550 bằng 1.750. Khớp.
Ba nguyên tắc khi lập dự báo dòng tiền
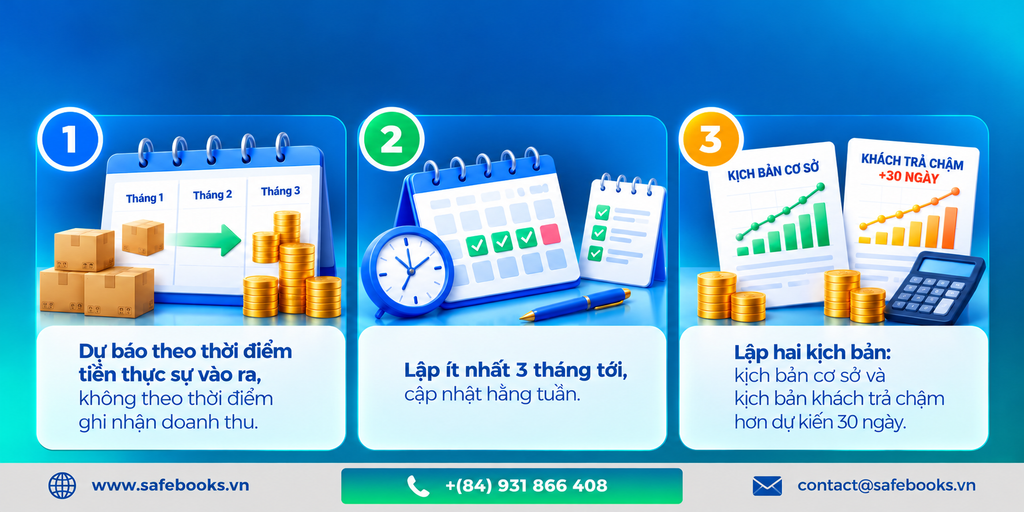
Dự báo theo thời điểm tiền thực sự vào ra, không theo thời điểm ghi nhận doanh thu. Bán hàng tháng 1 mà khách trả tháng 3 thì tiền vào tháng 3.
Lập ít nhất 3 tháng tới, cập nhật hằng tuần. Dự báo một tháng là quá ngắn để kịp xử lý nếu thiếu tiền.
Lập hai kịch bản: kịch bản cơ sở và kịch bản khách trả chậm hơn dự kiến 30 ngày. Kịch bản thứ hai cho biết doanh nghiệp chịu được bao lâu.
Việc này quan trọng hơn mọi chỉ số trong bài, vì chỉ số cho biết tình trạng hiện tại, còn dự báo dòng tiền cho biết có đủ tiền để trả nợ tháng sau hay không.
Các mức 2026 ảnh hưởng tới chi phí
| Thay đổi | Ảnh hưởng tới quản trị tài chính |
| Lệ phí môn bài bãi bỏ hoàn toàn từ 01/01/2026 | Giảm một khoản chi cố định hằng năm |
| Lương tối thiểu vùng tăng 7,2% từ 01/01/2026, NĐ 293/2025 | Tăng chi phí lương với lao động ở mức tối thiểu, và tăng trần BHTN |
| Mức tham chiếu lên 2.530.000 từ 01/7/2026 | Trần đóng BHXH và BHYT lên 50.600.000, tăng chi phí bảo hiểm với lao động lương cao |
| Biểu thuế TNCN 5 bậc, giảm trừ 15,5 và 6,2 triệu | Người lao động nhận thực nhận cao hơn, không đổi chi phí doanh nghiệp |
| Thuế TNDN 20%, Luật 67/2025/QH15 | Dùng trong tính lợi nhuận sau thuế và trong đánh giá dự án |
Việc nên làm: cập nhật bảng dự báo chi phí nhân sự theo các mức mới trước khi lập kế hoạch tài chính năm.
Bảy lỗi thường gặp trong quản trị tài chính
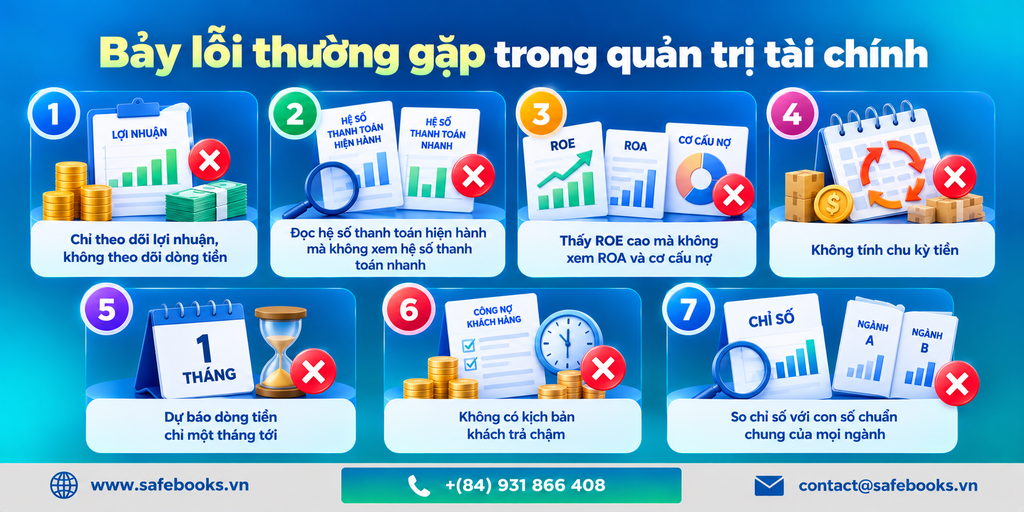
| Lỗi | Hậu quả |
| Chỉ theo dõi lợi nhuận, không theo dõi dòng tiền | Có lãi mà vẫn thiếu tiền trả nợ đúng hạn |
| Đọc hệ số thanh toán hiện hành mà không xem hệ số thanh toán nhanh | Không thấy việc khả năng trả nợ phụ thuộc hàng tồn kho |
| Thấy ROE cao mà không xem ROA và cơ cấu nợ | Không nhận ra ROE cao nhờ đòn bẩy |
| Không tính chu kỳ tiền | Không biết cần bao nhiêu vốn lưu động |
| Dự báo dòng tiền chỉ một tháng tới | Quá ngắn để kịp xử lý |
| Không có kịch bản khách trả chậm | Không biết chịu được bao lâu nếu thu tiền chậm |
| So chỉ số với con số chuẩn chung của mọi ngành | Mức hợp lý khác nhau theo ngành, nên so với chính mình theo thời gian |
Lỗi đầu tiên là lỗi dẫn tới phá sản nhiều hơn mọi lỗi khác cộng lại.
Quản trị tài chính trên Safebooks
Safebooks xử lý:
- Mười chỉ số tài chính tính tự động từ dữ liệu kế toán, theo kỳ và theo thời gian
- Chu kỳ tiền tách theo ba thành phần: số ngày tồn kho, số ngày thu tiền, số ngày trả người bán
- Dự báo dòng tiền theo tuần và theo tháng, dựa trên công nợ phải thu phải trả thực tế và thời hạn hợp đồng
- Lập nhiều kịch bản, gồm kịch bản khách trả chậm
- Báo cáo tuổi công nợ phải thu, phục vụ quản lý thu tiền
- Báo cáo tuổi hàng tồn kho, phục vụ xử lý hàng chậm luân chuyển
- So sánh kế hoạch với thực tế theo khoản mục, tách chênh lệch
- Báo cáo tình hình tài chính theo Thông tư 99/2025 áp dụng từ 01/01/2026 và Thông tư 133/2016
Xem thêm phần mềm kế toán là gì và phần mềm quản lý ngân sách.
Câu hỏi thường gặp
Quản trị tài chính doanh nghiệp là gì?
Là việc ra quyết định về tiền: tiền đến từ đâu, dùng vào đâu và khi nào. Gồm ba nhóm quyết định về đầu tư, huy động vốn và phân phối lợi nhuận.
Doanh nghiệp có lãi có thể thiếu tiền không?
Có. Lợi nhuận và tiền là hai thứ khác nhau. Nếu khách trả chậm và hàng tồn kho quay chậm, doanh nghiệp có lãi vẫn có thể không đủ tiền trả nợ đúng hạn.
Hệ số thanh toán hiện hành bao nhiêu là tốt?
Không có con số chuẩn chung cho mọi ngành. Quan trọng hơn là đọc kèm hệ số thanh toán nhanh. Trong ví dụ của bài, hệ số hiện hành 1,67 trông ổn nhưng hệ số nhanh chỉ 0,83, cho thấy khả năng trả nợ phụ thuộc vào việc bán được hàng tồn kho.
Hệ số thanh toán nhanh tính thế nào?
Tài sản ngắn hạn trừ hàng tồn kho, chia nợ ngắn hạn.
Chu kỳ tiền là gì và tính thế nào?
Là khoảng thời gian từ lúc bỏ tiền mua hàng tới lúc thu được tiền từ khách. Bằng số ngày tồn kho cộng số ngày thu tiền trừ số ngày trả người bán. Trong ví dụ của bài là 100 ngày.
ROE cao có nghĩa là doanh nghiệp tốt không?
Không đủ để kết luận. Cần xem ROA và cơ cấu nợ. ROE có thể cao nhờ dùng nhiều nợ, chứ không phải nhờ tài sản sinh lời tốt.
Khả năng trả lãi bao nhiêu là an toàn?
Tùy ngành và mức ổn định của lợi nhuận. Cách dùng hữu ích hơn là thử giảm EBIT 30% và 50% để xem chỉ số còn lại bao nhiêu.
Nên dự báo dòng tiền cho bao lâu?
Ít nhất 3 tháng tới, cập nhật hằng tuần, và nên có hai kịch bản trong đó một kịch bản khách trả chậm hơn dự kiến 30 ngày.
Năm 2026 có thay đổi gì ảnh hưởng tới chi phí?
Lệ phí môn bài bãi bỏ hoàn toàn từ 01/01/2026, lương tối thiểu vùng tăng 7,2% theo Nghị định 293/2025, và mức tham chiếu lên 2.530.000 từ 01/7/2026 làm trần đóng BHXH và BHYT lên 50.600.000 đồng.
Tổng kết
Bốn điều quyết định:
Đọc các chỉ số cùng nhau, không đọc riêng lẻ. Hệ số thanh toán hiện hành 1,67 trông ổn, nhưng cùng với hệ số nhanh 0,83 và 104 ngày tồn kho thì bức tranh khác hẳn.
Tính chu kỳ tiền và quy ra tiền. Trong ví dụ của bài, 100 ngày tương đương khoảng 9,6 tỷ đồng vốn lưu động bị giữ, và giảm 20 ngày giải phóng khoảng 1,9 tỷ.
Dự báo dòng tiền 3 tháng tới, có kịch bản khách trả chậm. Việc này quan trọng hơn mọi chỉ số, vì chỉ số nói về quá khứ.
So chỉ số với chính mình theo thời gian, không so với con số chuẩn chung. Mức hợp lý khác nhau theo ngành.
Nội dung mang tính tham khảo, số liệu trong ví dụ là giả định. Khi áp dụng cần đối chiếu Thông tư 99/2025/TT-BTC hoặc Thông tư 133/2016/TT-BTC, Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 và Nghị định 293/2025/NĐ-CP.
3 Bình luận
Giám đốc tài chính là gì? Con đường trở thành giám đốc tài chính (CFO) tương lai
Tháng 9 12, 2026[…] Phần 3: Quản trị tài chính […]
Phần mềm kế toán nội bộ: cách chọn và 8 lựa chọn phổ biến 2026 - Phần mềm kế toán Safebooks
Tháng 10 8, 2026[…] Quản trị tài chính […]
Phần mềm quản lý ngân sách: 8 lựa chọn và tiêu chí quyết định - Phần mềm kế toán Safebooks
Tháng 10 17, 2026[…] Xem thêm phần mềm quản lý ngân sách cho doanh nghiệp và quản trị tài chính. […]