Hóa đơn đầu vào là chứng từ quan trọng để doanh nghiệp khấu trừ thuế giá trị gia tăng (GTGT) và ghi nhận chi phí hợp lệ. Bài viết giải thích hóa đơn đầu vào là gì, nội dung bắt buộc, điều kiện hợp lệ, điều kiện khấu trừ thuế và cách quản lý, cập nhật theo quy định mới nhất.
Hiểu nhanh
- Hóa đơn đầu vào là hóa đơn doanh nghiệp nhận được khi mua hàng hóa, dịch vụ phục vụ sản xuất, kinh doanh.
- Điều kiện khấu trừ: hóa đơn GTGT hợp lệ và có chứng từ thanh toán không dùng tiền mặt với hóa đơn từ 5 triệu đồng.
- Ngưỡng mới: giảm từ 20 triệu xuống 5 triệu đồng theo Luật Thuế GTGT 2024 và Nghị định 181/2025.
- Căn cứ hóa đơn: Nghị định 123/2020/NĐ-CP, Thông tư 78/2021/TT-BTC và Nghị định 70/2025/NĐ-CP.
Hóa đơn đầu vào là gì?
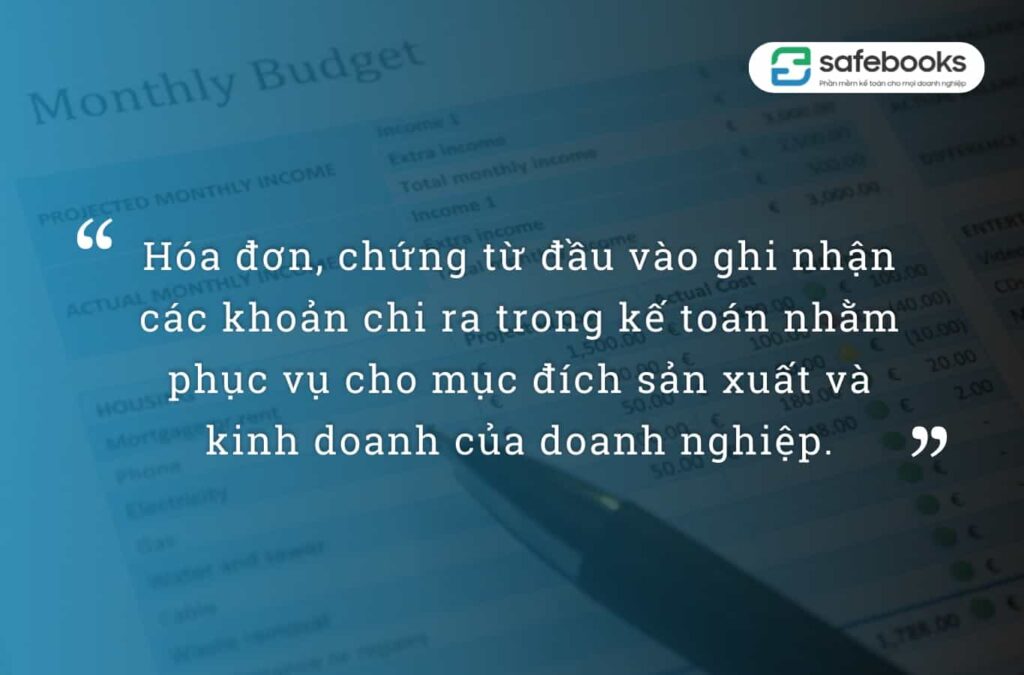
Hóa đơn đầu vào là loại hóa đơn, chứng từ mà doanh nghiệp nhận được khi mua sắm hàng hóa, nguyên vật liệu hoặc sử dụng dịch vụ phục vụ hoạt động sản xuất, kinh doanh. Hóa đơn đầu vào ghi nhận chi phí phát sinh, ngược với hóa đơn đầu ra dùng để ghi nhận doanh thu bán hàng.
Phân biệt hóa đơn đầu vào và hóa đơn đầu ra
| Tiêu chí | Hóa đơn đầu vào | Hóa đơn đầu ra |
| Phát sinh khi | Doanh nghiệp mua hàng, dịch vụ | Doanh nghiệp bán hàng, dịch vụ |
| Vai trò | Ghi nhận chi phí, thuế GTGT đầu vào | Ghi nhận doanh thu, thuế GTGT đầu ra |
| Người lập | Nhà cung cấp | Chính doanh nghiệp |
Nội dung bắt buộc trên hóa đơn đầu vào
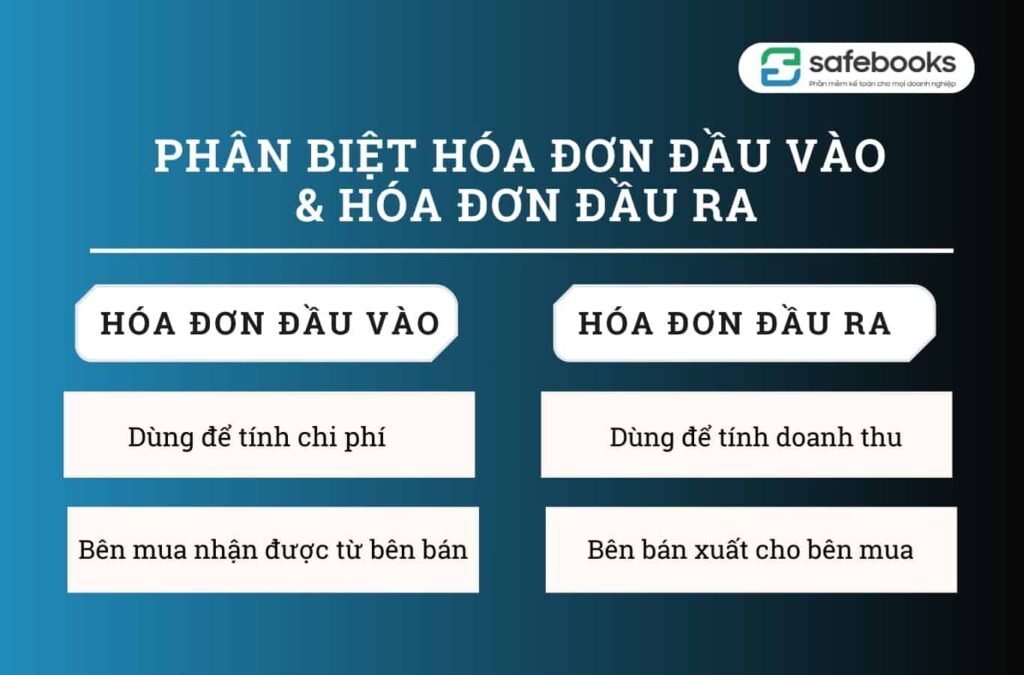
Theo quy định về hóa đơn điện tử hiện hành, hóa đơn đầu vào cần có đầy đủ:
- Tên, địa chỉ, mã số thuế của người bán và người mua.
- Thông tin hàng hóa, dịch vụ: tên, số lượng, đơn giá, thuế suất, thành tiền.
- Chữ ký số của người bán (hóa đơn điện tử không bắt buộc chữ ký người mua).
- Thời điểm lập hóa đơn theo định dạng ngày, tháng, năm.
Điều kiện để hóa đơn đầu vào hợp lệ và được khấu trừ
Để được khấu trừ thuế GTGT và tính chi phí được trừ, hóa đơn đầu vào phải đáp ứng:
- Là hóa đơn GTGT hợp lệ, hợp pháp, đúng quy định.
- Phục vụ hoạt động sản xuất, kinh doanh chịu thuế GTGT.
- Có chứng từ thanh toán không dùng tiền mặt với hóa đơn từ 5 triệu đồng trở lên (đã gồm thuế GTGT).
- Được kê khai đúng kỳ theo quy định.
Lưu ý: ngưỡng thanh toán không dùng tiền mặt đã giảm từ 20 triệu đồng xuống 5 triệu đồng, nên cần rà soát kỹ các hóa đơn giá trị nhỏ.
Cách quản lý và kiểm tra hóa đơn đầu vào
- Kiểm tra tính hợp lệ của hóa đơn và tình trạng hoạt động của nhà cung cấp.
- Tra cứu hóa đơn trên hệ thống của cơ quan thuế khi cần.
- Lưu trữ hóa đơn và chứng từ thanh toán đầy đủ, khoa học theo kỳ.
- Đối chiếu hóa đơn đầu vào với hợp đồng, phiếu nhập kho, chứng từ thanh toán.
Rủi ro khi sử dụng hóa đơn đầu vào không hợp lệ
Sử dụng hóa đơn không hợp lệ, hóa đơn của doanh nghiệp bỏ trốn hoặc hóa đơn khống có thể bị loại chi phí, không được khấu trừ thuế, bị truy thu và xử phạt vi phạm hành chính. Do đó cần kiểm tra kỹ trước khi hạch toán.
Câu hỏi thường gặp
1. Hóa đơn đầu vào là gì?
Là hóa đơn doanh nghiệp nhận được khi mua hàng hóa, dịch vụ phục vụ sản xuất, kinh doanh, dùng để ghi nhận chi phí và thuế GTGT đầu vào.
2. Hóa đơn đầu vào bao nhiêu tiền phải chuyển khoản?
Từ 5 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt để được khấu trừ thuế GTGT.
3. Điều kiện để khấu trừ thuế GTGT đầu vào là gì?
Hóa đơn GTGT hợp lệ, phục vụ hoạt động chịu thuế, có chứng từ thanh toán không dùng tiền mặt với hóa đơn từ 5 triệu đồng và được kê khai đúng kỳ.
4. Dùng hóa đơn đầu vào không hợp lệ bị xử lý thế nào?
Có thể bị loại chi phí, không được khấu trừ thuế, bị truy thu và xử phạt vi phạm hành chính.
Bài viết liên quan
3 Bình luận
Doanh nghiệp có rủi ro về hóa đơn: dấu hiệu, hậu quả và cách phòng
Tháng 9 12, 2026[…] bên mua nhận hóa đơn từ đơn vị rủi ro: hóa đơn đầu vào có thể bị loại, không được khấu trừ thuế giá trị gia tăng, không được […]
Quản lý hóa đơn trong doanh nghiệp: quy trình, lưu trữ và rủi ro cần tránh - Phần mềm kế toán Safebooks
Tháng 9 19, 2026[…] Hóa đơn đầu vào là gì […]
Hóa đơn của doanh nghiệp bỏ trốn: cách kiểm tra và xử lý - Phần mềm kế toán Safebooks
Tháng 9 20, 2026[…] Hóa đơn đầu vào là gì […]